大数跨境

WTO 晴雨表 102.0:全球贸易还在涨,但规矩已经碎了

WTO 晴雨表 102.0:全球贸易还在涨,但规矩已经碎了 山哥谈物流
2026-09-13
2
导读:WTO的制度力量在减弱,但是数据还是值得一看的。9 月 9 日,WTO 悄无声息地发布了最新一期《货物贸易晴雨表》。
WTO的制度力量在减弱,但是数据还是值得一看的。
9 月 9 日,WTO 悄无声息地发布了最新一期《货物贸易晴雨表》。
如果你是做跨境的、做物流的、做供应链的,这份报告里的每一个数字都值得你看。
最新指数:102.0。
比上一期的 101.7 微升 0.3,连续第 7 期站在 100 的趋势线上方。翻译成人话:全球货物贸易还在增长,而且增速比过去几十年的平均水平要快。
但这不是重点。
重点是 ——撑住这个 102.0 的,已经不是你以为的那些东西了。

01

0 的拆解:六项指标里藏着一个 "畸形" 的复苏

先看数据。晴雨表由六个分项指数构成,基准值都是 100,高于 100 意味着高于趋势。
【WTO 货物贸易晴雨表・分项指数】
看出问题了吗?
电子元件 104.9,一骑绝尘。这是所有分项里最强的,WTO 的解释是 "robust demand for AI-enabling goods"——AI 相关产品的需求太猛了。芯片、服务器、数据中心设备,这些东西正在以远超正常趋势的速度在全球流动。
出口订单 103.5,这是最值得警惕的信号。WTO 把出口订单称为 "highly predictive"(高度预测性)指标,它从上个季度的 100.5 飙升到 103.5,涨了整整 3 个点。这意味着未来几个月全球贸易还会继续涨 —— 但问题是,谁在下单?买的是什么?
集装箱航运 99.6,唯一下跌的分项。这是整个报告里最扎眼的数字。全球 90 个主要港口的集装箱吞吐量,已经跌破了趋势线。为什么?因为霍尔木兹海峡。
把这三个数字放在一起看,你会看到一个清晰的结构性分化:AI 产业链在高位拉货,传统集装箱航运却被中东冲突拖入了趋势线下方。全球贸易的增长动力,正在经历一场静悄悄的重新洗牌。
更有意思的是跟上一期对比:

【分项指数环比变化】
出口订单从 100.5 跳到 103.5,农业原材料从 98.5 跳到 102.6,汽车产品从 99.8 跳到 101.5。这三个分项的集体反弹,说明全球需求端确实在回暖。
但这里有一个容易被误读的细节:电子元件从 105.5 微降到 104.9,降幅只有 0.6,而且仍然以 104.9 高居六项之首 —— 比第二名出口订单高出整整 1.4 个点。AI 的拉动力没有减弱,只是从 "超热" 状态略微回归了常态。
真正值得注意的变化是另外一面:除了电子元件,其他五个分项全部在涨。出口订单 + 3.0、农业原材料 + 4.1、汽车产品 + 1.7、航空货运 + 0.6,五项集体回升。
这意味着什么?意味着全球贸易的增长动力,正在从过去一年的 "AI 单点拉动",转向 "AI 高位企稳 + 多分项共振回升" 的多点开花格局。增长的基础在拓宽,而不是收窄 —— 这才是本期 102.0 背后最值得关注的结构性信号。
但有一个变数必须打个问号:出口订单从 100.5 飙升到 103.5,涨了整整 3 个点,这其中有多少是真实需求,有多少是新一轮关税前置采购?2024 年那波前置采购就是先把出口订单和贸易量拉到 5.4% 的峰值,然后三个季度内快速回落到 1.3%。这一次,历史会不会重演?
所以更准确的判断是:102.0 不是 "AI 独撑大局" 的脆弱平衡,而是增长动力多元化的结构性改善;但出口订单的激增里是否夹杂着关税抢跑的水分,是接下来两个季度最大的观察点。

02

三年轨迹:102.0 在历史上是什么位置?

时间拉长,你会更清楚当前的位置。
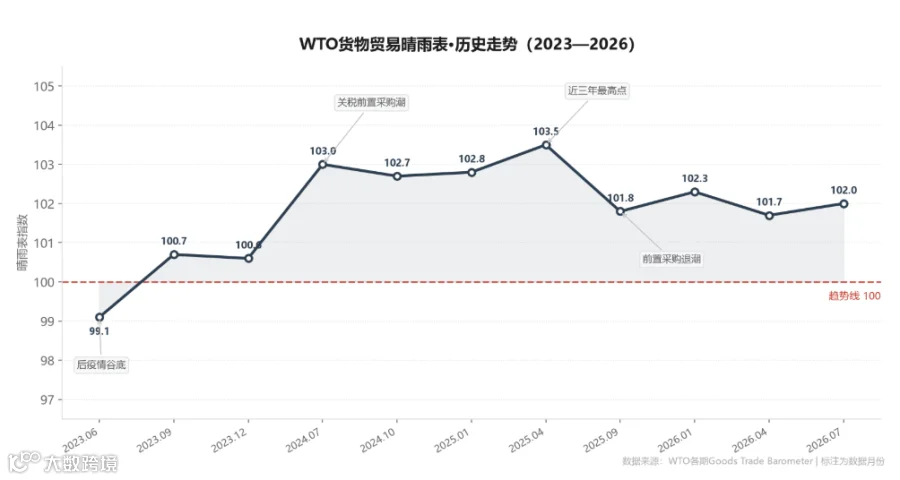
【WTO 货物贸易晴雨表・历史走势(2023—2026】
几个关键节点:
  • 2023 年 6 月,99.1—— 后疫情时代的谷底,全球贸易停滞。
  • 2024 年 7 月,103.0—— 特朗普关税预期下的 "前置采购" 浪潮,全球贸易被人为拉高。
  • 2025 年 4 月,103.5—— 近三年最高点,AI 投资 + 关税前置采购双重拉动。
  • 2025 年 9 月,101.8—— 前置采购退潮,指数快速回落。
  • 2026 年 7 月,102.0——AI 接棒,中东冲突拖累,但整体仍在趋势线上方。
注意一个细节:从 2023 年 9 月开始,晴雨表就再也没有跌破过 100。连续三年高于趋势线,这在 WTO 晴雨表的历史上并不多见。
但这真的是好事吗?
再看全球贸易量的实际同比增速:
【全球货物贸易量・季度同比增长率 】
2024Q4 的 5.4% 是前置采购带来的峰值,随后逐步回落,到 2026Q1 仍有 3.2%。
注意一个关键的预期差:2026Q1 实际增长 3.2%,远超 WTO 全年 1.9% 的预测。这意味着什么?意味着 WTO 预期后面三个季度会明显放缓 —— 开年越强劲,全年预测越低,说明 WTO 对后续走势的判断相当悲观。
WTO 在 3 月份的预测是:2026 年全年商品贸易增长 1.9%(基准情景),如果中东冲突导致能源价格持续高企,则只有 1.4%。其中 AI 投资可能额外贡献 0.5 个百分点 —— 换句话说,AI  alone 就贡献了全年预测增长的约四分之一。
这就是 102.0 背后的真相:指数好看,Q1 实际数据也超预期,但 WTO 对全年的预判相当谨慎。增长的质量和结构,已经和三年前完全不同了。


03

WTO 的 "牙齿" 还剩几颗?

聊完数据,说点报告里没写的事。
WTO 这份晴雨表,本质上是一个 "体检报告"。但问题是 ——出报告的这个机构,自己已经快没牙了。


争端解决机制:死了快七年了
WTO 曾经最引以为傲的,是它的争端解决机制 —— 被称为 "皇冠上的明珠"。成员国之间有贸易摩擦,可以告到 WTO,专家组裁决,上诉机构终审,败诉方必须执行,否则可以被合法报复。
然后 2019 年 12 月,上诉机构停摆了。
原因很简单:美国从 2017 年开始阻挠所有新法官的任命,说上诉机构 "司法越权"。到 2019 年底,7 名法官走得只剩 1 人,低于 3 人的法定最低人数,上诉机构彻底无法工作。
这一停,就是将近七年。特朗普搞的,拜登延续了,现在还是没恢复。
后果是什么?败诉方可以 "上诉到虚空"—— 只要提起上诉,案子就永远悬着,裁决永远不生效。
目前 WTO 有 47 个正在进行的争端案件。中美之间关于 600 亿美元关税的 DS543 案,从 2018 年打到现在,没有终局裁决。
有人搞了个临时替代方案叫 MPIA(多方临时上诉仲裁安排),61 个成员参加,占全球贸易的大部分。但美国不在里面,中国也不在里面。没有中美两个最大贸易国的争端解决机制,等于没有。


电商关税暂停令:28 年来首次失效
2026 年 3 月,WTO 第 14 届部长级会议(MC14)上,发生了一件大事:运行了 28 年的 "电子传输免征关税" 暂停令,没有获得延期。
从 1998 年开始,WTO 成员一直承诺不对电子传输征收关税,每两年例行延期一次。这次,巴西和土耳其联手阻止了延期。
这意味着什么?理论上,从现在开始,任何国家都可以对电子传输收关税了。你的数字产品、软件、在线服务,跨境流动时可能被征税。
当然,实际影响被缓冲了 ——66 个成员(占全球贸易 70%)签了《电子商务协定》,承诺彼此之间不征电子传输关税。但注意,这 66 个成员里没有中国,也没有印度、巴西、南非。
更微妙的是:美国不是《电子商务协定》的签署方,但它享受了 66 国互不征税的好处 —— 因为这些国家对所有 WTO 成员都暂不征收,美国等于 "免费搭车"。


最惠国待遇:正在被掏空
最惠国待遇(MFN)是 WTO 的基石 —— 你给任何一个成员的关税优惠,必须自动给所有成员。
但 2026 年 3 月 23 日,美国贸易代表办公室(USTR)发布报告,公开主张废除 MFN,允许对不同贸易伙伴实行差别化关税。
数据更说明问题:按照 MFN 税率进行的贸易占全球贸易的比重,已经从 2024 年的 80% 降到了 2026 年初的72%。2025 年一年,全球新增了超过 3000 项贸易和产业政策措施,是十年前的三倍多。
WTO 的三大支柱 —— 争端解决、关税约束、非歧视原则 —— 正在同时松动。
这就是为什么晴雨表还能报 102.0,但每个做跨境的人都觉得越来越难:贸易量还在涨,但规则已经碎了。你面对的不再是一个统一的全球贸易体系,而是一个个碎片化的、双边的、随时可能变的规则迷宫。

04

对跨境卖家的三个真实影响

说了这么多宏观的,落到你身上,到底意味着什么?


影响一:集装箱航运的 99.6,就是你的物流成本
集装箱航运指数跌破 100,不是因为货少了,而是因为航线被打乱了。
2026 年 2 月底开始的中东冲突,让霍尔木兹海峡的集装箱航运量暴跌了 95% 以上,约 50 万 TEU 的运力被困在波斯湾。全球四大航运公司 —— 马士基、MSC、达飞、赫伯罗特 —— 全部暂停了霍尔木兹通行。
亚洲到欧洲的船,现在全部走好望角绕行。多走 10-14 天,燃油成本增加 30-50%。日本 NYK 的 CEO 已经公开说,他们把好望角绕行当成 "永久性策略",不是临时应急。
这意味着什么?你的海运报价,短期内回不去了。而且因为船期拉长了两周,你的库存周转、资金占用、补货节奏,全部要重新算。


影响二:小包模式终结
2026 年 7 月 1 日,欧盟正式取消了 150 欧元以下小额包裹的关税和增值税豁免。这一刀,直接砍在了 TemuSHEINAliExpress 的模式上。
欧盟说得很直白:就是针对中国跨境平台利用免税政策 "大规模倾销不合规产品"。中方已经表态,认为这涉嫌违反 WTO 非歧视原则,构成贸易壁垒。
但回到上面说的 ——WTO 争端解决机制已经瘫痪了。你告上去,也没有终局裁决。
所以别等 WTO 救你,自救吧。海外仓、本地合规、品牌化,这些以前是 "可选项",现在是 "生存项"。


影响三:AI 产业链是唯一的增量机会
电子元件指数 104.9,不是白给的。
2025 年,全球 AI 产业链商品贸易规模超过4 万亿美元,占全球商品贸易的 15% 以上。更夸张的是,这 15% 的贸易额,贡献了全球贸易增长的将近一半。
中间品占 AI 商品贸易的 75%,专用设备 23%,原材料 2%。芯片、半导体设备、服务器、光模块、散热系统 —— 这些东西正在以前所未有的速度在全球流动。
如果你是做 3C 配件、做电子元器件、做工业设备的,这波 AI 基建的浪潮你必须蹭。数据中心的建设周期至少还有 2-3 年,相关的供应链需求会持续释放。
但要注意:美国在 2025 年 12 月对中国半导体发起了 301 调查,关税框架将在 2027 年 6 月 escalate。AI 产业链的贸易,是增量,也是雷区。

05

写在最后:102.0 的悖论

WTO 的晴雨表报了 102.0,说全球贸易 "resilient"(有韧性)。
但韧性这个词,用得太轻巧了。
真实的情况是:全球贸易正在经历一场结构性重构。AI 在高位企稳,中东在拖航运后腿,规则在碎,成本在涨。贸易量的数字还好看,增长的动力也正在从单点驱动转向多点支撑 —— 但这多点支撑里,还夹杂着关税抢跑的水分和地缘冲突的阴影。
对跨境卖家来说,这份报告的真正价值不是那个 102.0,而是它背后的三个判断:
  • 海运成本短期内不会降,做好长期高运价的准备;
  • 小包免税的时代结束了,合规化和本地化是必答题;
  • AI 产业链是未来三年最大的增量赛道,但也是地缘政治最密集的雷区。
WTO 还在出报告,还在报数据,但它已经不是那个能制定规则、执行规则的 WTO 了。
102.0,是终点,也是起点。

图片
关注不惑物流咨询,深耕跨境政策解析与趋势前瞻,为卖家提供精准合规指引,护航出海之路行稳不惑。

【声明】内容源于网络
0
0
山哥谈物流
1234
内容 89
粉丝 0
山哥谈物流 1234
总阅读4.0k
粉丝0
内容89