大数跨境

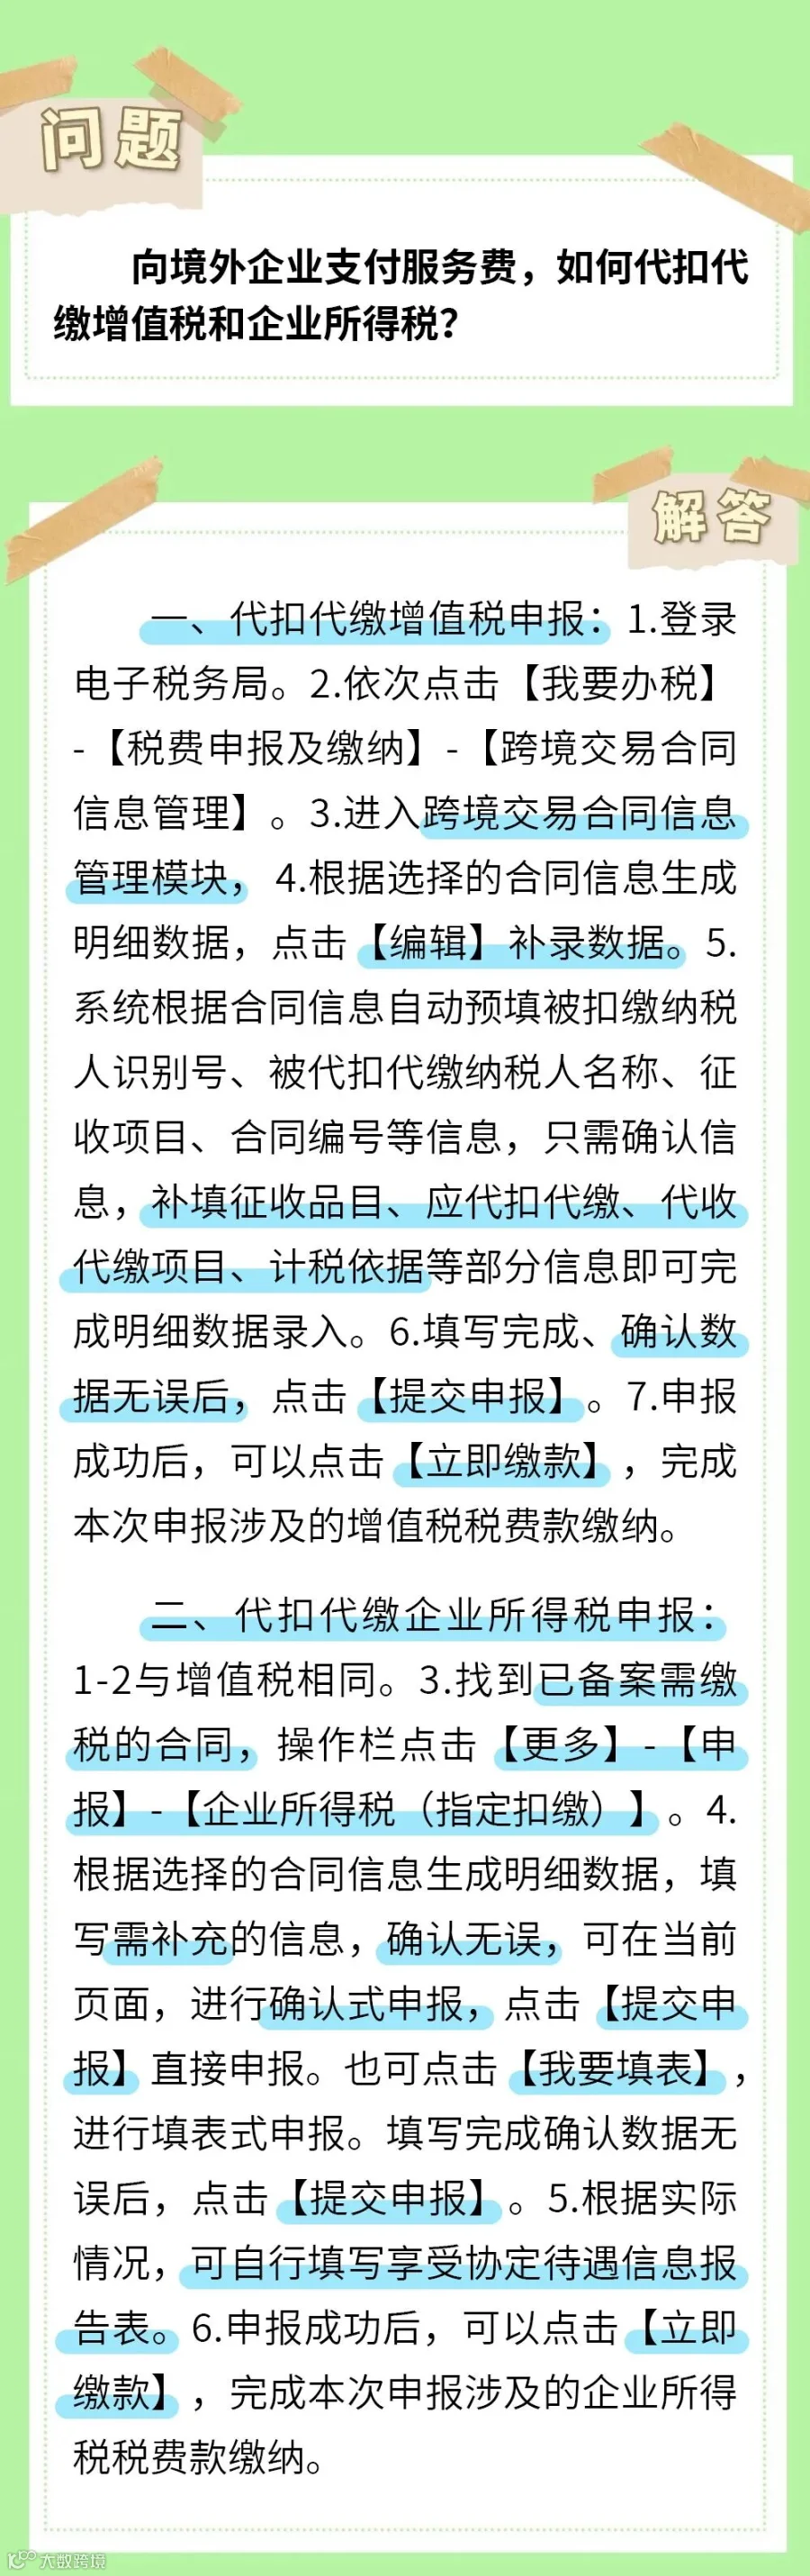
向境外企业支付服务费,如何代扣代缴增值税和企业所得税?

向境外企业支付服务费,如何代扣代缴增值税和企业所得税? 浅谈出口账务和excel函数
2026-09-13
3
向境外企业支付服务费,属于跨境应税行为,通常涉及增值税及附加、企业所得税(预提所得税),有时还涉及印花税。核心逻辑是:谁支付、谁扣缴。下面按税种拆开讲。

---

一、先判断:要不要代扣代缴?

关键看两点:

1. 服务发生地/消费地在哪里
2. 境外企业在境内有没有常设机构

如果服务完全在境外发生、且与境内无关,可能不征增值税;但只要服务接受方在境内,通常就属于境内应税行为,需要扣缴。

企业所得税方面,只要境外企业从中国境内取得所得,且在中国境内未设机构场所,或虽设但所得与其无关,就需由支付方代扣代缴。

---

二、增值税代扣代缴

1. 谁扣?

境内支付方(购买方)是法定扣缴义务人。

2. 税率

· 一般服务:6%
· 如果是运输、租赁等:按对应税率
· 小规模/特定情形:可能适用征收率

3. 计税依据

以支付的价款为计税依据,但要注意:

· 如果合同约定“税后价”,需要换算成含税价再算税
· 计算公式:
  · 含税价 = 税后价 ÷ (1 - 税率)
  · 应扣增值税 = 含税价 × 税率

举例:支付税后100万,税率6%

· 含税价 = 100 ÷ (1 - 6%) = 106.38万
· 应扣增值税 = 106.38 × 6% = 6.38万

4. 附加税费

按扣缴的增值税,计算城建税、教育费附加、地方教育附加(通常合计约12%,城市不同略有差异)。

5. 申报

支付方在支付或到期应支付时,向主管税务机关申报扣缴。

---

三、企业所得税代扣代缴(预提所得税)

1. 谁扣?

境内支付方为扣缴义务人。

2. 税率

· 法定税率:10%
· 如果所在国与中国有税收协定,且符合条件,可能降低或免征
· 常见协定税率:5%、7%、8%等,看具体协定

3. 计税依据

以收入全额为应纳税所得额,不扣除成本费用。

· 应扣企业所得税 = 支付金额 × 税率

注意:增值税是价外税,计算企业所得税时,通常以不含增值税的金额为基数。

4. 税收协定优惠

如果境外企业想享受协定待遇,需要:

· 提供居民身份证明
· 填写享受协定待遇申请表
· 判断是否属于“受益所有人”

支付方不能仅凭对方一句话就按低税率扣,需要拿到资料。

5. 申报

通常在支付前或支付时扣缴,并在规定期限内申报。

---

四、实务操作流程

1. 签合同:明确服务内容、金额、税费承担方式(含税/税后)
2. 判断税种:是否涉及增值税、企业所得税、印花税
3. 准备资料:合同、发票、居民身份证明、协定待遇资料
4. 计算税款:分别算增值税、附加、企业所得税
5. 扣缴申报:在电子税务局或办税厅办理
6. 支付款项:扣税后支付净额
7. 取得凭证:完税证明、扣缴税款凭证

---

五、常见坑

· 合同写“税后价”:容易算错,建议直接写含税价或明确税费承担
· 忘了附加税费:增值税扣了,附加忘了
· 协定待遇没资料:直接按10%扣,对方 later 想退很麻烦
· 服务发生地判断错:比如境外公司派人来华服务,可能构成常设机构,企业所得税处理不同
· 增值税和企业所得税基数混淆:企业所得税通常不含增值税

---

六、一句话总结

向境外支付服务费:

· 增值税:支付方扣,税率通常6%,按含税价算
· 企业所得税:支付方扣,税率通常10%,按不含增值税收入全额算,有协定可优惠
· 附加税费:随增值税一起扣
· 关键:合同写清楚、资料备齐、支付前扣缴


【声明】内容源于网络
0
0
浅谈出口账务和excel函数
1234
内容 1417
粉丝 0
浅谈出口账务和excel函数 1234
总阅读22.4k
粉丝0
内容1.4k