


出海买算力,钱怎么出去
【跨境工具手册】

最近,哥们遇到了一个很具体的问题。
一家科研机构想采购海外大模型的
Token,海外供应商已经找好了,但机构不方便直接对外付款,于是希望找一家国内公司做中间主体:人民币结算给国内公司,国内公司正常开票,再由中间方通过正规渠道购汇,把美元付给海外供应商。
链路很清晰,操作听起来也很简单。
但真到落地的时候,问题一下就冒出来了:
●要不要报关?
●国内公司能不能正常付汇?
●买的是"Token",银行认不认?
●还要不要交税?
更麻烦的是,这机构前面找了几家公司,要么只懂大模型,不懂跨境结算;要么有换汇和付汇能力,却说不清楚这笔业务到底应该怎么定性。
硬件入华,基本被卡死
其实,大模型 Token、海外 GPU 算力、云计算资源,看起来都是 AI 时代的新东西,但到了跨境结算环节,监管并不会因为它叫“算力”就重新发明一套规则。
这篇,哥们也是咨询了几家专业的软硬件进口机构,拿一个更典型的例子来说清楚:
一家中国 AI 公司,向海外供应商采购 1 亿元人民币的海外 GPU 算力。
这波操作,要不要报关?会产生多少税?这 1 亿元最后怎么付出去?
关务丨咱买的是算力,不是 GPU
这里,假设中国 A 公司向新加坡 B 公司采购一批 B200 算力。
GPU、服务器和数据中心全部位于新加坡,中国工程师在国内通过网络远程调用,合同金额折合人民币 1 亿元。
这个交易中,最容易出现的第一个误区,就是把它理解成:“中国公司花 1 亿元进口了一批 B200。”
其实,B200 从头到尾都放在新加坡,没有进入中国关境,中国公司既没有取得这些 GPU 的所有权,也没有把服务器运回国内。
中国公司真正购买的是:
GPU Compute Service / Cloud Computing Service,也就是境外计算服务。

互联网跨境交易
在法律角度,它属于一笔服务进口:中国境内企业向境外企业购买服务,并向境外支付服务价款。
在海关货物监管看来,它不是传统意义上的进口货物。
因为没有任何 GPU 跨越中国关境,自然也就通常不存在:进口报关单、HS Code、进口关税,以及货物进口环节增值税。
这一点非常重要。
如果一家公司的外贸人员第一次接触这种业务,看到“B200”“海外算力”,第一反应可能是先找报关行。
其实,这是个错误的方向。
只要设备始终留在境外,咱真正需要找的不是报关行,而是财务、税务和开户银行。
而这些,才是海外算力采购真正的门槛。
查验?并不是咱理解的那样
税务丨海外买算力,要交多少税?
虽然服务贸易不需要报关,但并不代表咱不用交税。
还是前面的例子:中国 A 公司向新加坡 B 公司购买 1 亿元GPU 算力,B 公司在中国没有机构和常设机构,合同购买的是纯粹的计算服务,不包含软件、专利或者技术许可。
那咱首先要处理的,是增值税。
2026 年开始实施的新《增值税法》已经明确:境外企业向境内企业销售服务,只要服务在境内消费,就属于中国增值税的征税范围。
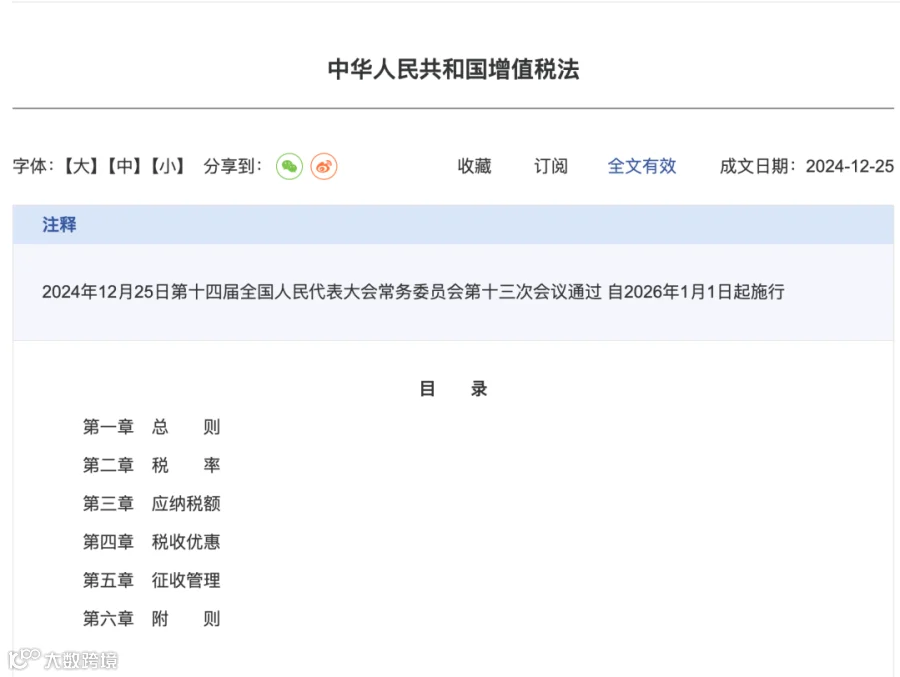
今年一月开始生效
这也是说,虽然GPU放在新加坡,但购买服务的是中国公司,国内工程师也是在境内远程使用,因此这笔算力服务原则上仍需要在国内缴纳增值税。
这种服务,一般服务适用税率为 6%,境外供应商没有在国内设置机构的,通常由境内购买方承担扣缴义务。
所以,这个案例中,假设新加坡供应商要求净收1亿元,那中国公司还需要处理大约:
1亿元 × 6% = 600万元增值税。
乍一看,咱购买 1 亿元算力,岂不是要多花600万?
其实不然:
如果中国公司是一般纳税人,这批算力用于正常的应税经营活动,并取得相应完税凭证,那么这笔代扣代缴的增值税符合条件时可以作为进项税额抵扣。

也就是说:
600万元首先是一笔税务现金流,而不一定是最终税负。
在符合完全抵扣条件的情况下,最终实际承担的增值税成本甚至可以接近于零。
所以,一笔 1 亿元的纯海外算力采购,税负可能比很多人想象中低得多:
没有关税,没有货物进口环节增值税;主要处理 6% 的跨境服务增值税,而这笔税符合条件还可以抵扣。
真正麻烦的,反而不是税有多贵。
而是接下来 —— 这笔钱,怎么付出去。
财务丨税算明白了,钱怎么付出去?
海外算力采购真正需要跑通的,是服务贸易付汇。
第一件事还是合同,咱的合同中,最好明确写清楚采购的是:
GPU Compute Service / Cloud Computing Service
GPU型号、使用时长、计费方式、服务器所在地、结算周期以及税款由谁承担,也最好提前约定清楚。
尤其不要为了方便付汇,明明买的是算力,却把合同笼统写成咨询费,甚至写成软件许可费。

合同差不多,合规差很多
合同之外,还要能够证明这笔交易真实发生。
如果金额较大,最好能提供对应的算力使用和结算记录:
GPU数量 × GPU Hours × 单价 = 最终账单
这样银行看到的就不是一句模糊的“Technical Service:1亿元”,而是一笔可以核验的真实算力采购。
接下来,咱付款还有一个重要门槛:
服务贸易等项目对外支付税务备案
按照目前的规定,境内机构向境外单笔支付等值 5 万美元以上的计算机和信息服务等服务贸易款项,除规定的豁免情形外,需要办理税务备案。同一合同分多次付款的,通常首次办理即可。
全线上办理,很方便
完成备案后,咱再通过银行走正常的服务贸易付汇流程。在这个阶段,银行真正关心的不是:
“哥们你为什么要用 B200 ?”
而是:
“这1亿元,到底是不是真实的服务贸易?”
所以合同、Invoice、服务内容和付款金额能够相互对应,形成基本的真实性证据链,后续就可以正常办理购汇和对外支付。
说到底,海外买算力并不存在一条特殊的 AI 付汇通道。
它走的还是那条熟悉的路:
贸易真实性审核
买不到卡,那咱就买算力
过去几年,中国企业谈 AI 基础设施,首先想到的还是买 GPU、建机房、搭集群。
但现在,这条路正在变得越来越难。
Win,win,win
先进 GPU 的获取受到越来越多限制,即使企业有需求、有预算,也未必能够顺利把硬件买回来。于是,一个新的选择正在变得现实:
GPU 不一定要进口,算力可以跨境购买。
服务器留在新加坡、马来西亚或者其他海外数据中心,国内企业购买 GPU Hours、Token 或者云计算服务,再通过服务贸易完成跨境结算。
它没有传统货物贸易里的集装箱、报关单和关税,却同样涉及合同、税务、外汇和跨境结算;企业买到的也不再是一台服务器,而是一段时间内可以使用的计算能力。
当然,这并不意味着海外算力没有其他合规问题。数据跨境、出口管制以及供应商准入,都可能影响这门生意。但至少从中国企业的税务和付汇链路来看,它并不是一条走不通的路。
当先进硬件越来越难跨境流动,算力本身,反而开始成为一种新的跨境商品。
买不到卡,就买算力!
最后的最后
我相信,好的内容应该被看见,也值得被赞许。
如果您在出海的路上从这篇文章里收获了启发或帮助,也欢迎通过页面底部的【公益捐赠】功能支持我的创作。
您的每一份鼓励,我都将转化为一份校园流浪动物关怀计划的公益支持,用于校园流浪猫、流浪狗的绝育、救助、医疗及日常照护,让这些默默陪伴校园的“小生命”,也能拥有更多善意与温暖。
谢谢大家,Salute!!!
END
版权声明
出海入门指南 | 政策解读速递
跨境工具手册 | 跨境现场观察
哥们今天摸鱼
文案丨张严肃 编辑丨小板牙