

点击上方蓝字
关注我们

声明 | 欢迎个人转发,谢绝媒体、公众号或网站未经授权转载。
编辑:Linda
文:Linda
hi,我是Linda。您身边的财税顾问。
9月初,一份税务行政处罚事项告知书在电商圈和酒业圈同时炸开:
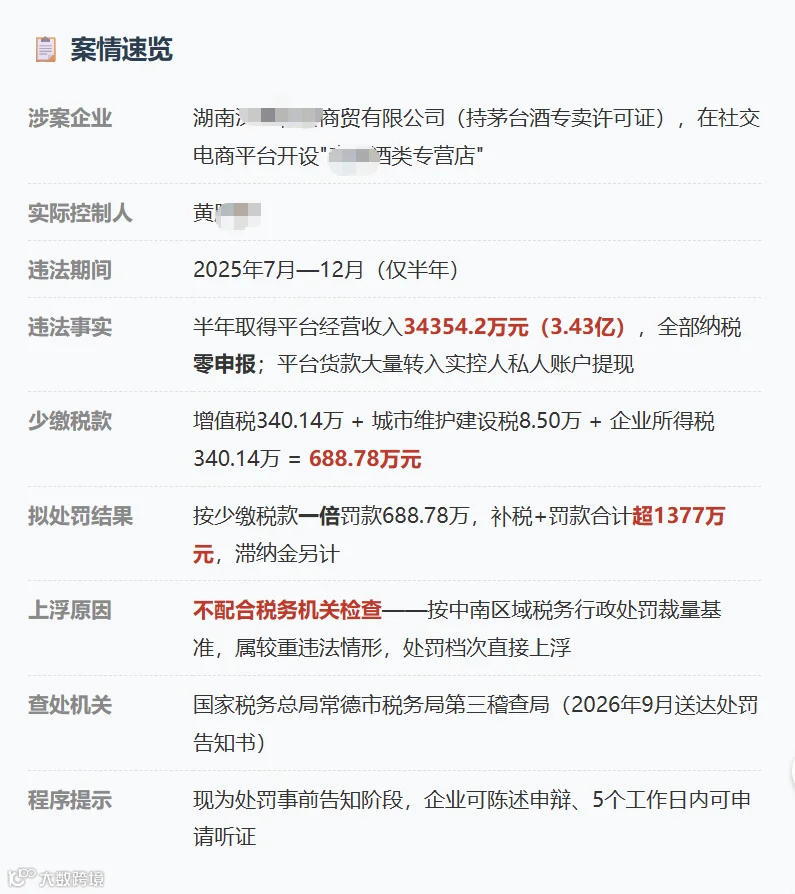
湖南****商贸有限公司在拼多多平台开设酒类专营店,2025年下半年(7月—12月)累计取得经营收入3.43亿元,却全程纳税零申报。
拟处罚结果:补缴税款688.78万 + 一倍罚款688.78万,合计超1377万元,滞纳金另算。
而罚款从常规的50%上浮到1倍的原因,文书里写得明明白白——该企业不配合税务机关检查。
如果你在做电商,无论淘宝、抖音、拼多多还是私域,这篇讲的就是你的事。
一、一家"手续齐全"的茅台经销商,把3.43亿流水做成了一笔"没有发生过的生意"
先说这家公司的起点——它不是游兵散勇式的夫妻店。
森*商贸持有茅台酒专卖许可证,在拼多多开设酒类专营店。卖酒,尤其是卖茅台,是电商里门槛最高、流水最大的品类之一:要有许可证照、要过平台资质审核、要对接正规供应链。
2025年7月开店,半年时间,平台后台的销售收入数字滚到了34354.2万元。
按正常逻辑,这是当地数得着的纳税大户。半年3.43亿的营收,粗算增值税加上企业所得税,怎么也是六七百万级别的税源。
但这家公司的申报表上,这半年的记录是:零。
不是少报,是一分没报。平台货款提现,走的也不是公司对公账户,而是实际控制人黄**的私人银行卡。
在老板的设想里,这笔生意大概是"体外循环"的:平台卖货、私户收钱、账上无痕——税务局看不到店铺后台,就等于这半年白手起家做了个寂寞,谁也查不到。
这个设想在2020年之前,或许还有几分"可行性"。但它成立的前提是:税务局不知道平台流水。而2026年,这个前提已经不存在了。
二、稽查没有翻账本:平台数据和私户流水,早就替税局把账算好了
常德市税务局第三稽查局办这个案子,取证路径值得每一个电商卖家细看——全程没有依赖企业自己提供任何资料:
第一路,平台端:调取森*与电商平台签订的合作协议、平台技术服务费明细、平台补贴明细、货款支付凭证、平台代发的物流单据。店铺卖了多少钱、发了多少货、平台结算了多少,一页页全部固定成证据。
第二路,资金端:穿透核查企业对公账户,以及实控人黄**私人账户的平台提现流水。每一笔从平台提现到私户的钱,时间、金额与平台订单数据一一对应。
第三路,申报端:调取企业纳税申报表——半年零申报,白纸黑字。
三路证据一碰头,闭环完成:平台说你卖了3.43亿,银行说你私户收了钱,申报表说你一分没报。
偷税定性,证据链完整。

📎 法律依据
《税收征收管理法》第六十三条第一款:纳税人……在账簿上不列、少列收入,或者经税务机关通知申报而拒不申报或者进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。
《中南区域税务行政处罚裁量基准》:本案罚款取"一倍"而非下限"50%",直接原因是不配合税务机关检查——该情节属较重违法情形,处罚档次上浮。
《互联网平台涉税信息报送规定》(国家税务总局公告2025年第15号):自2026年起,电商平台按季度向税务机关报送平台内经营者的身份信息、收入金额、订单数量等涉税信息——本案正是在这一制度落地后的第一批"典型样本"。
三、深度分析:这案子真正该盯的四个点
🔍 分析一:"平台是你的第二税务局"——2026年电商的申报底牌早就被掀了
森*案暴露的最关键变化,是取证逻辑变了:过去查偷税,税局要先想办法证明你有收入;现在查电商,平台直接把你的收入报给了税局。
按《互联网平台涉税信息报送规定》(2025年第15号公告),自2026年起,电商平台按季度报送平台内经营者的收入、订单数据——你在拼多多、淘宝、抖音的后台流水,税局每个季度都能看到一份。
你的申报数和平台报送数一比对,差异过大,系统自动预警,有的地方已经直接短信提示"请补正"。
这意味着电商偷税的"技术前提"已经没有了:
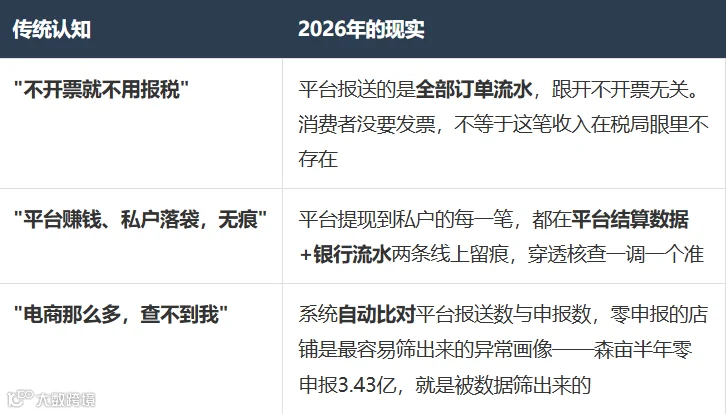
一句话:2026年起做电商,你在税局面前接近"明牌"。
还在用"平台—私户—不申报"老玩法的,不是隐身,是排队。


🔍 分析二:罚款0.5倍还是5倍?文书里藏着"态度定价"
征管法63条给偷税罚款定的是0.5倍到5倍的区间。什么决定你落在哪一档?
对照我们上周讲过的深圳3C大卖森**案,这张表值得每个老板截图:
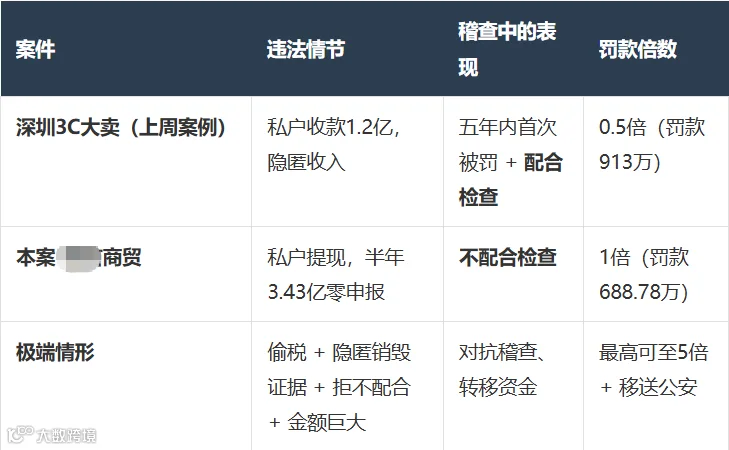
看清楚了吗:罚款倍数 = 事实 × 态度。
同样是偷税、同样是私户,"配合检查"和"不配合检查"之间隔着整整一倍的真金白银——本案688.78万的罚款里,约344万可以理解为"态度溢价"。
而"配合"不只是嘴上客气。实务中稽查认可的配合是:按要求提供账簿凭证、如实说明情况、主动补缴。
撕毁凭证、编造往来款说辞、拖延拒交资料的,都会被记入"不配合",直接推高处罚档次。
森*在金额上比森**小得多(少缴688万 vs 少缴1905万),罚款倍数反而更高——在税局面前,态度真的可以换钱。

🔍 分析三:收到"申报差异提醒短信"别慌,官方给了标准动作
2026年很多平台内经营者都收到过税务局的提示短信:"平台报送收入与申报差异过大,请补正。"
收到的人第一反应往往是恐慌。其实提醒不等于处罚——它是给你的自查窗口。
国家税务总局官网转发的经济日报提示(9月3日)给出了官方标准动作。
Linda整理成三步:
第一步:导出全部平台收入明细。
登录所有经营平台的后台,把收入明细完整导出——包括交易流水、服务费、佣金、奖励,已开票和未开票的部分都要。不只一家平台的,每家都要导。
第二步:逐一核对所有收款账户。
个人储蓄卡、信用卡、对公账户、微信、支付宝、其他第三方支付——把实际收到的款项和平台导出的明细比对,看两边是否一致。有线下收入的,一并纳入核对。
第三步:分两种情形处理。
申报确实低于平台实际收入的,依法更正申报、补缴税款和滞纳金;自查后认为申报无误的,向主管税务机关说明情况并提交平台交易记录、银行流水等佐证材料。
关键提醒:按税收征管法及行政处罚相关规定,主动补缴税款和滞纳金的,可从轻或免予行政处罚;拒不更正的,移交稽查部门,查实后补税+滞纳金+罚款乃至信用惩戒全套吃满。
森*如果在收到第一次预警时就补报,大概率停在"补税+滞纳金"这一层,688万罚款的一半以上都可以省下。

🔍 分析四:如果你是电商卖家,现在做这三件事
第一步:对账——平台报送数 vs 你的申报数,先自己比一遍。
把2026年(制度施行后)每个季度的平台后台收入数和你的增值税、所得税申报数放在一起。
有差异的,差异在哪、差多少、什么原因(有退货?有跨期结算?有私户提现?),列成清单。
第二步:切通道——平台提现一律回到对公账户。
无论店铺挂在公司还是个体户名下,提现账户必须是经营主体自己的账户。
已经走了一段时间私户的,尽快梳理存量、评估主动补报——"自己查出来补"和"被稽查查出来补",中间隔着一倍罚款和刑事风险。
第三步:算成本——别在收入端省小钱,在成本端丢大钱。
很多电商隐匿收入的真实动机是"无票采购太多、如实申报税负扛不住"。
这个账要反过来算:隐匿收入的代价是0.5—5倍罚款;正确做法是把采购端发票要起来(供应商加税点也是成本的一部分)、平台账单和物流单据按月归档、促销返利补贴逐笔留痕——真实成本做足,税负本身没那么可怕。
顺带说一句:绝大多数平台内中小卖家在现行优惠政策下实际税负很低甚至无需缴税,怕的从来不是税,是不申报。

四、给所有平台卖家的六条警示
⚠ 六条警示
平台每季度把你的收入报给税局了——《互联网平台涉税信息报送规定》2026年起施行,你的店铺流水对税局是明牌。零申报的店铺,是系统里最刺眼的异常画像。
"不开票"不等于"不存在"——平台报送的是全部订单流水,与开不开票无关。面对个人消费者的酒类、服饰、食品商家尤其别抱侥幸:你的客户不要票,税局的数据里有你。
私户提现不是隐身,是留痕——平台结算数据+银行流水两条线互相印证,每一笔提现都能对回订单。森亩的3.43亿,就是这么被一笔笔锁定的。
不配合检查,罚款直接翻倍——本案罚款从0.5倍区间上浮到1倍,文书写明原因是"不配合检查"。稽查阶段的态度,是罚款倍数的直接变量:约344万的差价,就是"态度溢价"。
提醒短信是最后的窗口——收到"申报差异请补正"的短信,说明还停在自查阶段:主动更正补缴,可从轻或免罚;硬扛不理,移交稽查就是森亩的下场。
金额够大,刑事红线就在后面——偷税数额较大且占应纳税额10%以上的,触及《刑法》201条逃税罪。本案半年少缴688万,若最终定性升级或存在其他情节,刑责风险不可忽视。

最后说几句。
森*案里最讽刺的一组数字:这家公司持有茅台专卖许可证——酒类流通里最讲"资质合规"的生意;却在最基础的纳税申报上交了白卷。
证件齐全的正规军,栽在了以为"平台看不见"的赌桌上。
拟罚688.78万,加上滞纳金,这家公司半年3.43亿流水的"省税"成果,最终要以超过1377万的代价还回去——还不够,这是告知阶段,正式处罚落地前,它还可以陈述申辩、申请听证。
愿它这次学会的第一课就是:在数据透明的时代,配合与主动,是唯一能把损失止住的动作。
以上,有启发,点赞、转发分享一下,感谢❤️!
案例来源:国家税务总局常德市税务局第三稽查局 常税三稽罚告〔2026〕14号(2026年9月披露)
本文仅作税法宣传与合规警示用途,不构成任何法律意见

📌 明天(周二),Linda继续讲大案:
3.3亿货款全部走"顺丰代收"——钱一分没进公司账户,
税局照样把三年账算得清清楚楚,连"碰瓷"小微优惠的4万块都没放过。

关注Linda,每周一、周二带你读懂最新税务稽查案例。
太励志了!大专毕业,没有光鲜履历,他凭什么在51岁成了又一家上市公司的财务总监?来看看他的成长路径
周六故事汇——35岁被裁那天,她转头开了家跨境财税公司,做的还不赖
跨国企业的大福利来了!快看看你能否享受!9月14日资金池开闸:外债额度提到3.5倍,你的集团够格进池吗?
税务稽查警示案例:私户收款1.2亿被罚2818万移送公安:撕开20年3C大卖全部伪装的,是自己写的一份《收款信息申明》
3300万粉丝网红偷税被罚347万:最大一笔罚款不是偷税,而是"应扣未扣个税"330万
END
看完记得关注@Linda跨境财税
及时收看更多好文
跟踪热点,分析新政策,持续分享最新税务稽查案例。
本团队多位资深顾问老师深耕财税合规领域数十年,擅长境内外股权架构设计,重组涉税安排,税企沟通,转让定价安排,同期资料整理,承接ODI 备案、跨境资金合规规划、海外主体运维、税务疑难整改业务,有实操问题欢迎交流。
我们有丰富的集团公司内训经验,如果有公司内部培训需求,欢迎交流。
扫码关注丨Linda跨境财税
真诚、专业、持续