2026年6月起,河北、上海、江苏、湖北、陕西五省市率先启动新版增值税申报表试点——小规模纳税人和一般纳税人,不再分表填报,两套申报表正式“合二为一”。
这不仅仅是表格数量减少,而是从申报逻辑到填报习惯的一次系统性重构。全国推广只是时间问题,无论你是否在试点名单上,都值得提前搞懂。
1
试点启动,
全国推广倒计时!
一、试点地区与时间
• 河北、江苏、湖北、陕西:2026年6月1日启动
• 上海:2026年6月5日启动
• 试点对象:由各地主管税务机关确定,通过电子税务局弹窗、短信等方式通知
二、推进路径:“双轨验证、单轨运行、全面推广”
简单说就是:先在五省市小范围试点,新旧两套表同时跑,用真实业务来测试效果;验证成熟后,新旧两套体系并存一段时间,部分纳税人先切换新表、部分继续用旧表,平稳过渡;最终总结经验、固化系统,全国统一启用新表。
特别提醒:
• 非试点纳税人暂不用切换,但新表逻辑是全国大方向,建议提前熟悉,避免“突然换表”时措手不及。
• 试点纳税人则需留意7月申报期起,正式启用新表,务必按主管税务机关通知操作。
2
核心变化,
不止是“少填几张表”!
这次改革,改的是整张表的底层逻辑。我们从表、前置表、栏、逻辑四个层面逐一拆解。
一、表变:一张主表取代两张表
过去,一般纳税人是1张主表+5张附表,小规模纳税人是1张主表+2张附表。两套表单、两套逻辑、两套填报口径。

现在,除附列资料(三)外,不再区分增值税一般纳税人和小规模纳税人表单,有纳税人使用同一套表单。主表、附列资料(一)(二)、减免税明细表全部统一。
更惊艳的是——新主表仅设20个栏次,却替代了旧版一般纳税人主表(41栏)和小规模主表(25栏)的功能。
这不是简单压缩,而是增值税法统一税制框架的体现:一般计税和简易计税,不再是“身份标签”,而是“方法选择”。申报表合二为一,正是这一立法逻辑的落地。
二、新增前置表:《业务信息表》——新表的“总开关”
填表顺序变了:先填《业务信息表》,再进主表。
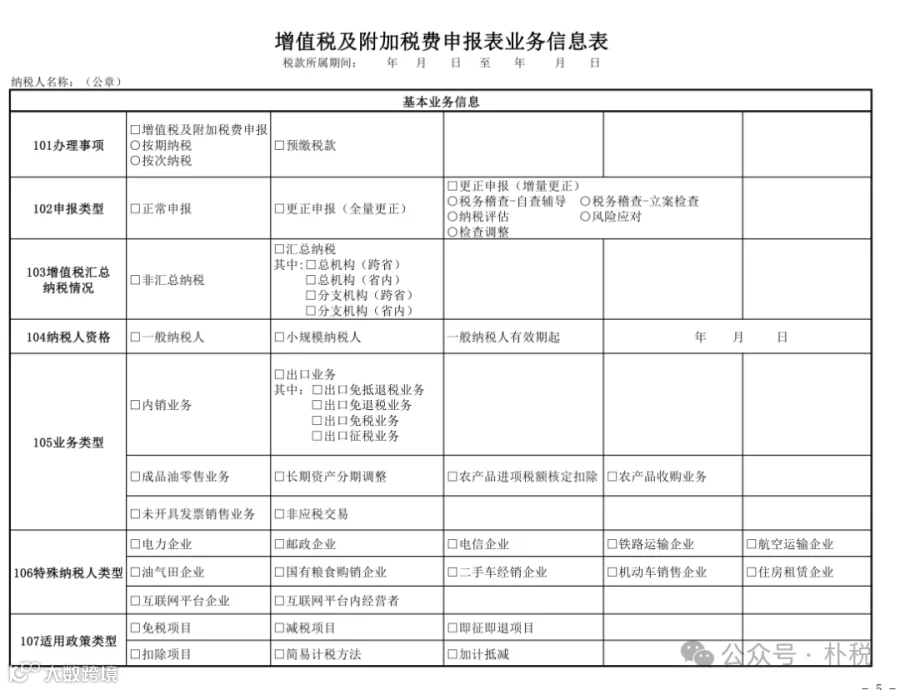
这张表通过101–107七组标签,为纳税人“画像”——登记属性、适用优惠、特殊业务类型等。系统根据标签动态生成适配你业务场景的申报界面,只展示你需要的栏次和附表,无关内容自动隐藏。
这解决了旧表“所有栏次堆在那,用不用都得看”的老问题。看似多填一张表,实则后面少填无数无用栏次,定制化申报成为现实。
三、栏变:有删有增,编号全面换新
官方说“主表结构没变”,是为了尊重习惯——但内容调整不小。

1、主表删了什么?
• 一般纳税人旧表17个栏次被删除;
• 现行报表的附列资料(四)被整体删除(其中加计抵减额等调整至附列资料二附1);
• “免、抵、退应退税额”移至附列资料(二);
• 检查调整类栏次全部删除,改为通过《业务信息表》更正处理。
2、新主表增加了什么?
• 线上交易销售额——与《互联网涉税信息报送管理规定》衔接;
• 未达起征点免税销售额——小规模纳税人特有,从“享受小微企业免征增值税政策”栏次调整而来;
• 加计抵减额——通过附列资料(二)附1填写,弥补旧表“空中抵减”空白。
3、名称和编号也变了:
•“应纳税额”改为“按一般计税方法计算的应纳税额”;
•“简易计税办法计算的应纳税额”改为“按简易计税方法计算的应纳税额”。
• 栏次编号不再纯数字,如 0B11 这类“数字+字母+数字”组合——别按老习惯找栏次了。
四、逻辑变:从“身份决定表单”到“业务决定栏次”
附列资料(一)细化了六种计税方法:一般计税、简易计税、免抵退税、免退税、免税、分支机构预缴。
小规模纳税人以前只看“征收率”一行,现在六种方法全在——系统虽然会折叠,但你自己得知道它们在哪儿。
最直接的红利:未来从小规模转一般纳税人,不再“换表”,而是“解锁”更多栏次,无需重新学一套表单逻辑。
3
新版申报表,
最新最全填报流程!
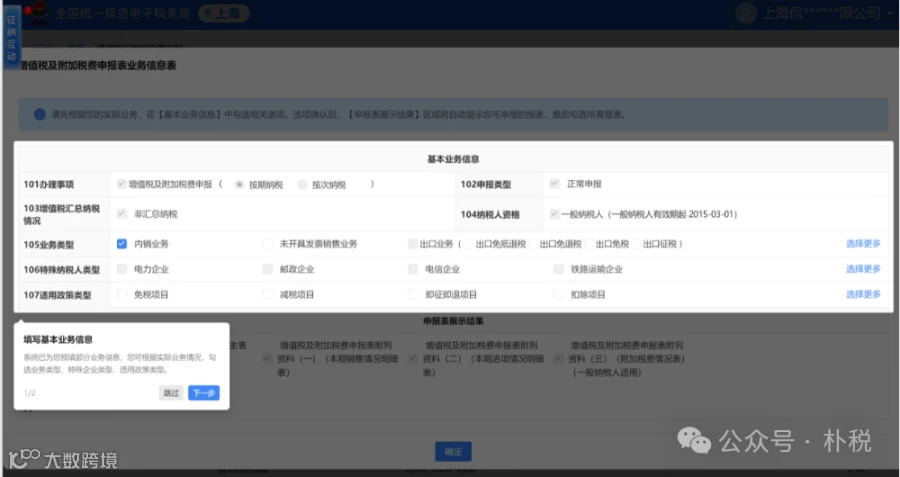
一、先填报业务信息表
新版增值税申报表增设《业务信息表》,系统自动采集纳税人的登记属性、适用优惠政策、特殊业务类型等标签信息,纳税人选择确认后,由系统智能判断并动态生成适配纳税人特殊业务场景的申报界面。

二、进入申报表主表填报页面
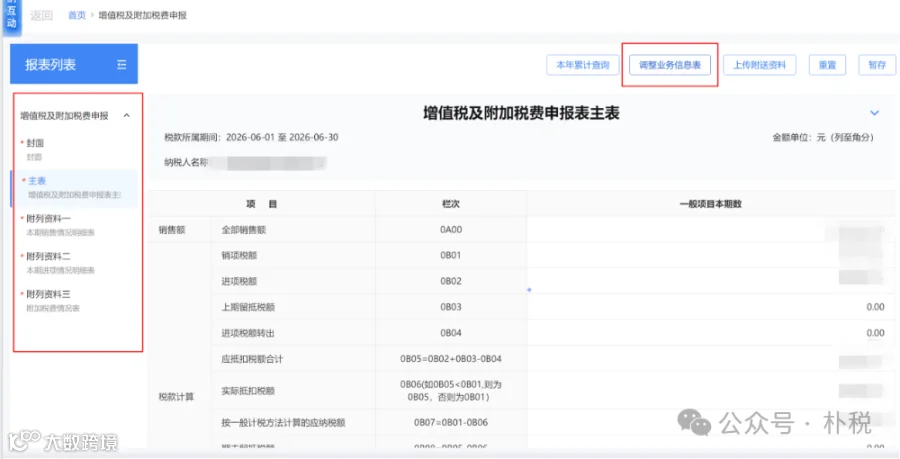
完成《业务信息表》填报后,纳税人将直接进入申报表单填写内容页面,新表尊重纳税人申报习惯,保持了《增值税及附加税费申报表主表》《增值税及附加税费申报表附列资料(一)》《增值税及附加税费申报表附列资料(二)》《增值税及附加税费申报表附列资料(三)》及《增值税减免税申报明细表》整体结构不变。
小贴士:《增值税减免税申报明细表》仅对业务信息表中勾选“减税项目”或“免税项目”的纳税人展示,申报过程中,若需调整业务信息表信息,可以点击报表上方“调整业务信息表”补充调整信息!
三、附列资料填报要点
系统自动预填数据,纳税人可依次进入《增值税及附加税费申报表附列资料(一)》《增值税及附加税费申报表附列资料(二)》《增值税及附加税费申报表附列资料(三)》确认填报数据准确性。
《增值税及附加税费申报表附列资料(一)》可根据实际业务情况,增加项目及栏次。
1、《增值税及附加税费申报表附列资料(一)》及其附表
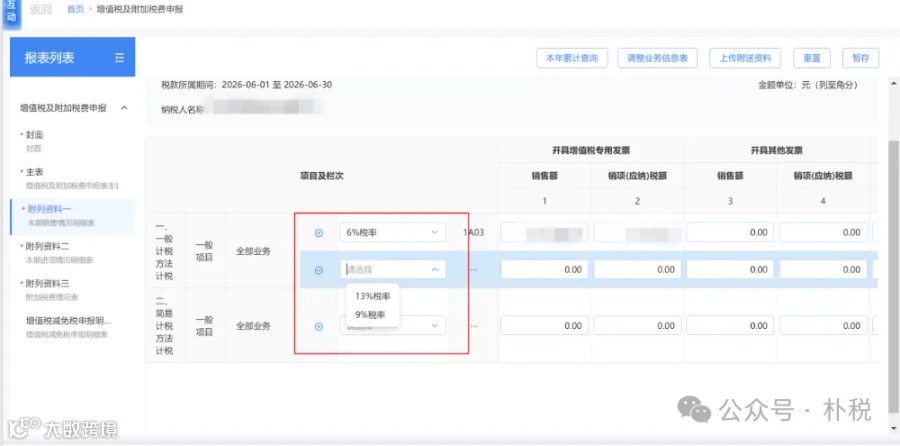
《增值税及附加税费申报表附列资料(一)》
①新表《增值税及附加税费申报表附列资料(一)》,增设附1《未开具发票销售情况明细》,用于核算纳税人本期正数、负数未开票收入情况。
若纳税人存在未开票收入,请在填报《增值税及附加税费申报表附列资料(一)》前,先行填写附列资料(一)附1未开具发票销售情况明细表。

附列资料(一)附1《未开具发票销售情况明细》
②新表整合扣除项目明细至附2《扣除项目明细》,用于记录按规定以扣除相关价款后的余额计算销售额,以及允许从含税销售额中扣除相关价款后计算销项税额或者应纳税额的价款扣除情况。对于存在上述情形的纳税人,请在业务信息表中勾选“扣除项目”后启用该表。
若纳税人存在扣除项目,请在填报《增值税及附加税费申报表附列资料(一)》前,先行填写附列资料(一)附2扣除项目明细表。

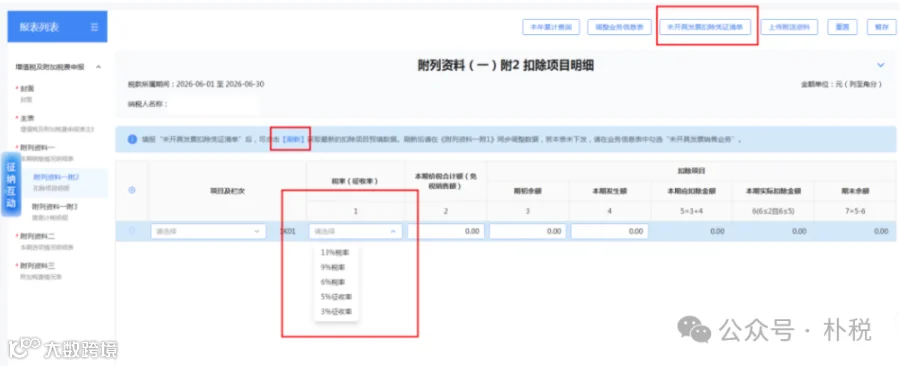
附列资料(一)附2《扣除项目明细》
③新表增设附3《简易计税明细》,用于记录纳税人简易计税项目的应税情况,对于有简易计税销售额的纳税人,请在《业务信息表》中勾选“简易计税方法”后启用该表。
若纳税人存在简易计税项目,请在填报《增值税及附加税费申报表附列资料(一)》前,先行填写附列资料(一)附3《简易计税明细》。

附列资料(一)附3《简易计税明细》
2、《增值税及附加税费申报表附列资料(二)》及其附表

《增值税及附加税费申报表附列资料(二)》
《业务信息表》中的“加计抵减”选项仅供按规定适用增值税加计抵减政策的纳税人勾选确认,不符合加计抵减清单制管理的纳税人该项置灰并提示不允许填报。
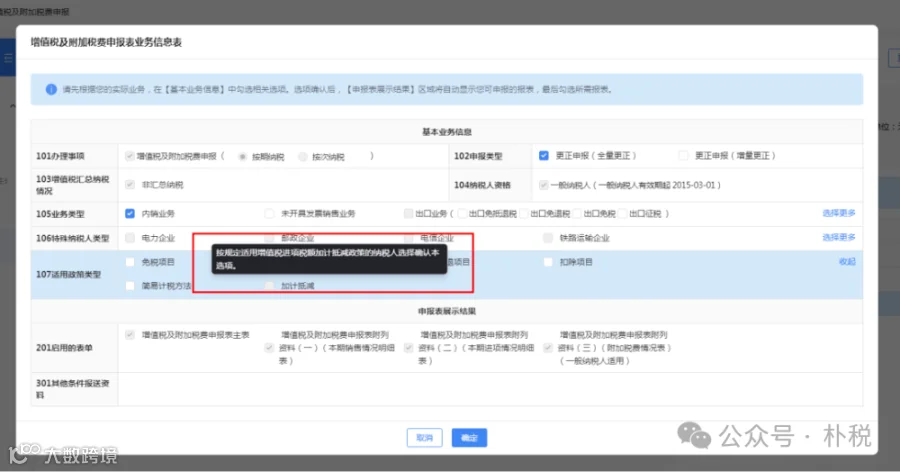
对于适用增值税加计抵减政策的纳税人,可进入附1《本期加计抵减情况明细》,其中,不得加计抵减项目可下拉选择,如:集成电路企业外购芯片、出口业务、总分支机构间、同一控制下的企业交易、委托加工业务等。

附列资料(一)附1《本期加计抵减情况明细》
3、《增值税及附加税费申报表附列资料(三)》

《增值税及附加税费申报表附列资料(三)》
四、提交申报,注意比对规则
表单确认无误后,点击【提交申报】完成申报操作。
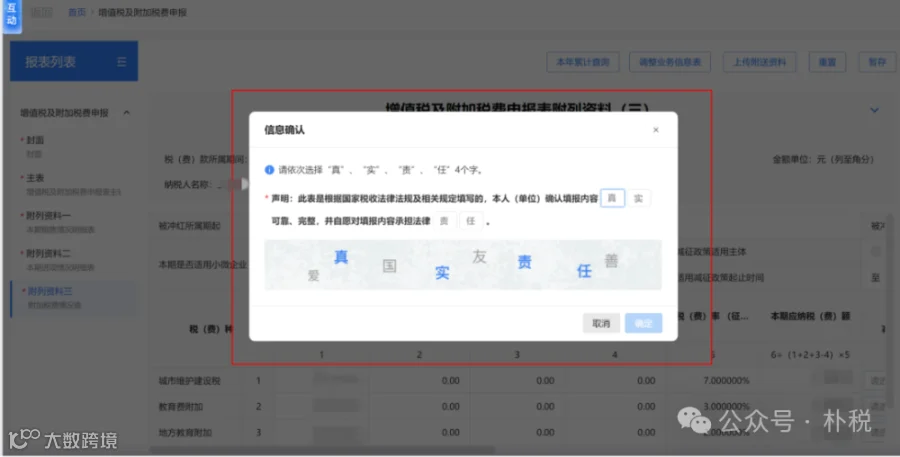
若纳税人在填表过程中出现错误或者违反表单内部勾稽关系的情况时,系统将在纳税人提交申报时进行提醒。
①“提示性比对”异常(橙色感叹号):若填报有误可以点击“返回修改”针对比对提示检查修改原表单内容。
修改完成之后可再次点击“提交申报”进行申报缴款;若填报无误纳税人可点击“确认提交”,直接进行申报缴费。
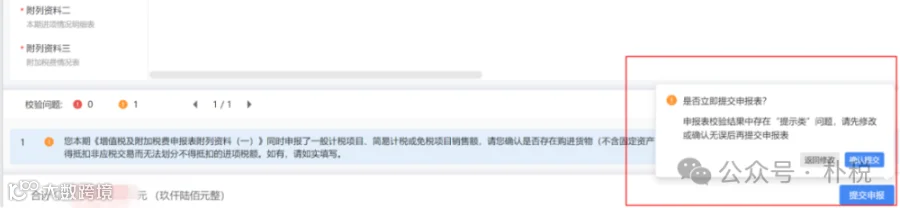
②“强制类”比对异常:若确认无误可点击强制提交,但需填写比对不符的具体原因说明,并上传相应的佐证材料。
点击确定后启动异常转办流程,可在【我要查询】-【涉税信息查询】-【办税进度及结果信息查询】查询处理进度,或通过电子税务局征纳互动进行咨询,耐心等待异常锁定解除。


五、税款缴纳
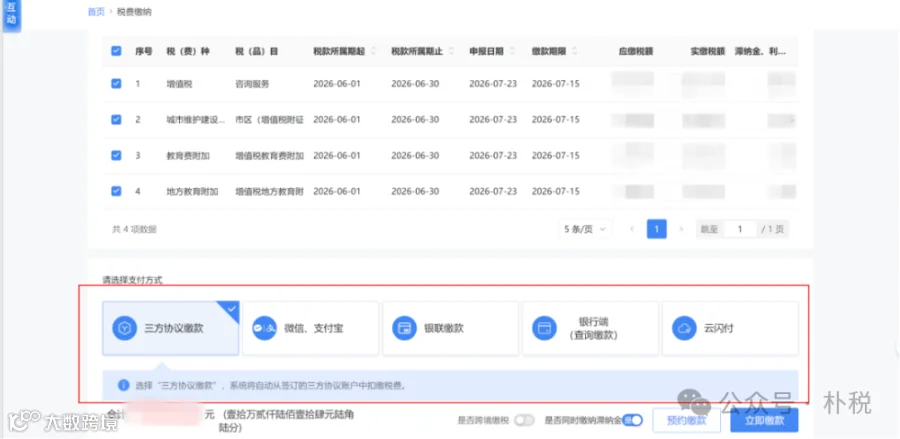
申报成功查验本期税款显示无误后,可选择立即缴款完成本次申报涉及的税费款缴纳。
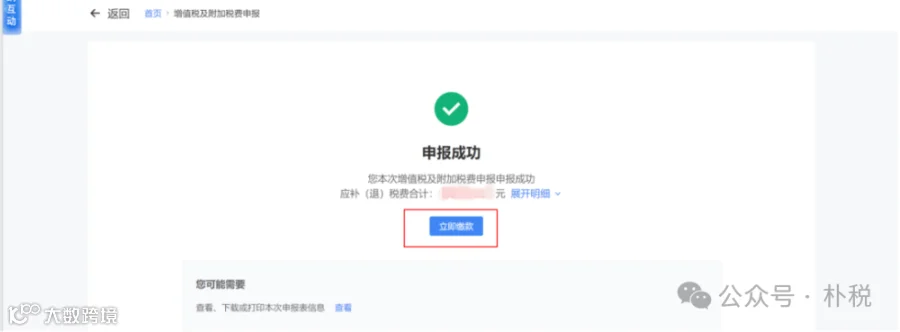
点击【立即缴税】系统自动跳转至相应界面,选择适配缴税方式去支付,即可完成税款缴纳。
(联系电话:13908670852)

 智邦税务师事务所服务内容:智邦财税让您财税无忧,让您创业更简单!从公司注册,财税记账,工商变更、公司注销、股权激励、企业并购、重组、合并、分立事项的方案设计、涉税风险防范及房地产企业土地增值税清算等,为企业提供专业的财税服务,解决企业困扰。
咨询热线:139 0867 0852