


9月10日,周四,午夜。🌙
印度贾坎德邦Adani Godda电厂的一台锅炉,突然“摆烂”了。
监控室里,那条800MW的出力曲线瞬间掉到零,连带整个Adani Godda电厂向孟加拉的送电柱,从1400MW直接跌到750MW以下。
事故本身不大,谁家电厂还没修过锅炉呢?但严重的在后头:
锅炉得先放凉48小时才能开始修,修完又要好几天才能重新并网。
这是The Daily Star 9月11日的原话。也就是说,从周四午夜起算,孟加拉电网至少整整一周要少掉这600-800MW。
放在平时,这点电不算什么——毕竟孟加拉全国装机有33092MW。
但放在2026年9月的孟加拉,这一台锅炉,直接把一个国家电网的真实备用容量摆上了台面。
答案是:零。
一、账面33GW,实际只能拿出一半
先看一张简单的表,数据来自Power Grid Bangladesh的最新统计👇
项目 |
装机/理论值 |
实际供电(9月上中旬) |
|---|---|---|
全国总装机 |
33,092 MW |
13,000–15,000 MW |
燃气(59座) |
约9,000+ MW |
约5,000 MW |
燃煤(8座) |
8,423 MW |
约4,705 MW |
燃油(53座) |
计划9月4,000 MW |
2,500–3,000 MW |
进口(Adani Godda 1,600MW+其他) |
— |
Adani单机故障后<750 MW |
孟加拉这个周末的峰值需求是16,000–17,500MW。
也就是说:
🔴 电力缺口2,000–3,000MW
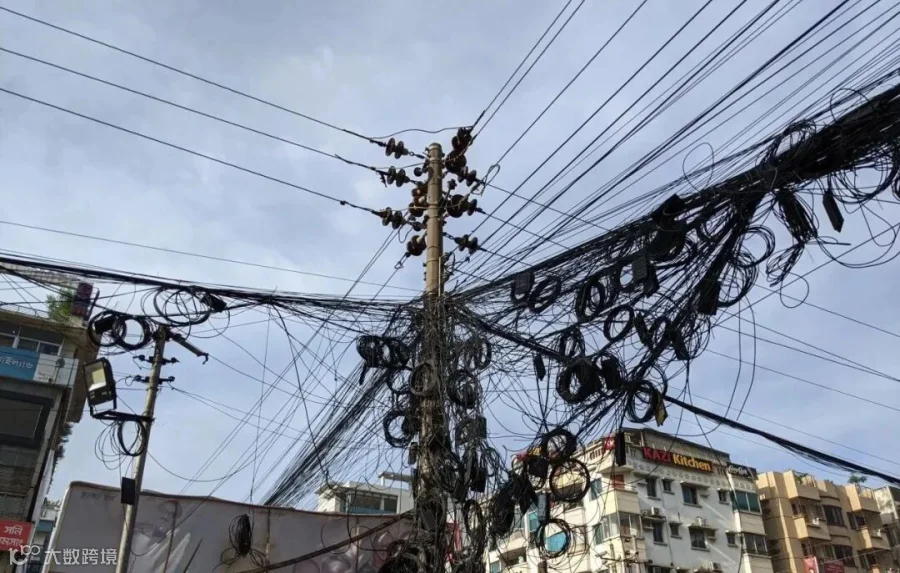
🔴 晚高峰拉闸限电,9月11日已经突破2,500MW
更扎眼的是另一个数据:
全国37座公私电厂,正在因为“能源不足、技术故障、合同到期”三个原因停机。
59座燃气机组里,26座处于“气尽”状态。
这不是一个电厂坏了的问题。
这是整个系统多处同时坏了的问题。
二、三重依赖,一起爆了💥
要理解为什么一台锅炉能闹成这样,得看看孟加拉的电力结构。
它有三个“外头给的”——2026年,恰好一起出了问题。
第一重:印度给的电。
Godda电厂是哈西娜政府2017年签的25年购电协议PPA,没走招标程序。合同电价被临时政府核定比孟国最近的私电对手高出39.7%(Reuters 2026-01-26)。
欠款纠纷一路打到2024年11月,阿达尼直接断电50%施压。拉赫曼政府今年2月已公开表态要重谈这份PPA。
就在这个微妙时刻,Adani的一台锅炉坏了——
这个时间点选得,让达卡政界有人开始往“阴谋”方向想。 这事我们第三节再细聊。

第二重:卡塔尔给的LNG。
这一层比印度那边严重得多。
2026年2月底,美以对伊朗开战,霍尔木兹海峡航运受限。卡塔尔能源 QatarEnergy自3月4日起以“不可抗力”为由暂停向孟加拉供LNG,逐月延长暂停期,最新一次延到9月。
9月9日,卡塔尔能源营销团队跟孟国家石油公司 Petrobangla 高层开会讨论恢复供气——会开完了,结果还没出来。
被迫顶上来的是现货LNG。
8月底,孟加拉重发1个招标、新发3个招标,抢9月至10月初交付的4批货。结果难看:
-
Posco International中到 24.625美元/MMBtu -
TotalEnergies中到 24.25美元/MMBtu
而同期亚洲现货LNG参考价还在12-14美元。
孟加拉实际中标价,接近翻倍。📈
2026年至今,已经接了47批现货。
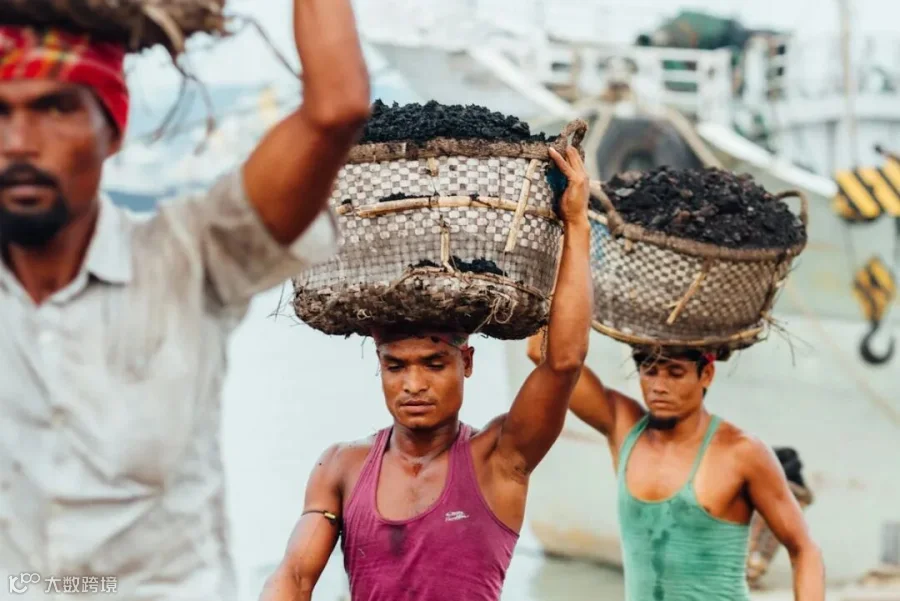
第三重:国内煤电的虚胖。
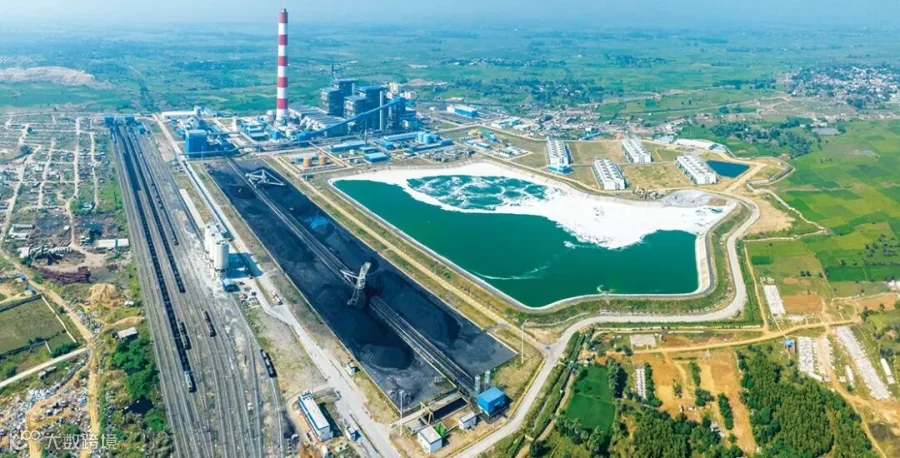
Adani停机后,理论上煤电该顶上。8座煤电厂账面8,423MW。
实际情况呢?👇
- Payra 燃煤电厂 1,244MW
——9月11日机械故障,只发1,000MW - RNPL Patuakhali 燃煤电厂 1,244MW
——煤供应跟不上,平均715MW - Barishal 燃煤电厂 350MW
——电力部说法是“劣质煤”问题,只发171MW -
真正接近满负荷的只有Matarbari 燃煤电厂(1,130/1,150MW)和SS Power 燃煤电厂(1,050/1,224MW)
加在一起4,705MW——账面装机的56%。
8座煤电厂顶不上,孟加拉政府的最后一张牌是燃油:
9月把53座燃油公私厂出力从现在的2,500–3,000MW硬拉到4,000MW。
燃油发电是孟加拉电力成本结构里最贵的一档。
这相当于用财政补贴换晚高峰的灯——撑几天可以,撑一个季度就要吃财政。💸
三、达卡政坛开始飘“阴谋”的口音🕵️♂️
9月12日周六,BNP代理秘书长Ruhul Kabir Rizvi在媒体俱乐部 Jatiya Press Club一场讨论会上公开问:
“Adani电厂为什么技术故障一个接一个?是不是有阴谋、有破坏?”
他原话更重:
“政府一直在按分期付款,按国际协议给印度付款。那为什么还出事?”
他没给出任何证据。但他给了一个参照系:
“2001到2006年间也发生过类似事件。”
那是BNP上一次执政、被停电和政治动荡折腾下台的年代。
这段话值得琢磨的地方不在表面。
Rizvi嘴上是在质疑Adani和印度,手上在做的是替执政党铺一条叙事退路:
电力危机既然短期内解决不了,执政党就需要一个比“我们治理有方但运气不好”更好用的故事。
“外部势力破坏”,就是那个故事。
Rizvi不是在做技术调查,他是在发出一个政治信号——
当停电无法避免,至少要把它外包出去。
拉赫曼本人比他的秘书长要务实:
8月,他就能源危机对全国公开道歉,承诺“不找借口”。
他别无选择——今年2月首次内阁会议定了“物价、治安、电力”三大优先,电力是他签下的第一张欠条。
道歉和“阴谋论”之间的那根缝,就是9月的BNP正在支付的政治成本。
四、远水正在进场,但九月的灯还是得黑💡
也是这周,BPDB主席证实:
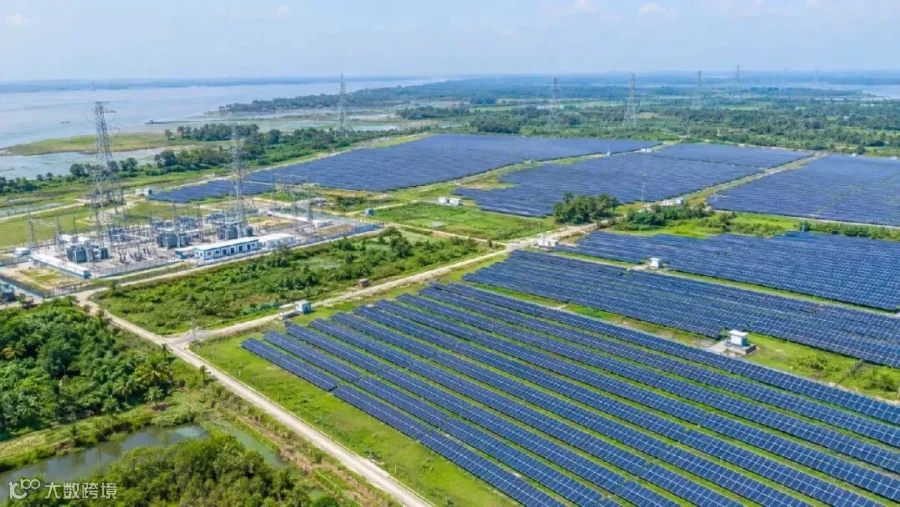
442MW Rampal光伏项目本周将提交ECNEC批准。
选址很有意思——就挨着现有那座1,320MW的Rampal燃煤电厂,用当年为煤电扩建预留的918.5英亩地。填地和围墙都做完了,不用重新圈地,所以造价低。
设计电价6.18塔卡/度:
-
比Sonagazi 220MW光伏的8.87便宜43% -
比Adani Godda进口煤电更便宜得多
政治上也好讲:减少进口化石燃料依赖、减轻孙德尔本斯红树林的环境压力、对齐2030年20%可再生目标——三件事一份文件全占了。✅
但有一个数字,BPDB主席说得很轻:
2028年起分阶段投产。
也就是说,这个本周要批的项目:
解不了今年的停电,也解不了明年夏天停电的近渴。
它是给2028年以后的孟加拉备的药——
2026年的急症,一毫升分不到。💊
五、对在孟中资企业的几点判断💼
电力是目前观察孟加拉政局和生意机会最实的一根测针。
从这周的事件里,我们看出四条:
1. 这场危机的政治账单,会一直摊在拉赫曼政府头上。
卡塔尔LNG“不可抗力”不是技术问题,是地缘政治——就算本月谈成恢复供气,重建信任、恢复长协量、消化现货溢价,至少要两个季度。
意味着:孟加拉这套电力系统将在零备用状态下走完2026年剩余的所有高峰日。
工业化推进、数据中心落地、半导体愿景——一切依赖不间断供电的叙事先打折。📉

2. 结构性机会窗口已经打开,会比预想的大。
Rampal 光伏电站 6.18塔卡/度 一旦立起来,就是孟政府向全国和光伏发电投资者喊话的价格参考。
这个价位有竞争力的“光伏+储能+输变电”整体方案,未来两年在孟会拿到远好于哈西娜时代的待遇——
不是因为BNP更爱清洁能源,而是因为它需要一个比Adani便宜、比LNG可靠的方法论来解套。
同步政府还在推《国家可再生能源发展战略2026-2030》下的全国屋顶光伏计划,分销、EPC、储能、逆变计量总包商都有切入口。
3. 存量PPA议价压力会蔓延。
拉赫曼政府今年2月已开了“重谈Adani Godda”的先例,7月又公开承认Rooppur核电站、Karnaphuli隧道、帕德玛大桥“价格虚高因腐败”。
按同一套剧本:所有哈西娜时代签的高价能源电力PPA,未来都可能被审查重谈——包括一部分中资项目。
建议手上有孟方能源电力合同的,提前准备三层材料:
-
原始招标比价 -
成本构成可审计性 -
当地就业和配套贡献清单
等政府拿Adani数据来谈时,不能空手进会议室。📂

4. 别被“装机33GW”这类官方口径骗了。
孟加拉电力的真实健康度看三个数:
-
燃气机组“气尽”数(当前26/59) -
燃煤电厂出力比(当前8,423→4,705,约56%) -
现货LNG中标价相对亚洲参考价的溢价(当前24+美元/MMBtu vs 亚洲参考12-14美元)
这三个数一天没动,“15天内电力好转”的部长表态(The Daily Star 9月11日报道)就当公关话术听。
这也是判断任何工业用电密集项目(纺织厂扩产、数据中心、化工)落地节奏的真实标尺。📏
Adani那台锅炉,再过几天也许会修好,会重新并网,会向孟加拉再度送出750MW、然后送回1,400MW。
但它48小时冷却期里漏出来的那个东西——
一个国家的电网运行在零备用状态、
一个执政党的秘书长开始暗示外国势力破坏、
一位总理为停电对全国道歉——
不会随着锅炉修好而消失。
锅炉修得好,结构不好修。🔧
孟加拉商业情报(BBI)| 本文数据来源:The Daily Star、Bangladesh Post、bd-pratidin、Financial Express、TBS、Reuters及公开项目库数据。
对孟加拉能源、电力、基建市场感兴趣的企业,欢迎关注我们。 👇