
大数跨境

全球第一律所Kirkland & Ellis 5 亿美元没买法律 AI,而是买了"本体 + 私有数据"的基础设施护城河

全球第一律所Kirkland & Ellis 5 亿美元没买法律 AI,而是买了"本体 + 私有数据"的基础设施护城河 人工智能行动信息港AI HUB
2026-09-13
2
导读:Kirkland & Ellis 5 亿美元没买法律 AI,而是买了"本体 + 私有数据"的基础设施护城,同样的剧本,正在所有把大模型当核心资产的地方上演。
摘要:Kirkland & Ellis 5 亿美元没买法律 AI,而是买了"本体 + 私有数据"的基础设施护城河。同样的剧本,正在所有把大模型当核心资产的地方上演。
文末阅读原文可获取原文 PDF 和中文解读 PPT
▍ 前言
2026 年 6 月 4 日,全球最赚钱的律所 Kirkland & Ellis 和 Palantir 联合发布了一个叫 "Fund Formation Engine" 的东西,地点是 Palantir 自己的 AIPCon 10,客户席里坐着国防部和能源公司的高管,主题演讲是"本体(Ontology)如何重塑企业运营"。
如果你是法律科技圈的从业者,你大概率没怎么在意这条新闻。媒体把标题让给了 Harvey 的 G 轮融资、Legora 的 D 轮融资、Ironclad 创始人跑去 OpenAI 这些"圈内大事"。但这一条 Kirkland × Palantir 的合作才是 2026 年法律 AI 真正的拐点——只不过拐点的方向,跟所有人以为的不一样。
我的判断:Kirkland 没有买法律 AI。他们买的是护城河。
而且这道护城河的设计逻辑,跟你正在做的每一张知识图谱都有关。

往期推荐


5 亿美元的新闻背后,真正的主角是那个不起眼的词:凯易 × Palantir 的「本体」交易,为什么一家 12 人精品诉讼所反而更该关心

用Kimi3的110 亿美元公司Harvey公开承认:法律AI的真正瓶颈不是模型,是「Agent 会不会组织工作」+层级知识图谱

TortSignal如何利用专家推理图谱从数百万医药、法律监管情报信号中筛选有价值线索

LawThinker:动态和静态环境中的深度研究法律AI智能体

法律行业的AI革命:AI时代,律师与知识图谱增强大模型的协作前景和独特价值

从法律文档到知识图谱:开启智能文档解析新时代

RAG无幻觉?评估领先的人工智能法律研究工具Westlaw等的可靠性 - 斯坦福&耶鲁

GraphRAG + DeepSearch: 下一代企业级人机协同大模型推理架构及医药法律等领域Agent深度详解
▍ 背景
先把账算清楚。
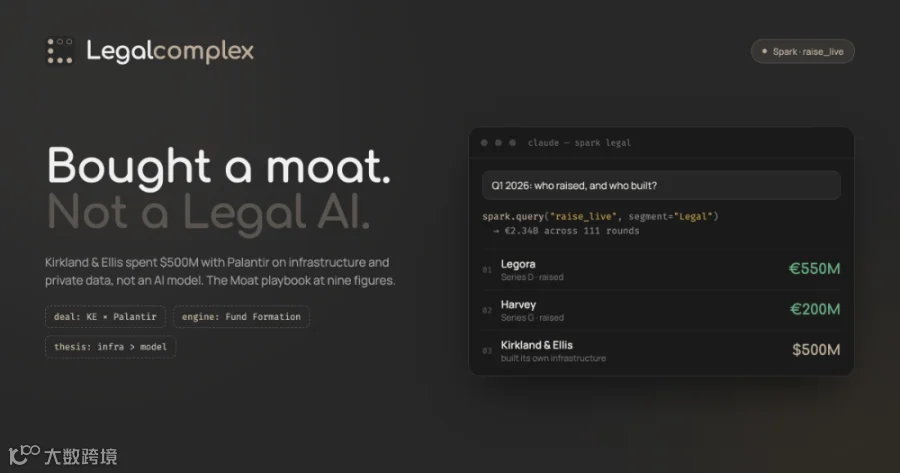
2026 年一季度,法律科技赛道的融资额是 22.3 亿欧元,分布在 111 笔交易里——这是 Spark 数据库给的数字,也是 2024 年一季度 AI 泡沫顶(34.2 亿欧元)以来最强的一个一季度。
钱都去了哪儿?主要是两层:
一层是"模型"——Anthropic、OpenAI 拿走了最大的几张支票,但这些钱不是法律 AI 圈的钱,是大模型基础设施的钱,法律 AI 只是顺带受益。
另一层是"包装"——Harvey 拿到了 2 亿欧元的 G 轮,Legora 拿到了 5.5 亿欧元的 D 轮,两笔交易前后只隔了两周。Harvey 是把 GPT 套上一层法律界面,Legora 也是把 GPT 套上一层法律界面,干的事情在结构上是同一件事。
问题就在这一层
Kirkland 要做一只私募基金的整套法律文件——基金合同、Side Letter(投资人专属条款函)、MFN 条款(最惠国待遇条款)、LP(有限合伙人)身份核实、费用结构、过往业绩——全套文档体量很大,但"非机密"的部分不难,难在"机密"的部分
谁来干这件事?市场上有两种选择:
• 买 Harvey、Legora 这种"法律 AI 包装层"——把 GPT 套上法律界面,几周就能上线,几百万到几千万美元搞定。
• 买 Palantir 的 AIP 和 Ontology——拿一个本体平台加上 AI 层,自己搭一套能在自己机房里运行的、围绕自家数据长出来的系统。几亿美元起步。
Kirkland 是全球第一大所,2025 年总营收 88 亿美元,他们有 1,000 多名做基金的律师,手上握着 5,000 亿美元客户资本的管理经验。从哪个角度看,买 Harvey 都是合理的。
他们没有。他们选了 Palantir。
▍ 方法
这里要讲一下 Palantir 卖给 Kirkland 的到底是个什么东西,因为这是理解整件事的关键。
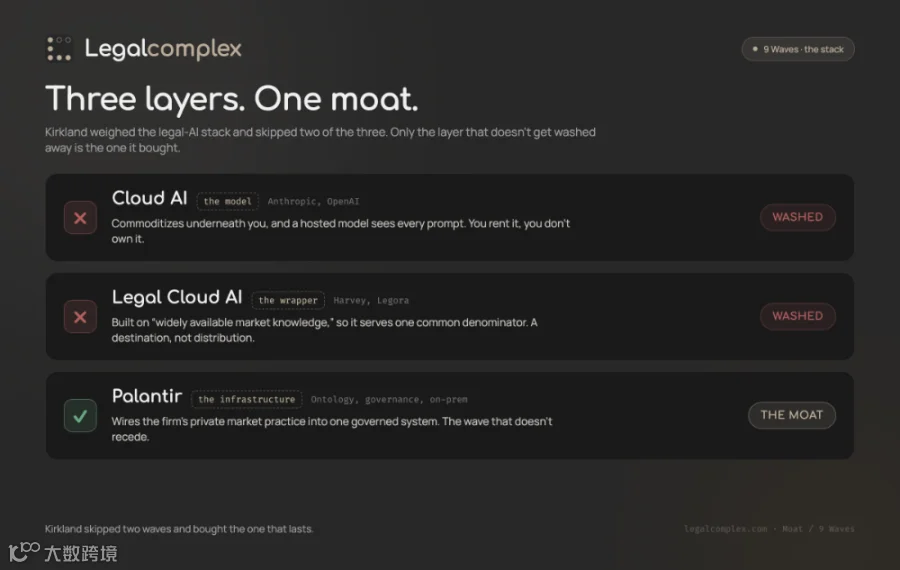
Palantir 把法律 AI 这件事拆成了三层栈(原文图非常清楚,我把它放在这里):
图 · 三层栈架构图:Cloud AI(模型层)/ Legal Cloud AI(包装层)/ Palantir(基础设施层),前两层被冲走,第三层是护城河
最上层是 Cloud AI——也就是基础模型层。Anthropic、OpenAI 都在这里。这一层的特点是:你租得到,但你买不到。今天是 GPT-5,明天可能换 Claude 4.5,后天可能又换成别的。客户的提示词(Prompt)每一次都被模型厂商看到,模型厂商会做日志、做人审、用来做下一轮训练。你用的是别人的基础设施,你的数据是别人的燃料。
中间层是 Legal Cloud AI——也就是包装层。Harvey、Legora 都在这里。这一层建在基础模型之上,套了一层"我懂法律"的界面。问题在于:所有包装层都长在"广泛可得的市场知识"之上。Palantir 自己说得最直白——这些工具"被训练在到处都有的市场知识上,所以它们服务的是同一个公分母"。
换句话说:包装层没有自己专属的数据壁垒。它能买到的所有训练数据,你的竞争对手也能买到。
最底层是 Palantir 这一层——基础设施层。本体(Ontology)、治理(Governance)、本地部署(On-Prem)三个东西绑在一起。
本体是什么?是把一家公司的所有数据——客户、产品、合同、流程、人员、关系——按业务对象而不是按表格建模,让 AI 不是在文档里搜关键词,而是在一个可推理的对象图谱里回答问题。
治理是什么?是每一行数据、每一个对象都带着权限标签,能告诉你"这个 LP 能看到基金的哪一行、看不到基金的哪一行"。
本地部署是什么?是整套系统跑在律所自己的机房里,不上任何一家公有云。
Kirkland 买的不是 AI 模型。Kirkland 买的是:自己的数据 + 自己的本体 + 自己的机房。这三样东西加起来,构成一道 Harvey 和 Legora 都绕不开的护城河。
▍ 结果
Kirkland × Palantir 这套东西有几个具体数字值得拎出来:
• 5 亿美元:Kirkland 这套 AI 计划的总预算,已经花掉大头,未来还会继续投入。
• 180 个 AI 工程师:Kirkland 内部 AI 团队的规模。这个数字比大多数 AI 创业公司的全部员工数都多。
• 1,000 多名基金律师:Kirkland 内部参与这套系统建设的律师人数。他们的判断、他们的先例、他们对市场的理解,全部会被沉淀进那个本体里。
• 5,000 亿美元客户资本:Kirkland 手上管理或服务的客户资本规模。这个数字告诉你为什么这道护城河是有意义的——你管理的钱越多,你能积累的"哪些条款在历史上被写过、被改过、被谁接受过"这种数据就越多,越独家。
• 第一件交付物:Fund Formation Engine,已经在 AIPCon 10 上亮相,运行在 Palantir 的 AIP 和 Ontology 之上。
把这些数字拼起来看一件事:Kirkland 把 5 亿美元花在了"把 1,000 个律师的经验结构化进一张图谱"上,而不是花在"买一个 GPT 套壳"上。
Kirkland 管理合伙人 Erica Berthou 给了一句公开评价——她管这套系统叫"革命性的基金组建引擎",说它"集中并累积了我们最资深律师的专业判断"。这句话翻译成知识图谱圈的语言就是:Kirkland 在用 Ontology 把分散在 1,000 个人脑里的判断,做成一张可查询、可继承、可推理的图谱。
Palantir 在自己的公告里点了一个更深的东西——它说市面上能买到的工具"被训练在广泛可得的市场知识上,所以它们服务于同一个公分母"。
这句话翻译过来:你能买到的数据,所有人也能买到。你不能买到的数据——比如 Kirkland 1,000 名律师在 5,000 亿美元基金交易里沉淀下来的市场实践——才是真正的护城河。
这个护城河有三层叠加:
1. 数据壁垒:5,000 亿美元基金交易里"哪些条款被写过、谁接受过、改过几次、为什么改"——这种数据不在任何公共语料里,只在 Kirkland 自己的档案里。
2. 本体壁垒:把上面这些数据用 Ontology 建模成可推理的对象图谱,需要大量业务理解和工程投入,Harvey 这种通用包装层做不了。
3. 治理壁垒:每一行数据带权限、每一个 LP 看到自己的份额——这不是文档分类能做到的,这是数据建模的活儿。
▍ 专家解读
这件事的解读分三派。
第一派是 Kirkland 自己——Erica Berthou 的口径是"集中并累积最资深律师的专业判断"。Kirkland 把它定义成"AI 增强的律师生产力工具",但骨子里是"把律所当成数据公司来运营"。
第二派是 Palantir 自己——Palantir 的口径更技术化,强调 AIP 和 Ontology,强调本地部署,强调"治理"。他们的潜台词是:通用模型谁都能买,但把模型 + 本体 + 治理绑在一起卖给一家公司,这事只有 Palantir 干得了,因为只有他们有这个工程能力。
第三派是独立观察者——其中被引用最多的是 SmartEsq 的 Esther Chiang,她在独立分析里直接把这套系统叫做"5 亿美元围墙花园"。她的核心论点是:当一家律所变成软件供应商,它的竞争对手不会愿意把最敏感的交易数据路由到对手的平台上。这不是技术问题,是律所伦理和利益冲突问题。
Raymond Blijd(Sabaio 创始人、Legalcomplex 创办人)的判断是三派里最完整的——他在原文里给了三层框架:9 Waves(九浪理论)——基础模型是浪,包装层是浪,两层都会被冲走,只有基础设施层是不退的浪;Moat(护城河)——法律数据不再是护城河,AI 模型也不再是护城河,剩下两道是"私有的、个人的法律数据"和"法律基础设施";Appliance(家电化)——你的 AI 应该像你的办公室打印机,在你的楼里,不在别人的云里。
Kirkland 这一手,刚好把三层全占了。
▍ 产业影响
把视野拉远一点看钱的流向,市场其实已经把信号给了。
2026 年一季度法律 AI 的融资分布是这样的:包装层拿走了大头——Legora 5.5 亿欧元 D 轮、Harvey 2 亿欧元 G 轮,相隔不到两周。基础模型层没拿到法律 AI 圈内的大钱,因为法律 AI 的钱不会直接流到 OpenAI 账上。基础设施层基本没人单独融到钱,因为基础设施层的买家是少数几家巨头,不是 VC 能养出来的生意。
再看 2026 年法律 AI 的并购(M&A)市场——非常一致地,包装层在被卷入更大的东西里:
• Thomson Reuters 收购 Noetica AI
• Legora 收购 Qura
• Doctrine 收购 Maite
• Filevine 收购 Pincites
• LawVu 收购 ClauseBase
五起并购,五笔交易,全部发生在包装层。
我的判断是:钱涌向哪里,哪里就是下一波被吃掉的地方。 Raymond 在原文里管这叫"9 Waves 理论的事实在表格上的呈现"——资本先淹掉包装层,然后包装层被卷成更大的东西。基础设施层,是市场顶端那些最输不起的人决定自己拥有的东西。
信号不只是钱。同一个时间窗口里:Kilpatrick 建立了内部 AI LabIronclad 的创始人离开去 OpenAI 做法律产品市场顶端的人在做两件事——自己建,或者被招进基础模型公司。 没有人在买包装。
这是 2026 年法律 AI 的真实信号:包装层在被吃掉,基础设施层在被自建,市场顶端已经不需要中间商了。
图 · 2026 法律 AI 的两条路径:包装层(Thomson Reuters、Legora、Doctrine、Filevine、LawVu)被卷入更大的东西;市场顶端(Kilpatrick AI Lab、Ironclad 创始人→OpenAI)选择自建
▍ 局限争议
让我反着说,因为聪明的读者会反着问。
反方一:也许根本没有护城河,只是包装。
Artificial Lawyer 的温和说法是——剥掉企业级话术,这里面很多只是"贴了 Palantir 商标的知识管理和流程自动化"。这个反驳有一定道理。"为什么选 Palantir"有一部分是定位,不是物理原理。但反过来——对手买不来的定位,也是一种护城河。本体加权限治理这套东西是真正的工程活儿,不是贴纸。
反方二:既然护城河是围墙花园,那 Palantir 给下一家律所做下一个花园怎么办?
排他协议只覆盖了本次的 Fund Formation 这一迭代。如果 Palantir 真给别家做了,围墙花园就不再是优势,而变成行业标配。这条反方意见是对的——Kirkland 现在的护城河是 Kirkland 的,这一个类目的护城河不是永远能守住的。先动起来的那家、数据最深的那家,先吃到中间这段红利,而中间这段红利在 2026 年的法律 AI 市场里,几乎是全部的游戏。
反方三:对准我自己的反驳——这套判断当然贴合我自己写的框架,因为我就是写这套框架的人。
带敌意的读者会说,作者看什么都是护城河、看什么都是九浪、看什么都是家电化,因为这些词是他造的。承认这个承认的。测试标准不是这一笔交易是否取悦了我自己的先入之见。测试标准是先入之见是否提前命中——选基础设施层而不是模型层、选最窄缝口的业务领域、把接缝压到最小。提前命中了。如果没命中,我写的就是另一篇文章。
护城河的判断能站住。持久性站不住。 还有一道风险是我没法自圆其说的,那就是下一道——
两道接缝。
Raymond 在原文里给了一个大部分人不讲的诚实承认:围墙花园的墙,只有墙内的两处接缝这么宽。你必须自己把这道风险讲清楚,否则整个护城河论述就是空话。
第一道接缝是底层法源。——真正的法律 AI 迟早需要去查法——成文法、判例、法规。这些都是公开的,Kirkland 把原始文本灌进自己的本体,不会有机密外流。但真正的泄露点在法源的"编辑层"——Westlaw、Lexis 的判例摘要、引用追踪、"这条规则是不是还有效"的判定——你向这些供应商查一个判例是否有效,你的提问本身就可能泄露机密上下文,因为你的提问里写着"LP-A 拒绝接受反稀释条款"这种内容。
第二道接缝更致命,是模型本身。——一个托管的基础大模型——OpenAI、Anthropic、Google——会看到你每一个提示词,而在基金组建里,每一个提示词里都流着 LP 名字、承诺出资额、Side Letter 条款。"Palantir 不会访问客户数据"管的是部署层,它对模型厂商什么都没说。
这就是为什么 Kirkland 的本地 GPU 和对开源模型的微调是整盘计划里承重的那一段,不是脚注。你租一个托管模型,你自己关于"机密 AI 数据目前只跑在美国或中国司法管辖下"的论断就 verbatim 套在 Kirkland 身上。
所以为什么护城河成立?因为 Kirkland 选的是那道两道接缝都最窄的业务领域——基金组建。基金组建是一个封闭世界,先例是 Kirkland 自己的,先例天然私有;触及法规的地方,公开文本可以灌进去,但"怎么解读"来自那 1,000 名律师。机构知识替代了 Lexis 编辑层。护城河替代了你本来必须共享的那家供应商。这不是巧合——这就是为什么基金组建是第一个用例。 这一天这套东西扩展到诉讼或公开研究——哪里你绕不开供应商提供的、经核验的原始法律——接缝就重新裂开。本地开源模型是永远关死接缝的唯一办法。
图 · 两道接缝:底层法源接缝(Westlaw/Llexis 编辑层会泄露机密上下文)+ 模型接缝(托管大模型会看到每一个提示词)
▍ 同类对比
把这道护城河论证搬到知识图谱圈,你会发现一个很熟悉的剧本。
去年 8 月,Harvey 和 Wolters Kluwer 绑在了一起——包装层去找数据供应商换数据源。这是包装层能走到的最远的地方了。Raymond 在原文里说了一句我深以为然的话——"苹果、微软、Meta 加起来 9 万亿美元市值也绕不开这条路"。5 亿美元和 180 个 AI 工程师,是做难的那件事、值得护城河的那件事的入场券,不是租一层包装的入场券。
Kirkland 撞上的是法律 AI 这道题——包装层已经被资本喂饱了,基础设施层是顶端的人才值得自建的。
知识图谱圈撞上的是同一个剧本。
把现在大模型公司、本体/知识图谱平台公司、行业落地应用公司排成一排,你会发现 Kirkland 这道题早就写好了答案:
第一层 Cloud AI——大模型公司。OpenAI、Anthropic、Google DeepMind、国内几家头部大模型公司都在这里。这一层的特点是:客户每年换一次底层模型,今天是 GPT-5,明天是 Claude 4.5;客户的提示词每一次都被模型厂商看到,模型厂商会做人审、做日志、做下一轮训练。你用的是别人的基础设施,你的数据是别人的燃料。 这是 9 Waves 里的第一道浪。
第二层 Legal Cloud AI(包装层)——行业落地应用公司。各领域里把大模型套上一层界面、号称"行业懂业务"的聊天机器人和知识助手。这一层建在"广泛可得的市场知识"上——通用语料里有医书、有法规、有公开论文,所有包装层都长在同一个公分母上。没有自己专属的数据壁垒,所有包装层服务的是同一个公分母。 这是 9 Waves 里的第二道浪,也是 Palantir 自己点名要被冲走的浪。
第三层基础设施(Palantir / 本体平台层)——本体/知识图谱平台公司。把客户的数据用本体建模成可推理的对象图谱,加上按对象级别的治理(谁能看、谁能改、谁能推),加上本地部署能力。
国外这一层的代表是 Palantir、Stardog、Ontotext、Neo4j——它们的共同特征是把"客户独有的数据 + 本体建模 + 对象级治理 + 本地部署"打包卖给客户,客户买完能直接在自己机房里跑起来。
国内这一层同样有人在做:柯基数据把 PaaS(本体平台)、KaaS(行业知识图谱)、SaaS 三层叠在一起卖,落地医药大健康、国防安全、工业制造;星环、海乂知、达观等也在做类似定位——把客户的数据结构化进图谱,加上领域本体,加上按对象的权限治理。
这些公司和包装层的根本区别在于:它们卖的不是一个能聊天的界面,它们卖的是一张客户独有的、装着客户自己数据的、带着权限标签的、可推理的对象图谱。 这道图谱上的数据,客户买不到第二份;这套治理能力,客户自己从零搭要花几亿美元和几百人团队。这是 9 Waves 里不退的那一道浪,也是 Kirkland 选中的那道。
Kirkland 用 5 亿美元告诉整个法律圈:底层大模型不是护城河,包装层不是护城河,本体加私有数据加本地部署才是。
这件事翻译成知识图谱圈的语言就是:做 KG 的人真正应该投入的方向,不是把大模型套上一个领域聊天机器人,而是把客户的数据结构化进一张带权限的、可推理的对象图谱。
大模型公司是会被冲走的浪,包装层是会被资本喂饱然后被卷走的浪,本体平台加私有数据是不退的浪。
Kirkland 选对了那一道浪。
▍ 结尾升华
律师不蠢,他们对 AI 不蠢,对护城河也不蠢。
Kirkland 这一手,最值得知识图谱圈读的不是法律 AI 怎么走,而是法律 AI 怎么走验证了一个普适的剧本——任何把大模型当核心资产的生意,都终将撞上同一道墙:你能买到的数据,所有人也能买到;你不能买到的数据——业务里沉淀下来的判断、关系、流程——必须自己用本体结构化进图谱里。
这是 Palantir 这一次撞赢的,也是接下来所有做 KG 的人需要撞赢的同一道题。
如果你正在做一张知识图谱,问自己两个问题就够了:
1. 你那张图谱里的对象和数据,是客户自己独有的、买不到的、还是公共语料里就能找到的?
2. 你那张图谱里的治理——谁能看、谁能改、谁能推——是按业务对象建模的,还是按文件夹文档分类的?
两道都答对了,Kirkland 这 5 亿美元的故事就是你接下来的剧本。
两道都答错了,你就在 Harvey 的 D 轮名单上,等 Thomson Reuters 来敲门。

原始数据与出处
• 5 亿美元 AI 计划 / 180 名 AI 工程师 / 1,000+ 名基金律师 / 5,000 亿美元客户资本:来自 Kirkland & Ellis 与 Palantir 联合发布稿,及 Erica Berthou 在 AIPCon 10 公开演讲
• AIPCon 10 现场语境(国防部、能源客户出席):来自 Palantir 官方活动日程与现场报道
• 三层层栈模型(Cloud AI / Legal Cloud AI / Palantir):来自 Legalcomplex(Raymond Blijd)原文图解
• 22.3 亿欧元 / 111 笔 / 2026 Q1 法律 AI 融资额:来自 Spark 数据库(法律赛道,欧元口径)
• Legora 5.5 亿欧元 D 轮 / Harvey 2 亿欧元 G 轮:来自 Spark 数据库与公司官方公告
• 2026 年法律 AI 并购清单:来自 Thomson Reuters、Legora、Doctrine、Filevine、LawVu 官方公告
• Kilpatrick 建立内部 AI Lab / Ironclad 创始人→OpenAI:来自 LinkedIn 公告与法律科技媒体报道
• Palantir 关于"广泛可得的市场知识"与"公分母"的表述:来自 Palantir 官方公告原文
• "两道接缝"与"封闭世界"论证:来自 Raymond Blijd 在 Legalcomplex 的原文,本号已做转述与展开
• Esther Chiang "5 亿美元围墙花园"提法:来自 SmartEsq 独立分析
• Artificial Lawyer 关于"贴 Palantir 商标的知识管理"的反向评价:来自 Artificial Lawyer 评论原文
• John Browning 前法官关于"数据即平台财产"的早期云合同类比:来自 Legalcomplex 引用
研究底:30 个来源横跨 11 个领域,正文引用 13 处。原文长度 2,315 词,12 分钟阅读时长。
关键词:Kirkland & Ellis · Palantir · 护城河 · 法律 AI · 私募基金 · Ontology · 围墙花园 · Sabaio · 9 Waves · 法律科技融资

往期推荐


三层本体&图谱驱动的医药企业级新一代AI知识平台

Palantir的真正秘密武器——本体论(Ontology)

本体论、知识图谱与大模型融合技术研讨会圆满落幕:产学研共探AI融合新路径

本体论Ontology:让企业级AI大模型真正有效运作的隐藏层

大语言模型时代,本体论还有用吗?

本体论神经符号架构如何破解企业AI幻觉难题?——构建可信赖的智能体Agent系统

超越通用大模型,动态本体重新定义企业知识工程 - Stardog

本体论:让AI真正听懂你的业务语言

ONTOKG- 知识图谱构建新范式:本体导向与内在-关系路由机制

Elsevier旗下SciBite的本体论赋能制药研发:AI与科学专业知识Ontology的完美协同

用LLM打造会自我进化的下一代个人AI知识库及本体价值 - OpenAI联创Karpathy

本体论与3DI:从解释现实到证明真实

AI时代的医药研发专家的一天:本体论驱动的知识引擎如何重塑医药行业超级个体和前沿组织形态

大模型时代本体论Ontology驱动的AI知识引擎助力企业智能决策系统的未来进化-一篇献给企业董事会和CIO的深度思考(第一篇)

智能体AI究竟是什么?本体论能否为其赋能?以生物医药研发为例详细解析

诺华Data42平台:利用Palantir本体论驱动的AIP重塑药物发现的未来

诺和诺德数字化转型之路:本体论Ontology驱动的数据管理革新

AI Agent的认知架构:为什么AI智能体需要本体论和知识图谱

Palantir 会是下一个 Oracle 吗?Ontology本体论重塑制药行业的AI催化剂

我的AI智能体需要本体论Ontology吗?

Palantir “本体论”:是跨时代的AI架构,还是精心包装的“建表”骗局?

Palantir 本体论与知识图谱深度分析及实现路径

微软企业级本体大模型Fabric IQ平台深度解析:从企业数据平台到智能平台的范式转变

将复杂性转化为意识:探索本体论与Palantir的操作性本体模型

AI智能体为何需要本体与图谱存储:构建可靠的长时记忆架构

解锁企业知识图谱的“黑匣子”:OntoEKG重塑本体构建范式,AI赋能数据价值释放

Palantir本体构建指南:Ontology Building – 打造组织的运营层与数字孪生

人工智能本体论:大模型辅助构建AI概念层级体系

知识图谱与大模型的结合:Stardog的本体论和符号化知识蒸馏技术解析

Palantir官方深度解析本体 Ontology系统及知识图谱、大模型:企业自主决策的核心AI引擎

11份深度报告拆解 Palantir:从“本体政治”到 AI 操作系统,揭秘全球最神秘巨头的真相

统治数据的“先知”:Palantir 16 份官方白皮书首度解密,从本体论到战场决策的进化路径

大模型环境下的企业级语境图谱Context Graphs:Palantir 本体论之争的误区,一场价值万亿美元的对话

知识图谱和Prolog在大模型时代的角色对比:逻辑与本体的完美融合

大模型重塑本体工程和知识图谱构建综述:从静态规则驱动到动态生成范式的革命性演进

本体论与知识图谱:揭示语义技术的核心差异

企业级实用本体论及构建指南(4/4):通过Foundry Actions激活数据生态系统

企业级实用本体论与构建指南(3/4):Palantir Foundry中的对象、事件与时间序列

企业级实用本体论的实践指南(2/4):Palantir Foundry如何将组织数据映射到本体概念及关键设计考量

企业级实用本体论及构建指南系列(1/4):Palantir 数据建模的哲学与实践

OntoMetric:破解ESG报告难题的“大模型+本体知识图谱”新范式,准确率提升10倍

零噪声知识图谱提取革命:构建自适应本体驱动GraphRAG系统

Palantir的"本体论"(Ontology)究竟是什么?这个晦涩的哲学术语是其AI业务的核心秘密

工业标准文档的本体知识图谱框架:通过层次化和命题结构实现智能解析

从人类专家到机器:大模型支持的人机协同本体与知识图谱自动构建

本体论:大模型时代企业数据治理的关键基础设施及企业级大模型规模化落地的真正瓶颈

Palantir本体论及AI数字孪生深度解析:构建组织智能的语义操作系统

颠覆认知的知识引擎:Palantir 公司的本体论及其对未来的启示

本体论的力量:为大模型智能体提供可靠的框架,减少不确定性并提高输出质量 - 海外知识图谱公司Stardog的大模型演进

从RAG到GraphRAG:知识图谱、本体论与更智能的AI

70+美国巨头齐聚Palantir AIPCon 8,核能竞赛、制药革命与灾难响应的智能升级。如何用AIP&本体重塑行业未来?

Palantir AIP 深度解析(一):超越 RAG,用本体增强生成(OAG)重塑企业决策

"本体+数据"的魔法力量:Palantir如何从反恐前线到企业级AI的领军者的高速增长故事

Palantir本体论是否在中国可行?颠覆数据建模范式兼论Kimball星型模型。

Palantir CTO重磅解读:将你的业务编译成代码,“本体论”才是数字时代的终极武器

Palantir的“数据操作系统”革命 - 本体Ontology系统

Palantir发布的“本体驱动的智能体”,是AI迈向自主决策的终极形态?

Palantir官方揭秘:如何在商业、国防领域运用本体论和AI基础设施

Palantir揭秘:为什么说“本体”是AI时代的真正护城河?

突破企业级GenAI落地的关键:知识图谱与大模型驱动的本体

解锁知识的力量:深入探究Palantir的本体论与知识图谱

从知识图谱到企业数字孪生:Palantir本体驱动企业级AI应用创新路径

精准人工智能:Timbr的语义本体如何让大模型更智能

什么是“本体论”?——LLM驱动的自动本体生成、数据建模新范式与AI语义层全解


【声明】内容源于网络
0
0
人工智能行动信息港AI HUB
人工智能行动信息港(简称AIHUB)是中国电子信息产业发展研究院响应“人工智能+”行动,由国内AI产业链上下游企业、高校研究机构等发起成立,期望畅通政府与行业间、产业链上下游间、国内与国际间的沟通渠道,共建推动人工智能创新发展的公共平台。
内容 755
粉丝 0
人工智能行动信息港AI HUB 人工智能行动信息港(简称AIHUB)是中国电子信息产业发展研究院响应“人工智能+”行动,由国内AI产业链上下游企业、高校研究机构等发起成立,期望畅通政府与行业间、产业链上下游间、国内与国际间的沟通渠道,共建推动人工智能创新发展的公共平台。
总阅读9.3k
粉丝0
内容755