📢 42张普票,换来公司被追缴约230万!税局到底怎么查出来的?财务人又该怎么避坑?赶紧跟着头条君一起来看看吧!
01
只因42张普票,公司被追缴约230万!
很多人以为,虚开发票的风险主要集中在增值税专用发票上。普通发票不能抵扣进项税,只要不开专票、不骗抵扣,风险就小得多。但北京这起活生生的真实案例,再一次给所有财务人员敲响了警钟:
一、42张“服务费”普票,把利润从581万压到181万
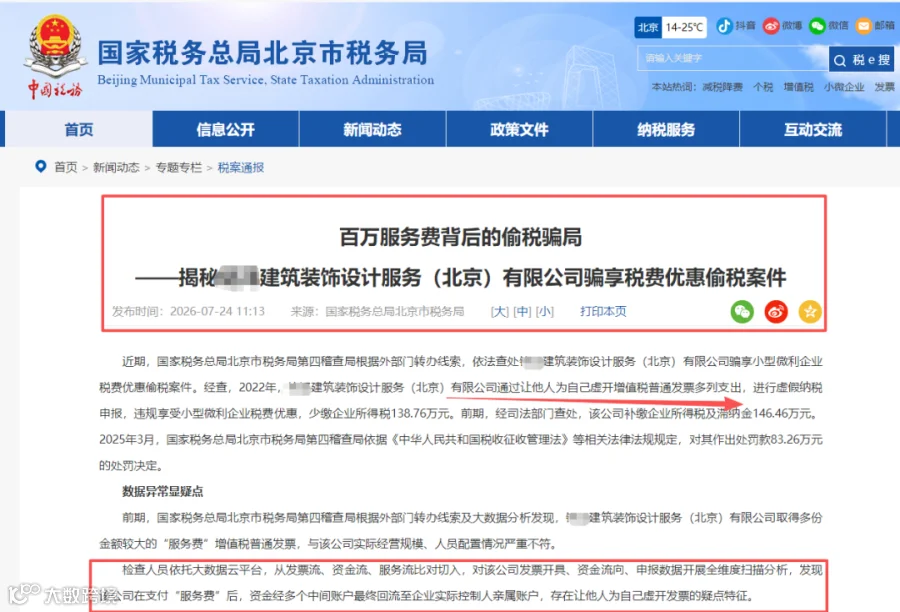
涉事企业是某建筑装饰设计服务(北京)有限公司。
2022年,这家公司让人开了42份与实际经营业务完全不符的增值税普通发票,名目清一色写的是“服务费”。
这些票没有拿去抵扣进项税,而是被直接塞进了企业成本费用里。
账面多了400万元支出,应纳税所得额从真实的581.29万元,被硬生生压到了181.29万元。
这400万的“魔术”,不只是少交了税。
更关键的是,181.29万元——刚好落进了小型微利企业的优惠区间。
就这样,该公司通过虚列成本、虚假申报,违规享受了小型微利企业所得税优惠,少缴企业所得税138.76万元。
是的,42张普票,撬动了138万的税款流失。
二、普票虚开,真的比专票“安全”吗?
很多人一听到虚开发票,第一反应就是“抵扣增值税”。
但发票的风险,从来不是只有抵扣这一条线。
专票出事,通常卡在进项抵扣上;普票出事,往往栽在企业所得税上。
本案里,42张普票真正发挥作用的地方,正是企业所得税。
虚增400万成本 = 人为抹掉400万利润 = 少缴税款 + 套取优惠政策。
所以判断发票风险,不能只问“这票抵不抵税”,还必须追问:
这笔成本真的发生了吗?
跟企业取得收入有没有关系?
合同、付款、交付成果能不能互相印证?
对方到底有没有能力提供这几百万的服务?
不抵扣,不代表不涉税;普票虚开,绝不等于风险打折。
三、税务稽查是怎么发现的?三招锁定
根据北京市税务局公开信息,本案由第四稽查局根据外部门转办线索启动调查。
拿到线索后,检查人员压根没只盯着42张发票看,而是围绕发票流、资金流、业务流展开了三轮核查。
第一轮:看发票,先发现“违和感”
检查人员发现,该公司取得多份金额较大的“服务费”普票。
“服务费”这三个字,在实务中太常见了,但也正因为太宽泛,成了税务核查的重点关照对象。
税务机关不会只看发票写了“服务费”就认了,他们会继续分析:
开票方是干什么的?有没有员工?有没有办公场地?
几百万的服务,对方拿什么来完成?
服务什么时间发生的?形成了什么成果?
收费金额跟企业规模匹不匹配?
一家人员极少、经营规模有限的公司,突然冒出几百万的“服务费”——这本身就是最大的疑点。
第二轮:查资金,发现“回流铁证”
发票可以虚开,合同可以后补,但银行流水骗不了人。
检查人员对资金链进行穿透分析后发现:
该公司支付“服务费”后,相关资金经过多个中间账户流转,最终绕了一圈,流回了企业实际控制人亲属的账户。
这就是实锤。
正常业务中,资金流向应该是清晰的:企业付款 → 服务方收款 → 服务方用于经营支出或合法分配。
但如果资金从企业出去,绕了一大圈又回到老板或老板亲属手里,那就不是什么“服务费”了——这是把利润洗出来,再把成本做进去。
第三轮:实地核查,“服务”根本没有发生过
发现资金回流后,检查人员直奔现场,调取了合同、账簿、凭证和相关业务资料。
几百万的服务费,企业应该能拿出对应的证据吧?
服务合同和具体内容
项目执行计划和人员安排
沟通记录和会议纪要
咨询报告或设计成果
验收确认单和工作量记录
结果呢?拿不出来。
除了合同、发票和付款凭证,任何服务过程与交付成果都拿不出来。
财务负责人没法说明这些“服务费”到底服务了什么。
在确凿证据面前,法定代表人承认了:就是为了省税款,在没有真实业务的情况下让人虚开发票,虚列成本压利润,违规享受优惠。
四、为什么定性为“偷税”而不是“发票违规”?
不少财务人可能会有个惯性想法:
“这事最多算发票不合规,不让税前扣除,补点企业所得税就完了吧?”
大错特错。
本案的法律定性是偷税,而不是一般性违规。
为什么?因为企业完成了一整套主观违法行为链条:
取得与实际业务不符的发票
将虚假发票入账列支成本
人为减少应纳税所得额
进行虚假纳税申报
少缴企业所得税
违规享受税收优惠
这不是对政策理解偏差,也不是会计核算疏忽,而是主动造假、主动隐瞒、主动少缴税款。
根据《中华人民共和国税收征收管理法》第六十三条第一款,在账簿上多列支出,进行虚假纳税申报,不缴或者少缴应纳税款的,就是偷税。
本案的三个关键词,条条命中:多列支出 + 虚假申报 + 少缴税款。
补税、滞纳金、罚款,一样都跑不掉。
⚠️ 特别提醒: 根据《刑法》第二百零五条之一,虚开普通发票,情节严重的(100份以上或金额40万以上),处二年以下有期徒刑;情节特别严重的(超200份或金额超200万),处二年以上七年以下有期徒刑。
本案虚开42份、金额400万元,已经达到刑事立案追诉标准。通报中“经司法部门查处”这八个字意味着:不只是罚款,是可能涉及刑事责任的。
五、约230万左右的代价,不只是钱的问题
该公司少缴企业所得税138.76万元。
前期经司法部门追缴,补缴企业所得税及滞纳金146.46万元。
2025年3月,北京市税务局第四稽查局依法作出处罚,罚款83.26万元。
三项合计约229.72万元。
但企业付出的代价,远远不止这约230万左右账面数字。
一次偷税处罚,还会影响:
纳税信用评级——直接掉到D级,发票领用受限,出口退税暂停
招投标资格——很多大项目直接把有税务处罚记录的企业挡在门外
商业合作——大客户背调一查一个准,合作直接黄了
所以别天真地以为“查到了补上就行”。
补缴税款,是你原本就该交的;罚款和信用损失,才是真正的代价。
上个福利⬇️

<自然人代扣代缴正算与到手反算*自动测算表>模板
▼扫码回复【自然人】▼即可免费领取
限时两天,免费下载
▼▼▼

税局怎么判断业务真假?
财务人看这“七流”就够了
看完上面的稽查过程,很多财务人可能会问:
“税局到底在查什么?他们判断业务真假的依据到底是什么?”
这就不得不提目前实务中衍生出的 “七流一致” 风控思路。
重要前置说明: 目前税法并没有明文规定“七流一致”。传统的合同流、发票流、资金流、服务流,是税务机关判断业务真实性的基础原则;而收入流、成本流、人员流,则是金税四期多部门数据互通之后延伸出的经营层面交叉校验维度。这“七流”属于企业主动自查、规避涉税风险的风控方案,而非法律强制标准。
以下逐条解析,财务人建议收藏:
合同流(业务起点)
核心要求:签约主体、交易内容、金额、结算方式及权责条款,必须与实际业务、发票和资金收付完全匹配。
避坑提醒:杜绝阴阳合同、第三方私下代签,或合同主体与开票方不一致。大额交易务必留存盖章合同;如发生委托收付,需要配套保管三方协议。
发票流(计税核心)
核心要求:发票的购销双方、品名、数量、金额、税率必须如实反映真实业务,与合同和交付记录一一对应。
避坑提醒:严禁变名开票、虚开发票。仅有发票而缺少业务佐证材料(如采购单、验收单),极易被认定为虚开风险。
资金流(收付凭证)
核心要求:优先采用公对公转账,付款方、收款方主体必须与合同、发票保持一致,资金轨迹清晰可查。
避坑提醒:严防私户收款隐匿收入、资金回流(资金过账后原路退回是虚开的典型特征)以及无合理说明的大额现金交易。特殊代收代付业务,要有正式书面协议支撑。
货物流 / 服务流(业务真实性关键)
核心要求:证明业务真实交付。商贸企业需留存出库单、物流运单、入库验收单;服务型企业需保存项目进度单、服务成果、客户验收单。
避坑提醒:警惕 “有票无货” 或 “有发票无服务”,缺乏落地业务材料是税务稽查的重点风险。
收入流(经营总量核对)
核心要求:开票收入、账面确认收入、银行流水、纳税申报收入必须相互匹配,严格按照会计准则确认收入。
避坑提醒:禁止为了少缴税而刻意延迟确认收入,或通过私户收款隐匿营收。系统会双向比对增值税与企业所得税的收入差额,异常即预警。
成本流(收支配比校验)
核心要求:遵循收入成本配比原则,每一笔成本支出都要有对应的业务、发票和交付成果支撑,成本结构需贴合行业正常水平。
避坑提醒:杜绝无票虚列成本。如果营收持续上涨但成本长期不匹配,或毛利率严重偏离行业均值,会直接引发所得税核查。
人员流(跨部门数据交叉比对)
核心要求:工资表、个税申报、社保缴纳记录、银行发放流水及考勤数据必须互相印证,逻辑自洽。
避坑提醒:杜绝虚列员工。税务与人社数据打通后,若账面列支大量工资但社保参保人数严重不匹配,或是营收规模很高却几乎零用工,极易被判定为空壳公司风险。
最后重要提醒:
“七流一致” 的核心本质是业务真实、逻辑自洽。它并不是要求所有单据在同一天到齐,而是要求各项经营数据能够互相印证(例如:有收入就必须有匹配的人员成本和货物消耗)。
虽然 “七流一致” 并非国家强制的法律条文,但在金税四期打通税务、银行、社保、工商等十余个部委数据接口的当下,已经成为企业主动规避稽查风险的标配风控方案。
建议财务小伙伴们定期对照这七流进行自查,确保全链条证据闭环,避免触发系统预警。
财务人最容易“踩坑”的5种情况
尤其第3种
⭐1. 普通发票虚开,同样危险
普通发票通常不能抵扣进项税,但只要被用于虚增成本、少缴企业所得税,就可能形成偷税风险。
判断一张发票能否入账、能否税前扣除,不能只看票面是否真实,还要看背后是否存在真实业务。真发票,不等于真业务;票是真的,也可能属于虚开。
⭐2. 小型微利企业优惠不能靠“做账”做出来
小型微利企业优惠是给真实符合条件企业的政策支持,不是通过压利润、虚增人数、调整资产总额等方式“设计”出来的结果。
如果企业原本不符合条件,却通过虚增成本、隐匿收入或虚假申报进入优惠区间,不仅要补回税款,还可能按偷税处罚。优惠可以依法享受,但不能人为制造资格。
⭐3. 税务稽查看的是完整证据链
现在的风险核查早已不局限于翻账本、看发票。
税务机关可以结合申报数据、发票数据、资金流水、人员信息、上下游经营情况及外部涉税线索开展核查。
建议记住“七流一致”——合同、发票、资金、服务、收入、成本、人员,七条线交叉比对。
尤其是大额、笼统、缺乏成果证明的服务费、咨询费、推广费和中介费,更容易成为核查重点。
企业真正需要准备的,不是一套“看起来完整”的单据,而是一条能够经得起验证的真实业务链。
⭐4. 补税不等于不处罚
发现问题后主动补税,可能影响具体处理结果,但并不意味着此前的违法行为自动消失。
如果已经构成偷税,除追缴税款、加收滞纳金外,税务机关还可以依法处以罚款。
达到刑事追诉条件的,还可能被依法移送司法机关。
因此,企业不能把“出了问题再补税”当成风险控制方案。
⭐5. 财务人员必须守住职业底线
企业是纳税主体,但财务人员往往直接参与凭证审核、成本入账、纳税申报和资料准备。
如果发现业务明显异常,例如没有合同、没有成果、收款方没有履约能力、资金回流、老板要求“找票冲成本”,财务人员应当及时提出书面风险提示并留存沟通记录。
对于明显违法的安排,不能因为“老板要求”“行业都这样”“我只是做账”就放弃职业判断。
是否承担个人责任,需要结合其身份、职责、主观明知程度和实际参与行为判断,不能一概而论。
但有一点必须清楚:
会计凭证上的每一次确认,都不应该建立在自己明知虚假的业务之上。
本文由会计头条原创整理发布,素材来源:会计头条、北京税务总局等。内容仅供学习交流之目的,如有不妥,请联系删除。