|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
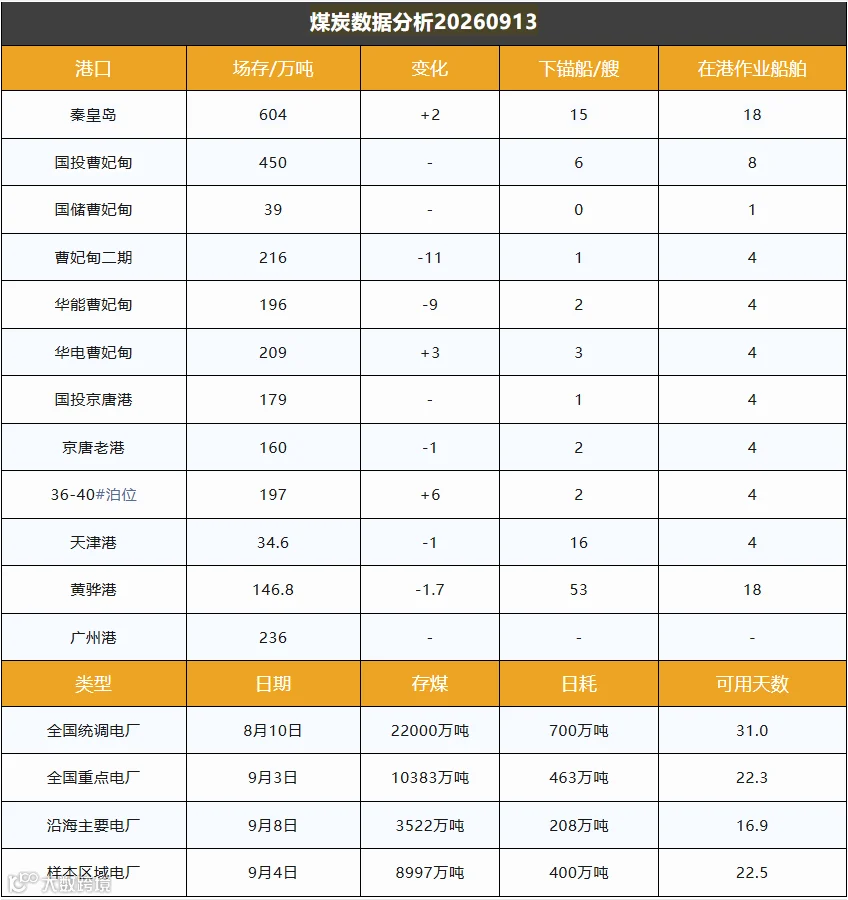
截止9月13日,环渤海港口库存2431.4万吨,环比前一日减少12.7万吨,港口整体场存水平继续回落。
主产区煤价维持弱势下行,矿区出货节奏放缓、销售走弱,市场观望氛围浓厚。当前沿海终端电厂厂存处于合理区间,采购以长协保供煤为主,市场煤主动拿货意愿不强。市场预期最早于下周,双节前备煤叠加部分区域提前启动冬储采购,刚需力量逐步释放,或将带动坑口煤价止跌趋稳,需重点观察实际补库落地力度。
北方港口现货报价整体保持坚挺,产地煤价回落带动集港发运倒挂局面得到一定缓解,但下游接货乏力,港口出货流通不畅,港口集港量持续走低。铁路发运方面,呼局批车数量降至15列以下,到港货源进一步受限。下游电厂坚持压价采购,买卖双方价格分歧较大,现货市场成交整体稀少。
短期市场处于价格博弈阶段,产地煤价向下传导,港口持货商仍有挺价意愿。一方面关注主产区安监管控、煤矿产销变化,另一方面跟踪双节临近下终端补库、区域性冬储的实际释放情况,以此判断煤价止跌时间节点。