


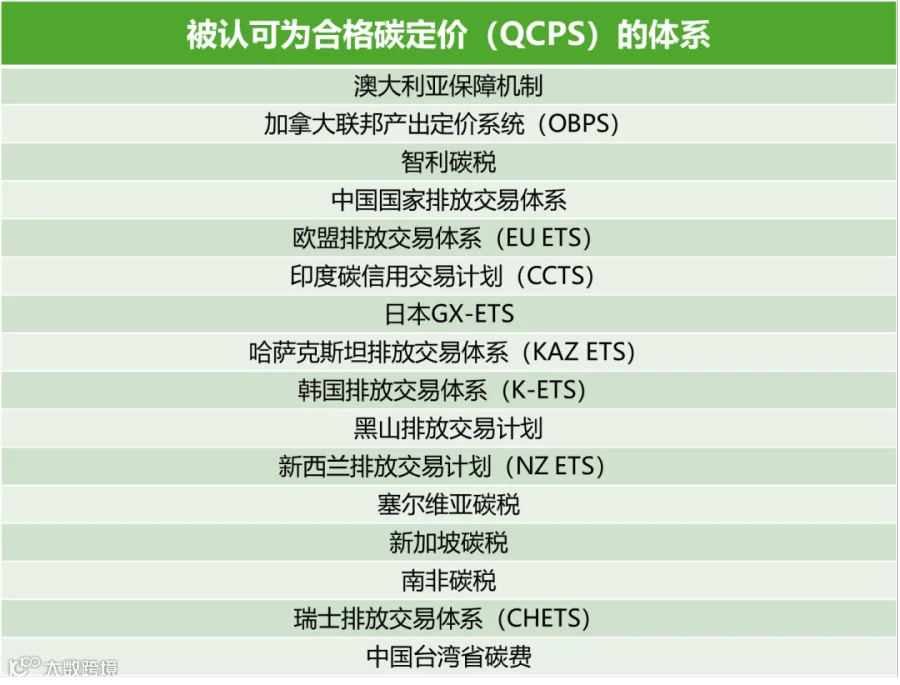
英国政府于2026年7月16日正式发布《碳边境调整机制(CBAM)政策摘要》,明确UK-CBAM将于2027年1月1日实施;2026年9月9日政策文件再度更新,制度进入正式实施准备期。同期,英国税务海关总署(HMRC)公布"当前合格碳定价机制"(QCPS)清单,涵盖16个国家及地区碳市场,中国全国碳排放权交易市场与欧盟ETS、韩国ETS等一同入选,获得英国CBAM体系下的正式认可。本文合并梳理两大事件的核心要点
💡01英国为什么也要搞CBAM?
CBAM全称 Carbon Border Adjustment Mechanism,翻译过来就是「碳边境调节机制」。听起来高大上,本质其实很简单:
👉给「高碳进口商品」,额外加一道碳价。
英国为什么要这么做?一句话:防止「碳泄漏」。
英国本土企业要承担 UK ETS(英国碳排放交易体系)下的碳价。可如果对进口商品不征这道「碳关税」,就会形成一个怪现象:
⚠️高碳产品从国外进口更便宜,本土企业反而被「挤出」市场。
企业就会把生产转移到碳价更低的地方去 — 这就是典型的「碳泄漏」。结果是,全球总排放没减下来,本国产业还被掏空。
UK-CBAM的设计逻辑很直白:让英国境内外承担一视同仁的碳价;谁碳成本高,谁就交相应费用。
📜英国财政部在政策摘要里写得很清楚— CBAM 要让英国的脱碳努力真正带来全球排放量的减少,而不是简单地把碳排放转移至海外。
✅UK-CBAM在监测和核查方法上,尽量与欧盟CBAM 保持互操作性。
📜政策原文明确提到:「监测和核查实际排放数据的方法,广义上旨在支持与欧盟CBAM 的互操作性,以减轻行政负担。」
对中国出口企业来说,这是一条好消息:你做的排放数据、核查报告,可以「一举两得」。但要注意,UK-CBAM 不是欧盟 CBAM 的「复制粘贴」:
差异点 |
UK-CBAM |
欧盟CBAM |
碳价挂钩 |
UK ETS |
EU ETS |
行业范围 |
首批5个行业(暂未覆盖玻璃、陶瓷等) |
范围更广 |
登记门槛 |
5万英镑(按进口额) |
150欧元/吨标煤 |
申报周期及记录 |
季度申报,6年保存 |
有自身规定 |
🏭02UK-CBAM 覆盖哪些产品和地域?
UK-CBAM首批纳入五大行业:
🔧铝(Aluminium) → 未锻轧铝、铝板、铝箔、铝管、铝制结构件等·
🔧水泥(Cement) → 水泥熟料、白波特兰水泥、其他水凝水泥·
🔧化肥(Fertilisers) → 硝酸、氨、氮肥、NPK 复合肥·
🔧氢气(Hydrogen) → 纯氢·
🔧钢铁(Iron and Steel) → 生铁、钢坯、钢管、钢板、钢铁结构件等大量下游产品.
具体范围以8 位 CN 编码标识,附录里写得清清楚楚。
这里有几个关键豁免,提前给大家划重点:·
铝、钢铁行业的废料商品不在范围内·
部分铁合金(硅铁、硅锰铁、硅铬铁等)不在范围内·
NPK复合肥中的纯磷钾肥(编码 3105 60 00)不在范围内
英国CBAM适用于整个英国, 包括北爱尔兰、皇家属地(包括马恩岛)、海外领土和英国大陆架, 从2027年1月1日起进入英国的货物将受 CBAM监管。
📅03什么时候开始?要交多少?
·2027 年 1 月 1 日CBAM 正式实施,所有符合条件的进口商品开始计算碳价;
·2028 年 1 月 31 日首个会计期企业登记截止;
·2028 年 5 月 31 日首个会计期申报+ 缴税截止;
·2028 年起转为季度申报模式。
2027 整年是「宽限期」 — 只算税,不催交,
·2028 年 5 月 31 日前,第一次申报 + 缴税。此后,转为每季度申报+ 缴税。
💰 04登记门槛:5 万英镑/年
这是 UK-CBAM 跟欧盟 CBAM 最大的差异点之一,不是按吨数,而是按商品价值。具体算法有两条线:
1.前瞻性测试:未来 30 天内预计进口额 ≥ 5 万英镑?
2.回溯性测试:过去 12 个月内实际进口额 ≥ 5 万英镑?
🚨两条线任意一条触发,就必须向HMRC(英国税务海关总署)登记。
登记时会要求提供:姓名、地址、业务类型、EORI 号、VAT 号、未来进口量估算等。登记后不是结束 — 这只是开始。后续还要:
·每个季度申报
·准备核查报告
·保留6 年 记录
💡对中小企业来说,5 万英镑(约合人民币47 万)并不是一个很高的门槛 — 一个中等规模的出货批次就可能超过。建议提前规划,别到了临界点再手忙脚乱。
🧮05 CBAM钱怎么算?公式拆解看明白

拆解三项:
① 内含排放(Embodied Emissions)
=商品生产过程中的直接排放(CO₂、N₂O、PFCs 等)
=排放强度(tCO₂e / 功能单位)× 进口商品重量
② CBAM 税率(CBAM Rate)= UK ETS 平均价格 ×(1 − 行业免费配额覆盖比例)× 减少因子
📌也就是说,UK-CBAM 的税率不是「全球统一价」,而是按行业差异化,反映每个行业实际的碳价承担水平。
举个例子:
·UK ETS价格 80 英镑/吨
·钢铁行业免费配额覆盖80%
·那么 CBAM 税率 ≈ 80 × 20% × 减少因子 ≈ 16 英镑(示意)
📅示例性的CBAM 税率将于 2026 年秋季公布,2027 年起每个季度初更新。
③ 碳价减免(Carbon Price Relief, CPR)
如果你的产品在出口国已经承担了碳价(例如有相应的碳定价机制),可以申请减免。
但需要:
·提供核查过的排放数据
·持有「碳价核查表」
·具备公开可得的定价信息
📊06、中国碳市场获认可:里程碑,但"认可"不等于"免单"
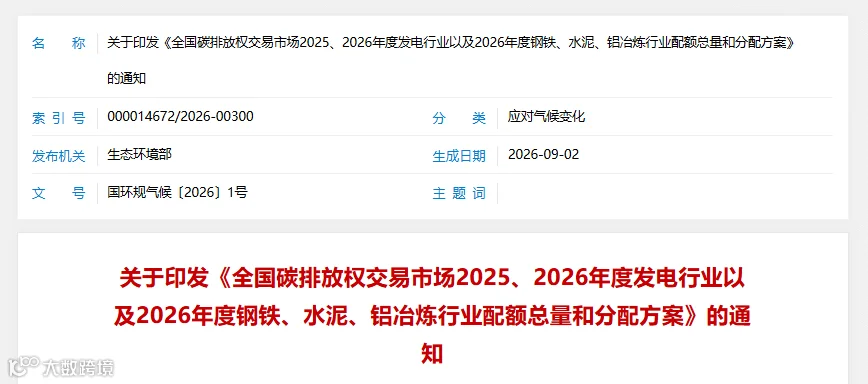
🔍07国内配额收紧与英国CBAM的协同效应
🎯09 给出口企业的4条行动建议:
1. 对照附录编码,确认产品是否在范围内
一旦确认,立即排定合规时间表,别等到2027年。
2. 紧盯5万英镑门槛,提前做好登记准备
即使你只是接近这个数字,也建议提前准备登记材料。30天的评估窗口看似宽松,实则任务繁重。
3. 搭建内部数据台账,越简单越实用
CBAM申报需要大量原始数据:能源消耗、产能、排放强度、重量等。中小企业不必上SAP,但至少要有一份 “工序→设备→计量→产能→能耗”五维数据台账,能随时调取。这也是我们目前重点在做的工作——把能源台账简化到中小企业能落地的程度。
4. 别等到2027年才动手
2027年1月1日一开征,核查机构、咨询机构都会爆满。提前6-12个月准备,才是稳健的节奏。
CBAM申报需要大量的原始数据:能源消耗、产能、排放强度、重量等。中小企业不需要上 SAP,但至少要有一份「工序→ 设备 → 计量 → 产能 → 能耗」五维数据台账,能随时调出来用。
这也是「都水监」目前重点在做的工作 — 把能源台账简化到中小企业能落地的程度。