

 本文作者扑克财经内容团队为防止不可抗力因素导致的失联,欢迎添加本号主编的微信号:puoke002。
铝产业链的起点,是两种不起眼的"土":泛红的铝土矿与洁白的氧化铝。全球74亿吨铝土矿沉睡在西非的雨林之下,中国的"铝业巨人"却要漂洋过海去取土;拜耳法用130年的循环,把石头变成电解槽的"粮食"。本报告聚焦产业链最上游两个环节,拆解资源棋局、提纯工艺与产业格局。
01
引言:一条从"石头"开始的产业链
所有铝制品的生命,都始于地表之下的某块红色石头。铝是地壳中含量最丰富的金属元素(约8%),但自然界不存在游离态金属铝——它全部以化合物的形式沉睡在铝土矿中。要把它变成金属,人类需要完成三次"变身":铝土矿(Bauxite)→ 氧化铝(Al₂O₃)→ 电解铝(Al),其中前两步正是本篇的主角。
在物料账本上,这条路的起点格外"沉重":约4吨铝土矿才能产出2吨氧化铝,2吨氧化铝才能电解出1吨原铝。这意味着,铝产业链有大约四分之三的物流发生在"石头"阶段——谁掌握了优质而廉价的矿石,谁就掌握了整条产业链的起点成本。
"电解铝是这条产业链的心脏,而铝土矿与氧化铝,是给心脏供血的源头。上游每一次政策与资源的波动,都会顺着产业链传导到每一块铝锭。"
02
铝土矿:起点之矿
2.1 什么是铝土矿
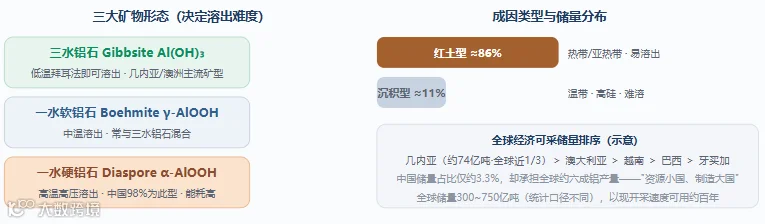
铝土矿是一种富含铝的沉积岩,主要化学成分为含水氧化铝(Al₂O₃·xH₂O)。按铝的氢氧化物矿物形态,分为三大类:三水铝石型(Gibbsite,Al(OH)₃)、一水软铝石型(Boehmite,γ-AlOOH)和一水硬铝石型(Diaspore,α-AlOOH)。矿石中常伴生赤铁矿(Fe₂O₃)、高岭石、石英等杂质,使其外观多呈红、黄或褐色——那种标志性的砖红色,正是氧化铁的颜色。
2.2 两类成因:红土型与沉积型
按成因,全球铝土矿分为两大类:红土型占全球资源约86%,由富含铝的母岩在热带、亚热带经长期强烈化学风化形成,典型代表是三水铝石与一水软铝石的混合矿,品位高、易溶出;沉积型约占11%,分布在中国、地中海等温带地区,以高铝、高硅、中低铝硅比、低铁为特征,以难溶的一水硬铝石为主——两者在拜耳法中的处理难度与能耗天差地别。
图1 铝土矿类型与全球资源版图
2.3 开采方式:露天为主,重装备大物流
铝土矿埋藏浅、规模大,全球85%以上采用露天开采(我国约85%以上露天开采)。基本流程:地质勘探→表土剥离→钻孔爆破→挖掘机铲装→汽车/皮带运输。其中运输费用占剥离费用的40%~70%,是露天开采控制成本的关键——几内亚中资矿山甚至修建长距离皮带与专用铁路、港口,把矿山直接连到码头。地下开采(空场采矿法)占比较少。无论何种方式,国家对采矿损失率与贫化率都有严格上限(露天均不超过8%);现代矿山还须履行土地复垦与生态恢复义务——开采后重新种植树木,把矿坑还给自然。
03
中国:储量3.3%的"铝业巨人"
中国是世界最大的铝生产国,2025年全球原铝产量约7,150万吨,中国占比约59.2%。但支撑这个"巨人"的国内资源禀赋并不优越——中国铝土矿储量仅占全球约3.3%,且98%为溶出性能差的一水硬铝石型,拜耳法处理需更高温度和能耗。国内铝土矿主要分布在广西、河南、贵州、山西四省,合计占全国储量91.9%。
3.1 资源禀赋之"痛"
一水硬铝石硬度高、溶出难,意味着同样的氧化铝产量,中国的矿石消耗与能耗成本天然高于几内亚、澳洲的三水铝石矿。叠加国内矿经多年开采品位逐步下降,供需缺口只能靠进口弥补——对外依存度长期高达约73%,且高度集中于少数来源国。
3.2 进口棋局:几内亚"压舱石"
2025年中国进口铝土矿约2.01亿吨,创历史新高;2026年1-7月累计进口1.40亿吨(同比+13.8%),其中自几内亚进口1.13亿吨(同比+18.5%),占比升至81%~82%。澳大利亚、印尼是重要补充,但短期难以大规模替代几内亚货源——中国铝工业的"矿石生命线"已深度绑定西非。

04
几内亚:全球铝土矿的"心脏"
4.1 为什么是几内亚
几内亚坐拥全球近三分之一的经济可开采铝土矿储量(约74亿吨),矿石以高品位三水铝石为主(主流矿区Al₂O₃含量42%~48%、SiO₂仅2%~4%),埋深浅、易开采,属于拜耳法的优质原料。2025年全球铝土矿产量约4.4亿吨,几内亚产出约1.5亿吨(占34%),远超第二位的澳大利亚(约9,700万吨),大部分流向中国市场。
4.2 中资版图:从"买矿"到"建厂"
几内亚供应市场集中度高(前五家企业出口占比约75%),中资联合体占出口60%以上,形成三大梯队:赢联盟SMB-Winning(魏桥、宏桥、韦立联合体,博凯矿区年产能5,500万吨,2025年出口超7,000万吨,自有港口与过驳船队,是行业绝对龙头);中国铝业(博法Boffa矿区,2025年出口约2,200万吨,矿山-港口配套完整);以及顺达、河南国际等第二梯队。多年来,几内亚只出口原矿、本土几乎不加工——历史上仅俄铝运营过一座Friguia氧化铝厂(约60万吨/年),原矿出口与氧化铝出口之比一度超过500:1。
4.3 资源民族主义:从"卖矿"到"留附加值"
2025年底以来,几内亚政策逻辑发生根本转向——与印尼镍的出口管制思路一脉相承:不再单纯廉价出口原矿,而是要把冶炼加工附加值留在本国,以"建厂换矿权"为核心抓手:
关税加码:2026年1月1日起,铝土矿出口关税由5.5%上调至10%。
矿权大整顿:2025年以来吊销51家以上违规矿企矿权,核查超产开采,资源向大型合规矿企集中。
配额预期:酝酿"非禁运、限超产"的出口配额制——把产量与出口严格控制在许可证框架内,据测算全年出口上限约1.5亿吨(较2025年降约18%),配额向落地本土氧化铝项目的企业倾斜。
强制本土化:年出口1500万吨以上的矿企,须在7年内开工、10年内投产氧化铝厂,否则面临矿权暂停或吊销。
外汇与定价权:矿企出口收入20%~30%须留存几内亚央行;推动建立本国矿石指数,逐步摆脱第三方定价
"从几内亚到印尼,资源国的集体觉醒正在重写全球矿产供应链的规则:矿石可以卖,但冶炼的附加值,要留下。"
4.4 政策倒逼下的"产业大迁移"
2025年3月至2026年6月,三座120万吨级中资氧化铝厂在几内亚集中开建,合计投资约37亿美元、新增产能360万吨/年:国家电投博法项目(约10.3亿美元,配套500万吨/年矿山+250MW电站+码头,计划2028年6月投产)、赢联盟WCAG多巴利项目(超12亿美元,配套300MW自备电站,依托既有矿山-铁路-港口体系,计划2028年底投产)、中铝博法项目(约10亿美元,2026年6月开工,几内亚政府获5%干股并保留增持至35%选择权,计划2029年建成)。几内亚铝产业正从"单纯出口原矿"走向"本地加工"的历史性拐点。
05
氧化铝:铝的"粮食"
5.1 两种"氧化铝":冶金级与精细级
氧化铝是白色粉末状物质,按用途分为冶金级氧化铝(占绝大多数,用于电解铝生产)与精细氧化铝(特种化学品,用于化工、电子、陶瓷、耐火材料等,附加值更高)。对电解铝而言,氧化铝就是它的"粮食"——电解槽的每一次加料,喂的都是氧化铝。
5.2 拜耳法:130年不变的"黄金工艺"
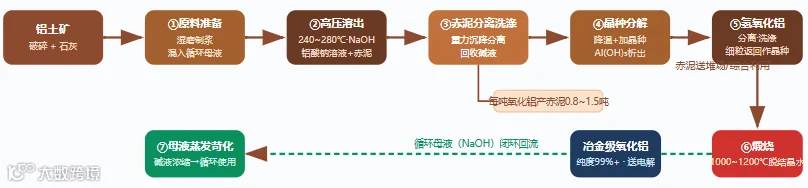
拜耳法由奥地利化学家卡尔·约瑟夫·拜耳于1887年发明,至今仍是全球95%以上氧化铝的唯一主流生产方法。其精妙在于两大原理构成的闭环循环:
原理一(溶出):在高温高压NaOH溶液中,铝土矿中的Al₂O₃溶解生成铝酸钠NaAl(OH)₄;Fe₂O₃、TiO₂、大部分SiO₂等杂质不溶,以"赤泥"形式分离。
原理二(晶种分解):以Al(OH)₃晶粒为"种子",降温使氢氧化铝从铝酸钠溶液中重新析出;分解后的苛性碱母液浓缩后循环利用。
由此形成"强碱—铝酸钠—氢氧化铝—循环母液"的封闭循环,流程简单、能耗较低、产品质量高。拜耳法适用于低硅铝土矿,尤其三水铝石型——这正是几内亚矿"一矿难求"的化学根源。
图3 拜耳法生产氧化铝工艺流程(七步闭环)
5.3 其他工艺:烧结法与联合法
除拜耳法外,还有烧结法(适用于高硅高铁铝土矿,碱石灰烧结)与联合法(拜耳-烧结串联,适用于铝硅比适中的矿石),同属碱法生产范畴。但由于拜耳法流程短、能耗低、产品质量高,仍占据绝对主导地位——这也是中国不得不大量进口低硅三水铝石、以弥补一水硬铝石难溶短板的内在原因。
06
拜耳法的工业细节与"痛点"
6.1 溶出条件:一场"因矿而异"的温度博弈
高压溶出是整个拜耳法的核心工序,其温度取决于矿石类型:三水铝石型可在较低温度下溶出(节能),一水软铝石需中温,而一水硬铝石必须在高温高压(240~280℃以上)下才能溶解——这直接决定了中国用国产矿生产氧化铝的能耗远高于进口矿路线,也解释了为何"低温拜耳法"工艺与低硅进口矿深度绑定。
6.2 赤泥:产业链最沉重的"副产品"
每生产1吨氧化铝,约产生0.8~1.5吨赤泥——这种强碱性(pH可达12以上)红色残渣,因含氧化铁而得名。溶出的铝土矿浆经沉降分离后,赤泥需多级反向洗涤回收夹带的碱液,再送堆场干法堆存或综合利用。赤泥问题有两难:一是量太大(全球每年新增约1.5亿吨以上),二是强碱难处理、堆存占地且环境风险高。赤泥的资源化利用(提取铁、建材化、土壤化)一直是铝工业环保领域的重大课题,也是绿色转型必须跨越的坎。
6.3 能耗与排放
拜耳法需要高温高压溶出、多效蒸发浓缩与高温煅烧三大耗能工序,能耗虽然远低于电解环节,但在铝产业链中同样位居前列;煅烧回转窑/流态化焙烧炉是主要热源与排放点。此外,每吨氧化铝的碱耗、水耗与赤泥处置费用,共同构成氧化铝加工成本的刚性项。
07
氧化铝产业格局
7.1 中国:产能深度过剩的"规模冠军"
中国是全球最大的氧化铝生产国。随着近年新建项目集中投放,截至2026年6月末,全国氧化铝建成产能已达约1.18亿吨/年,但产能利用率不足90%,处于深度结构性过剩状态。与电解铝4500万吨产能天花板"供不应求"的格局相反,氧化铝是整条产业链中供给最宽松的一环——这也意味着,上游矿石成本的变化更容易在氧化铝环节被"消化"而不是被放大。
图4 中国氧化铝供需与产能利用率(产能示意)

注:数据为2026年公开口径(建成产能/预期产量/需求),柱高按比例示意
资料来源:公开研报与行业数据整理(2026年)
7.2 全球:向资源地与需求地双向延伸
全球氧化铝产能的布局逻辑是"跟着矿走"与"跟着电解铝走"的叠加:一方面,几内亚三座中资氧化铝厂(360万吨/年)与澳洲、印尼、印度的产能扩张,体现"就地加工"的资源国诉求;另一方面,中东凭借廉价天然气电力发展电解铝,带动了区域氧化铝需求。全球氧化铝供需整体处于偏松状态,贸易流向持续重构——资源国本土冶炼能力每提升一分,原矿贸易的量就少一分。
图5 几内亚中资氧化铝项目("建厂换矿权"的产物)
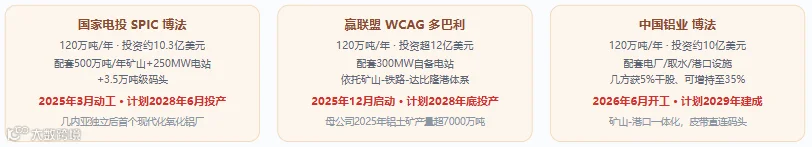
资料来源:中国铝业公告(2026年5月)、见道网、同花顺(2026年)
7.3 一体化:产业链竞争的"终极形态"
氧化铝成本的30%~40%来自铝土矿,矿石保障成为氧化铝企业竞争力的根基。正因如此,行业竞争格局呈现明显的"一体化"特征:拥有海外自有矿山的巨头(如中国铝业几内亚博法、魏桥赢联盟体系),以长协矿锁成本,把"矿石-氧化铝-电解铝"纳入同一张资产负债表;而无自有矿的独立氧化铝厂,在矿石成本波动中最为脆弱。资源保障能力,正成为氧化铝乃至整个铝工业竞争格局的分水岭。
08
全球上游重要企业图谱:从中国龙头到国际巨头
铝产业链的上游,从来不是由市场"无形的手"单独调配——真正决定矿石流向、成本曲线与碳排放坐标的,是一批横跨采矿、冶炼与能源的巨头企业。它们既是生产者,也是产业链的控制者与规则制定者。本节先梳理中国在铝土矿、氧化铝、电解铝三大环节的区域分工与核心企业,再放眼全球,勾勒国际资源巨头的上游版图。
8.1 中国格局:三大环节的区域分布与核心企业
在中国,铝产业链的上游分布呈现出清晰的区域分工:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
从资源集中度看,国内铝土矿开发高度集中于少数头部企业(行业统计口径):中国铝业是绝对龙头,市场份额约35.2%;魏桥创业集团(约28.1%)与信发集团(约15.3%)紧随其后,三家合计占据国内铝土矿资源的大半壁江山。
氧化铝生产中心在山东、山西、广西,三省产量合计占全国70%以上,其中山东是"产量之王"——2025年氧化铝产量3,213.12万吨、居全国第一:魏桥创业集团旗下的宏拓实业氧化铝年产能高达1,900万吨,中国铝业则是全球最大的氧化铝生产商之一。电解铝产能则向山东、新疆、内蒙古集中,而云南正凭借水电优势快速崛起,有望成为第一大产区;魏桥创业集团(中国宏桥)电解铝合规产能达646万吨/年,领跑全球。
8.2 中国核心企业速览:它们为什么重要
|
|
|
|
|---|---|---|
| 中国铝业 |
|
|
| 魏桥创业集团 |
|
|
| 信发集团 |
|
|
| 南山铝业 |
|
|
| 云铝股份 |
|
|
8.3 国际视野:海外资源与冶炼巨头
放眼全球,铝土矿与氧化铝的资源版图同样由少数跨国巨头主导。它们或以矿山储量取胜、或以绿电冶炼见长、或凭一体化体系构筑壁垒,共同构成中国之外的上游力量:
|
|
|
|
|---|---|---|
| 力拓 Rio Tinto |
|
|
| 俄铝 RUSAL |
|
|
| 美国铝业 Alcoa |
|
|
| 海德鲁 Norsk Hydro |
|
|
| 阿联酋全球铝业 EGA |
|
|
纵观中外巨头,上游产业的重要性可以浓缩为一句话:掌握铝土矿就掌握"粮食",掌握电力就掌握"成本",掌握氧化铝就掌握"咽喉"——企业对上游资源的控制力,最终决定其在整条产业链中的话语权。而在几内亚资源民族主义与全球碳约束的共同作用下,新一轮竞争的焦点正从"规模"转向"一体化程度、绿电比例与碳足迹":这既是巨头们的主战场,也是后来者重新洗牌的机会。
8.4 矿山在哪里,冶炼厂是谁:关键点位与"矿-炼"归属
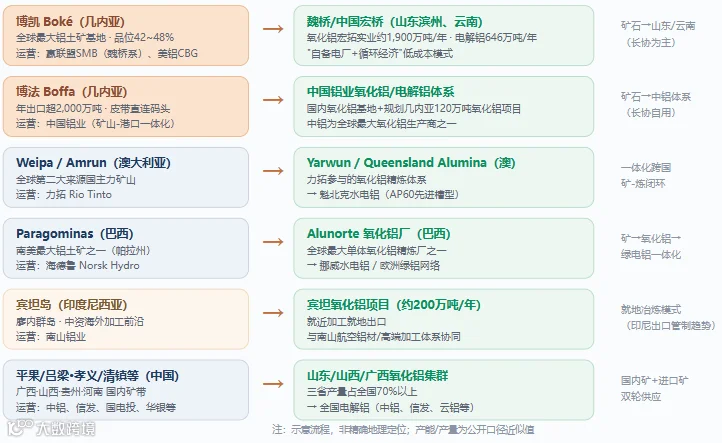
抽象的企业格局背后,是一个个具体的矿坑与厂房。把全球最重要的铝土矿产地和它们背后的冶炼加工归属对应起来,就能看清"资源流向谁、利润归属谁"的全貌:
图6 全球关键铝土矿产地 → 冶炼加工归属(示意流程)
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
把"矿山与冶炼厂"放到一起看,一条清晰的规律浮出水面:每一座大矿背后,都站着一家把自己"冶炼厂"绑在同一根产业链上的企业——赢联盟的矿石喂给宏桥的电解槽,中铝博法的矿粉运回自己的氧化铝体系,力拓、海德鲁则在矿山与冶炼厂之间建起跨洋闭环。谁把矿山与冶炼厂"焊"在一起,谁就同时锁定了原料成本与产能安全,这正是上游巨头最重要的护城河。
09
绿色与未来方向
① 赤泥资源化:从"堆存"到"矿山"——提取铁精矿、生产建材(赤泥基胶凝材料)、土壤化修复、回收稀有金属(钪、钛),赤泥正在从环保负担变为潜在资源;欧盟与中国的低碳政策将持续倒逼处置技术升级。
② 海外资源自主:几内亚"建厂换矿权"与配额政策,推动中国企业从"买矿"转向"本地冶炼+权益矿";西芒杜铁路港口等基础设施的成熟,也在降低几内亚内陆资源开发的物流门槛。
③ 低碳拜耳法:低温溶出、余热梯级利用、数字化控制降低碱耗与能耗;绿色电力在氧化铝煅烧等环节的应用,是全流程降碳的下一站。
④ 供应链韧性:进口来源多元化(澳、印尼、土耳其、巴西)、港口与库存管理、长协锁量,成为对冲单一来源风险的常规动作。
⑤ 精细氧化铝:从"大宗"走向"功能"——高纯氧化铝(电子陶瓷、蓝宝石)、特种氧化铝(催化剂、阻燃剂)等精细产品附加值高,是氧化铝行业从规模竞争转向价值竞争的出路。
10
结语
从几内亚博凯矿区的红色矿坑,到中国氧化铝厂的白色料仓,再到电解槽里银色的铝液——铝产业链的上游双环,书写着一部关于资源禀赋、化学工艺与地缘博弈的故事。中国用全球3.3%的储量撑起近六成的产量,靠的是73%的对外依存与一条从西非跨越大洋的矿石生命线;而几内亚的觉醒,正在把这条生命线改造成"产业链"——矿权、关税、配额与本土冶炼,环环相扣。
拜耳法130年不变的闭环,定义了氧化铝的工艺边界;赤泥的红色难题与深度过剩的产业格局,定义了中国氧化铝的现实课题;而"建厂换矿权"的全球浪潮,正在重新定义"资源安全"的含义——真正的资源安全,不是把矿石运回家,而是把产业链的价值留在自己手里。这既是几内亚的诉求,也是所有资源国的未来,更是中国铝工业必须作答的考卷。
"铝的故事从第一铲红色的土开始。读懂铝土矿与氧化铝,就读懂了铝工业的起点,也读懂了全球资源博弈的底层逻辑。"
推荐阅读:近期相关热点文章
▶扑克财经、扑克活水学堂出品:一套成体系、广度和深度兼具的大宗商品产业链培训内训计划——
交易,是一场漫长的修行。
如何面对盈亏,如何接受变化,如何在该停的时候停下来,是一种修行;
如何照顾自己的身体、精力和状态,让自己有能力把这件事做得更久,也是一种修行。
一边认识市场,一边认识自己。
在浮沉之间,依然保持判断力,依然有好奇心,依然有健康的身体,依然能面对变化,也依然有能力在需要的时候,把自己重新归零。
“贰”,是涨跌输赢,盈亏对错。
“壹”,是慢慢找到属于自己的方法。
而“零”,是即使已经有了答案,也知道什么时候该放下它。
交易如此,生活大抵亦是如此。
如果你也想暂时从熟悉的交易节奏里抽离几天,重新整理一下身体和状态,这次修身营或许可以成为一个不一样的选择。
这是国内第一档专为金融交易员设计的修身静心营。
优秀交易员应当修身、修心、修真,修身为首位
多年奋战市场疲惫不堪的身体,是时候该修复它了。
道家千年传承的养生之法,正是你此刻最需要、最合适的解法!
你将体验
晨起吐纳 · 道家养生功法——修复久坐亏空的身体
行禅 · 宫观巡游——在仙山古观间行走,让云雾与松风滋养元气
仙山之中 · 如常交易——在清静天地间检验心性
站桩 · 禅坐 · 吐纳 · 临帖静心——古法静心,学会情绪归零
煮茶论道——与同道交易员夜话,聊所有盘面之外的真话
作息调频 · 素斋食养——重建身体的节律与秩序
报名咨询
第5期时间:10月17日—10月21日
地点:浙江省台州市 · 天台山
天台山位于浙江台州,是中国佛教天台宗的发祥地,也是中国道教南宗的发源地,享有“佛 窟仙源”之美誉。李白、孟浩然、徐霞客等众多文人墨客曾游历于此,留下了大量诗词游记,具有深厚的文化底蕴。
有意向的朋友请尽快锁定席位,扫码或添加微信puoke009即可报名。
我们会统一协助完成后续咨询及报名对接。
名额有限,如计划参加,可尽快联系我们确认。