算力底座,光链基石
9月9日至11日,第27届中国国际光电博览会(CIOE中国光博会)在深圳国际会展中心举行。这是光电行业最具影响力的年度盛会之一,覆盖信息通信、精密光学等核心领域。
据悉,本届光博会集中展示了高速光模块、LPO/NPO/CPO方案、高性能光芯片、OCS全光交换、算力组网核心高速连接器、光测试测量设备、光无源器件等产品和技术,覆盖从光芯片、光器件、光模块到光纤光缆、测试设备的智算互连全链路,具有较强的产业观察价值。
在全球AI(人工智能)算力基础设施持续扩张的背景下,光通信产业正迎来新一轮景气周期。随着AI服务器集群规模不断扩大,GPU(图形处理器)之间、服务器之间以及数据中心之间的数据交换量快速增长,传统电互联在带宽、功耗和传输距离等方面面临越来越大的压力,高速光互联的重要性随之提升。
政策产业共振,光通信景气上行
9月7日,工业和信息化部正式印发《信息通信行业发展“十五五”规划》,为未来五年信息通信产业定下基调。《规划》提出信息基础设施五年累计投资约3.8万亿元,行业收入至2030年达4.1万亿元,并明确部署400G及以上高速传输技术,重点打造1.6Tb/s光传输系统、200G-PON光接入系统、空芯光纤等超大容量全光承载产品。

来源于信息通信行业发展“十五五”规划
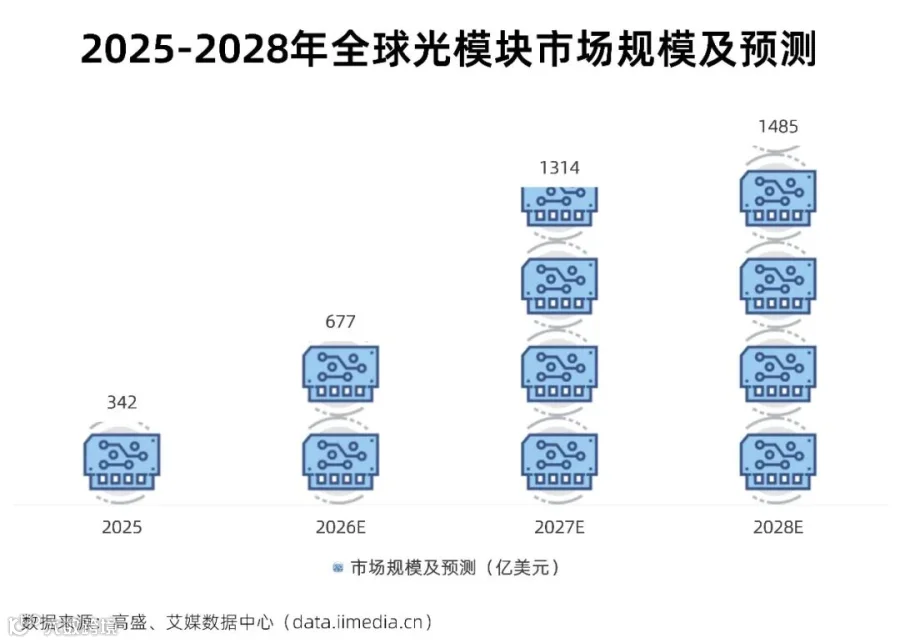
政策红利之下,光通信被机构视为受益确定性最高的环节。开源证券指出,光通信是算网融合的核心纽带,五年累计市场空间达数千亿元。同一日,高盛发布全球光模块深度报告,将2026至2028年全球光模块市场规模预测分别上调33%、81%和115%,预计2028年将增长至1485亿美元。政策定调与产业爆发形成共振,光模块产业链正站在AI算力需求与政策基建双轮驱动的历史性节点上。
政策利好明确,二级市场已先行反应。9月7日通信板块单日上涨6.17%,光模块、CPO同步走强,说明资金并未撤退,而是在龙头与细分方向间轮动。
业内人士分析表示,中期有“十五五”周期托底、行情尚未结束,但短期估值已不便宜,进入“业绩兑现+估值透支”反复拉锯阶段,震荡换手、脉冲式涨跌会是常态,追高容易回撤,关键看订单能否加速。
iiMedia Research(艾媒咨询)发布的《2025年中国光通信模块产业市场状况及标杆企业经营数据分析报告》显示,中国光通信模块行业中,资金流入前三名企业依次为:太辰光、光库科技和中天科技。

点击获取完整报告 >>艾媒咨询 | 2025年中国光通信模块产业市场状况及标杆企业经营数据分析报告
艾媒咨询分析师认为,头部企业资金流入结构显示太辰光和光库科技超大单和大单净流入均较高,表明市场对这两家企业关注度高,大额资金流入意愿强烈。不同规模资金偏好差异明显,大单资金更倾向于太辰光、中天科技等头部企业,而超大单净流入较为分散。资金流向与光通信行业高景气度和政策支持有关,资金流入集中在头部企业,体现出市场更看好头部企业的发展前景。

光通信产业发展概述
光通信产业是以光信号为载体,通过光纤、光芯片、光模块、光设备等核心产品实现信息高速传输的庞大产业链,核心是将算力需求转化为光互联基础设施的建设与升级。随着AI大模型训练与推理对数据传输带宽、时延的要求呈指数级攀升,行业竞争已从传统电信运营商集采驱动的“管道经济”,转向AI算力驱动的全产业链价值重估与技术迭代竞赛。
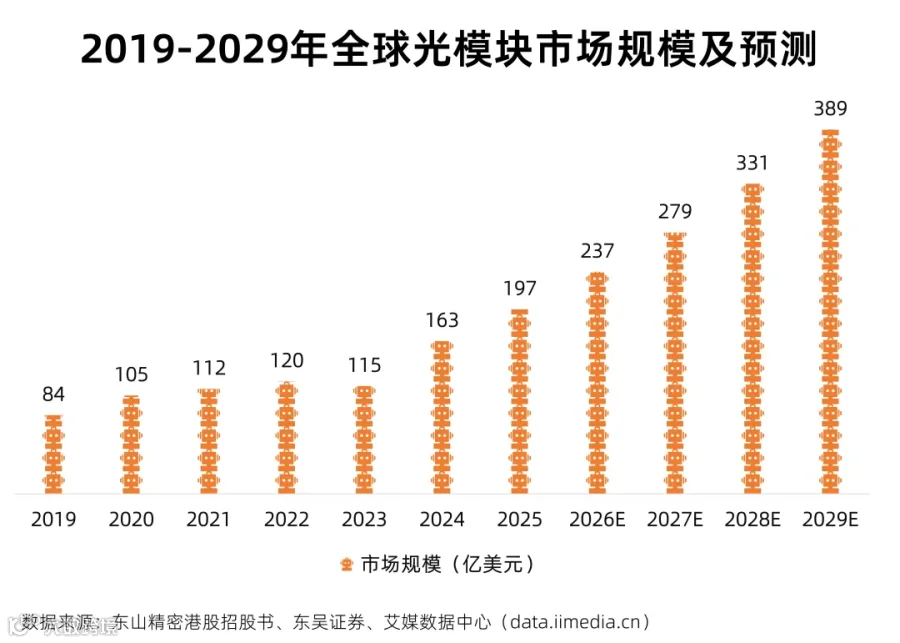
产业规模上,全球光模块市场正经历从400G向800G、1.6T乃至更高速率的加速迭代。数据显示,2025年全球光模块市场规模约为197亿美元,预计到2029年将增长至389亿美元,反映出AI算力基础设施建设对光通信产业的强劲拉动。
政策层面上,国家与地方在光通信产业方面采取了一系列积极的政策,这些政策和措施正在从过去以网络基础设施建设为核心,向“自主可控”与“算力底座”并重的新阶段转变,促进了光通信产业的增长。
国家顶层设计:纳入算力基建战略
2026年6月,工信部印发《“人工智能+信息通信”创新发展实施意见(2026-2028年)》,首次将高端光电芯片、全光交换(OCS)、光电共封装(CPO)确立为人工智能发展底座,要求加快建设400Gbps/800Gbps骨干传输网络,目标到2028年城域算力1毫秒时延圈覆盖率不低于75%。
同月,七部门联合印发《2026-2028硬科技协同发展方案》,自2026年9月起,央企、地方国企及党政机关新建智算中心、数据中心项目算力硬件国产化采购占比不低于75%,采购国产800G、1.6T高速光模块可按设备采购投资额申领最高30%财政补贴。
工信部披露“十五五”通信网络建设规划,未来五年国内六大信息基建总投资突破7万亿元,高速光互联、算力传输网络被明确为数字经济核心底座。
地方积极响应:打造产业高地
广东省发布《信息通信业“十五五”规划(征求意见稿)》,加快6G、光通信、卫星通信、量子通信等关键前沿领域技术攻关。
深圳市印发《深圳市加快推进人工智能服务器产业链高质量发展行动计划(2026-2028年)》,推动光模块向1.6T/3.2T演进,重点布局硅光模块、CPO/LPO/NPO先进封装技术,突破高端薄膜铌酸锂、磷化铟等核心材料与光芯片。
珠海市香洲区印发《光通信产业园建设方案》,重点发展高速光模块、核心光芯片、智能网联汽车光互联等领域。
光通信产业链分析
光通信产业已形成覆盖“材料-芯片-器件-模块-设备-应用”的全链条产业体系,正从传统电信传输需求向AI算力互联、数据中心高速互联与新兴场景融合的多元化生态转型。
光通信产业链涵盖从上游核心材料与芯片、中游光器件与光模块制造到下游设备与终端应用的完整生态体系。

光通信产业链相关企业将在文末集中梳理,以便更系统呈现产业生态布局。
上游聚焦光芯片(激光器芯片、探测器芯片)、电芯片(DSP、TIA/Driver)、核心材料(磷化铟衬底、SOI晶圆、高纯石英)等,是技术壁垒最高、国产替代最迫切的环节。代表企业:源杰科技(688498.SH)、长光华芯(688048.SH)、三安光电(600703.SH)、仕佳光子(688313.SH)、永鼎股份(600105.SH)、光迅科技(002281.SZ)、三安光电(600703.SH)、长光华芯(688048.SH)、天孚通信(300394.SZ)、长飞光纤(601869.SH)。
中游以光模块、光纤光缆、光器件制造为核心,是中国企业全球竞争力最强的环节。代表企业:中际旭创(300308.SZ)、新易盛(300502.SZ)、光迅科技(002281.SZ)、华工科技(000988.SZ)、剑桥科技(603083.SH)、联特科技(301205.SZ)
下游侧重光传输设备、数通网络设备及终端应用,涵盖电信运营商、AI数据中心、云计算、卫星互联网等场景。代表企业:中兴通讯(000063.SZ)、烽火通信(600498.SH)、锐捷网络(301165.SZ)、紫光股份(000938.SZ,新华三)、星网锐捷(002396.SZ)、工业富联(601138.SH)、盛科通信(688702.SH)。
1. 上游:原材料与核心元器件
上游是光通信产业链技术壁垒最高的环节,也是国产替代的主战场,主要包括光芯片、电芯片和核心光学材料等领域。
光芯片是光模块的“心脏”,负责电信号与光信号的转换,占高速光模块成本的30%-60%。
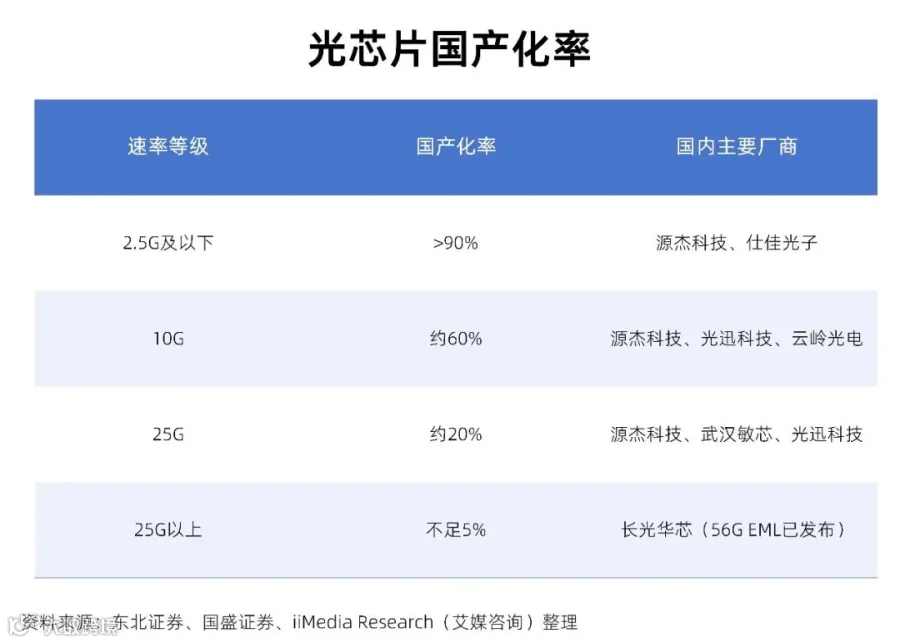
10G及以下中低速光芯片国产化率较高,基本实现自主可控;而25G及以上高端EML激光器芯片国产化率低:数据显示,日本三菱电机占全球约50%份额,Lumentum和Coherent合计约41%,中国本土厂商国产化率仅约9%。国内源杰科技、光迅科技、长光华芯等企业正加速追赶,其中源杰科技CW激光器已通过英伟达认证并批量供货。
数据显示,中国光芯片市场规模将由2024年的66亿元上升至2026年的116亿元,两年CAGR达32.5%。

全球流量快速增长、各场景对带宽的需求不断提升,带动高速率模块器件市场的快速发展,25G 及以上高速率光芯片市场增长迅速。

电芯片以DSP芯片为核心,负责光模块信号编译解码,包括驱动芯片(Driver)、跨阻放大器(TIA)、数字信号处理器(DSP)等,以DSP数字信号处理芯片为主,是高端光模块刚需器件,目前整体仍处于国产替代初期,占BOM成本约20%-30%。高端高速DSP芯片国产化率较低。国内橙科微电子、裕太微等在400G/800G产品上实现小批量试点,但800G及以上高端DSP仍高度依赖海外。
基础材料:磷化铟(InP)衬底就像光芯片的地基,衬底的晶体质量直接决定了芯片的良率和性能。磷化铟分两种:半绝缘型的适配高频晶体管,导电型的用于激光器和探测器。磷化铟衬底全球产能集中于住友电工等海外厂商,国内云南锗业、三安光电等处于扩产验证阶段。
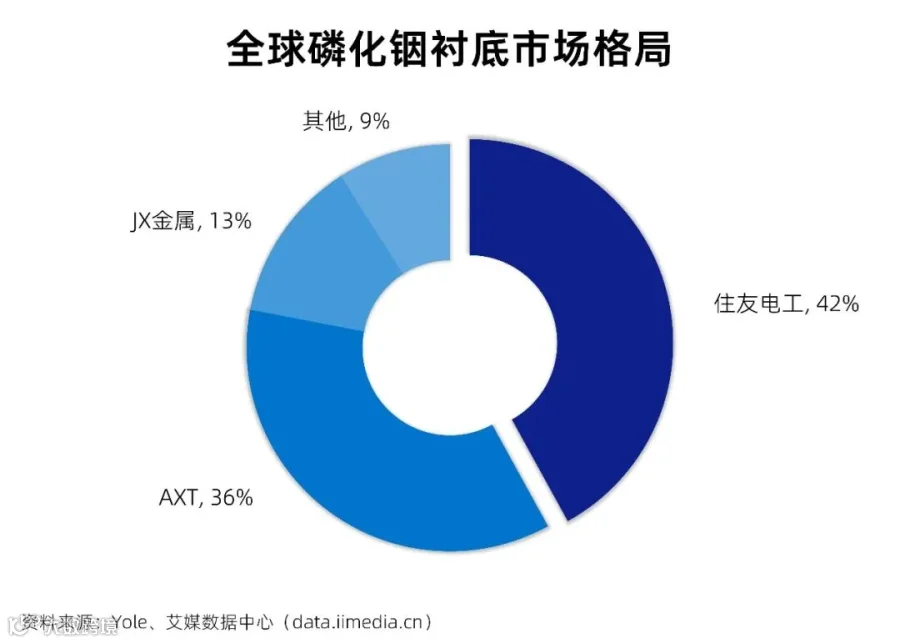
数据显示,2025年全球磷化铟衬底市场规模达到1.73亿美元,预计2026年将突破2亿美元。

2. 中游:光模块封装与制造
中游是光通信产业链的核心环节,涵盖光模块、光纤光缆、光器件三大制造领域,也是中国企业全球竞争力最强、资本和品牌博弈最激烈的战场。
(1)光模块
光模块是光电信号互转的核心设备,是连接交换机与光纤的关键枢纽。行业正从400G向800G、1.6T快速迭代:
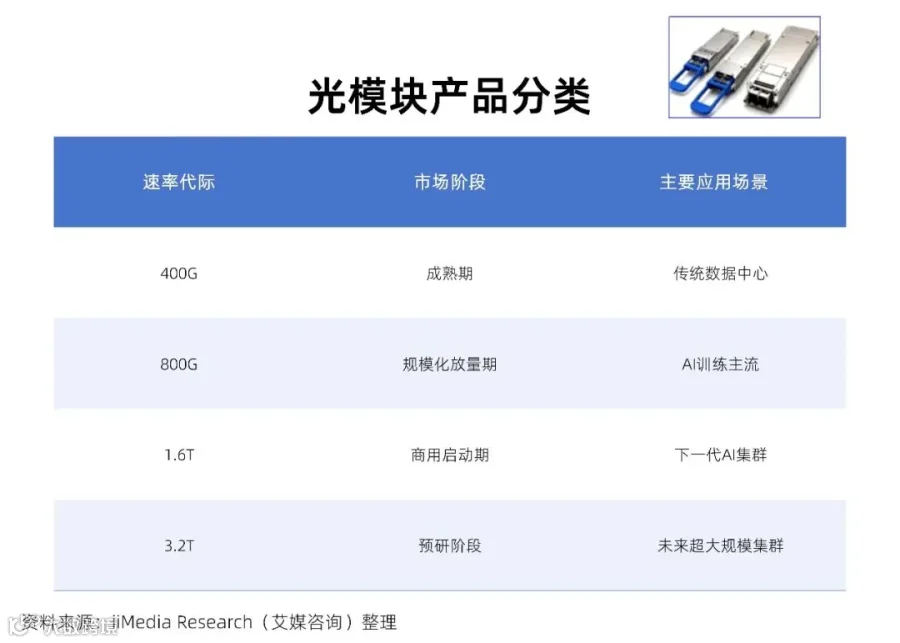
高速光模块主导增长,1.6T进入商用放量元年。从产品结构来看,800G光模块已实现规模化普及,中际旭创表示1.6T光模块于2025年三季度起批量出货,全年合理出货区间1200万至1500万只;3.2T光模块已进入试样测试阶段,预计2028年起逐步起量。
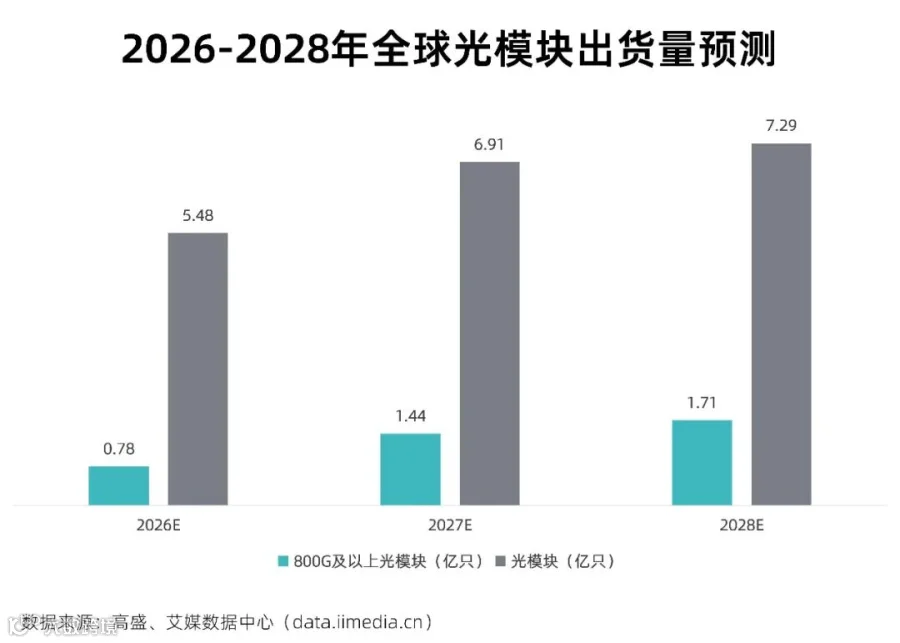
高盛在最新全球光模块报告中大幅上调行业预测,将2026至2028年全球光模块市场规模预测分别上调33%、81%和115%。
竞争格局上,全球光模块市场呈现“高度集中、中国主导、梯队分明”的鲜明特征。数据显示,2025年光模块全球TOP10企业中,中国有7家厂商上榜,合计占据全球市场超70%份额。

全球龙头阵营:以中际旭创、新易盛为代表,凭借规模优势、客户绑定及技术迭代能力,主导全球高速光模块市场,合计全球市占率超40%。
全产业链阵营:以光迅科技、华工科技为代表,具备从光芯片到光模块的垂直整合能力,在电信市场及国产替代领域具备差异化优势。
海外芯片巨头:以Lumentum、Coherent为代表,掌控高端光芯片及CPO核心技术,在产业链上游形成垄断性壁垒。
在光通信产业的各细分领域中,光模块是增长最为迅猛、技术迭代最快的赛道。2025年,多项光纤光缆及光模块相关国家标准发布或修订,包括GB/T 15972.40-2024《光纤试验方法规范》、GB/T 12357.4-2026《通信用多模光纤 第4部分:A4类多模光纤特性》等,推动行业从野蛮生长向规范发展转型。
(2)光纤光缆
光纤光缆是光通信产业的“物理动脉”,承担光信号的长距离传输功能。
光纤光缆按模式分单模(长距低色散)与多模(短距高带宽),按场景分室外、室内、全介质自承式等类型,可适配骨干传输、数据中心互联、FTTH接入及电力专网等多场景需求。

数据显示,2025年全球光纤光缆市场规模139.2亿美元、中国超2000亿元,全球及中国需求与产量稳步增长,数据中心为重要增量场景。
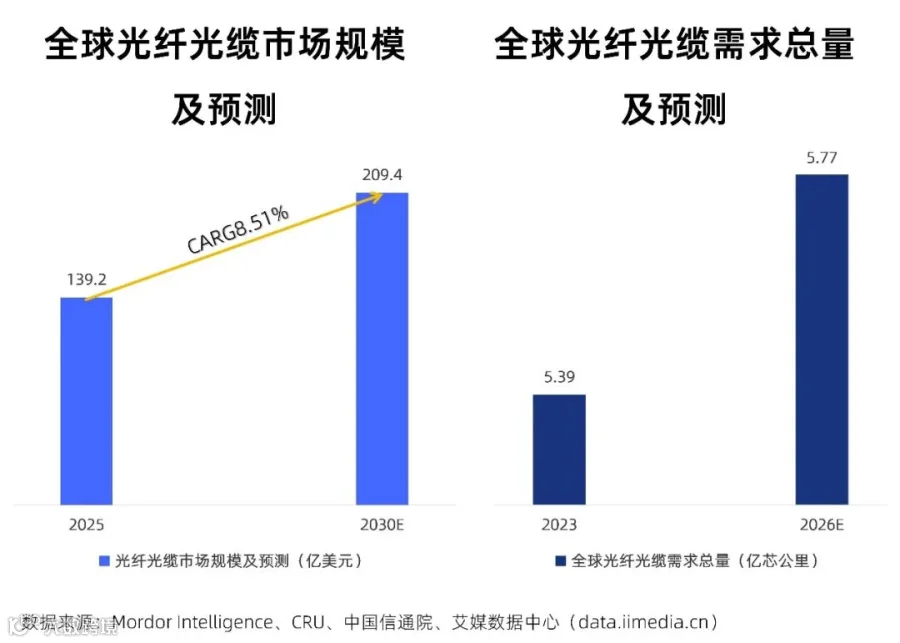
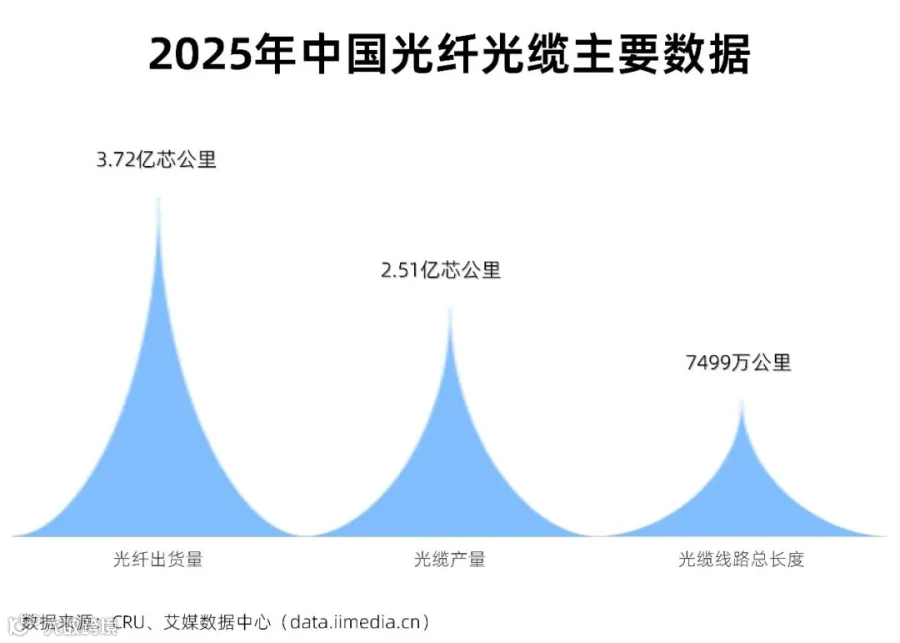
光纤光缆行业正经历从“传统电信耗材”向“算力基础设施核心底座”的价值重估。2026年全球光纤光缆供需缺口率约16.4%,中国光棒有效产能利用率达84.3%。A2类光纤预制棒报价由2025年初22-30元/等效芯公里涨至2026年160元/等效芯公里,涨幅近550%;G.652.D普通单模光纤价格升至83.40元/芯公里,同比飙升418%。
全球光纤光缆竞争格局呈现差异化特征,海外龙头如康宁、住友电工等在技术细分领域领先,国内企业如长飞、中天科技等具备全产业链布局优势,海缆与特种光纤为核心竞争力赛道。

(3)光器件与光引擎
光器件是光模块的核心零部件,是将光芯片封装为具备特定功能的元件,直接决定光模块的传输稳定性与精度。主要产品包括光纤阵列(FA)、MPO高速连接器、光隔离器、铌酸锂调制器、光引擎等。光器件可按照功能分为有源器件和无源器件两大类:
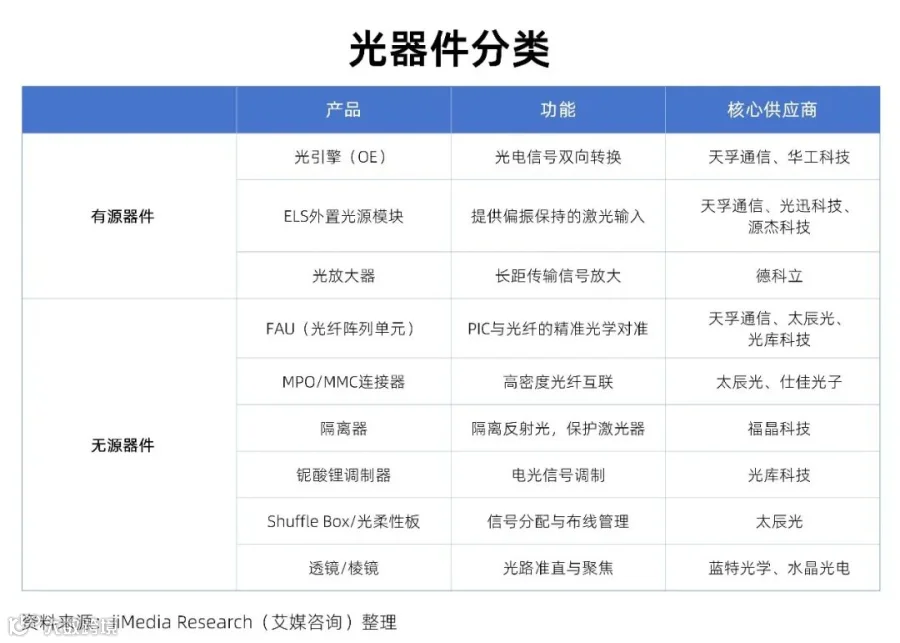
随着CPO(共封装光学)技术落地,光引擎、精密连接器等配套产品需求爆发,天孚通信、太辰光、腾景科技等企业订单跟随头部光模块厂商同步扩张。
光器件决定光模块的传输稳定性、耦合精度和功耗表现。在传统可插拔光模块中,透镜、棱镜、波分复用器件、隔离器、FAU等无源器件占光模块BOM约11%;而在CPO/NPO架构下,无源器件的价值量占比大幅跃升。光器件是连接光芯片与光模块的关键桥梁,其技术水平和供应能力直接影响整个光通信产业链的效率和成本。
天孚通信是无源器件及光引擎领域的龙头企业,产品覆盖陶瓷套管、光纤适配器、光收发组件等,深度绑定中际旭创、新易盛等头部光模块客户。太辰光在高密度光纤连接器领域具备较强竞争力,光库科技在铌酸锂调制器及保偏光纤领域形成差异化优势。
细分赛道表现:CPO(共封装光学)将光引擎与交换芯片ASIC共封装,可显著缩短电信号路径、降低功耗。国金证券认为,英伟达与台积电合作开发的Spectrum-X CPO交换机已于2026年8月宣布全面量产,处理能力达400Tb/s,标志着CPO正式进入商业化阶段。
2025年,中国CPO(共封装光学)产业生态快速成熟,正式从实验室走向产线,迈入规模化商用阶段,成为支撑AI算力基础设施升级的核心技术路径之一。
iiMedia Research(艾媒咨询)发布的《2025年中国CPO产业市场状况及标杆企业经营数据分析报告》数据显示,2025年前三季度中国CPO营收前三企业合计占TOP10近七成,行业竞争格局较为集中;研发投入强度显著提升,前十企业平均研发费用占营收比重达13.77%,头部企业如炬光科技、曙光数创的研发投入强度分别为22.14%和21.65%;毛利率方面,技术领先企业稳定在30%-52%区间。
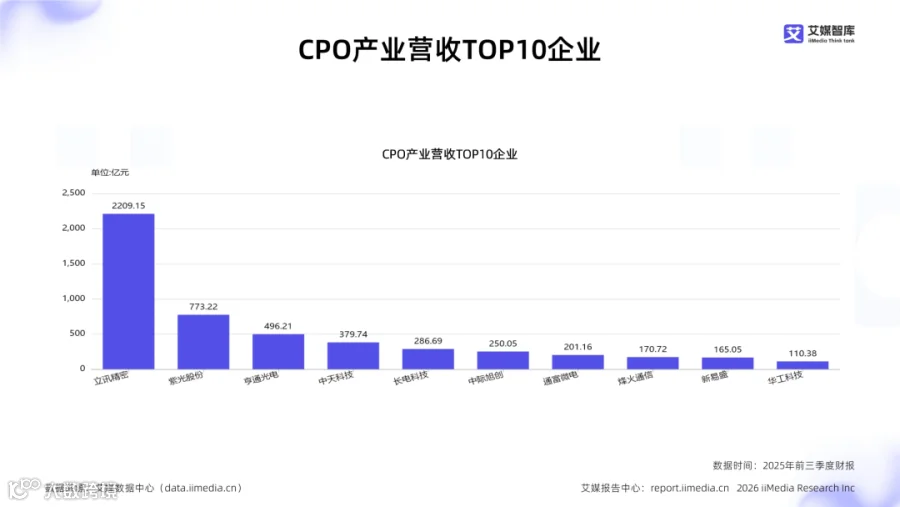
点击获取完整报告 >>艾媒咨询 | 2025年中国CPO产业市场状况及标杆企业经营数据分析报告
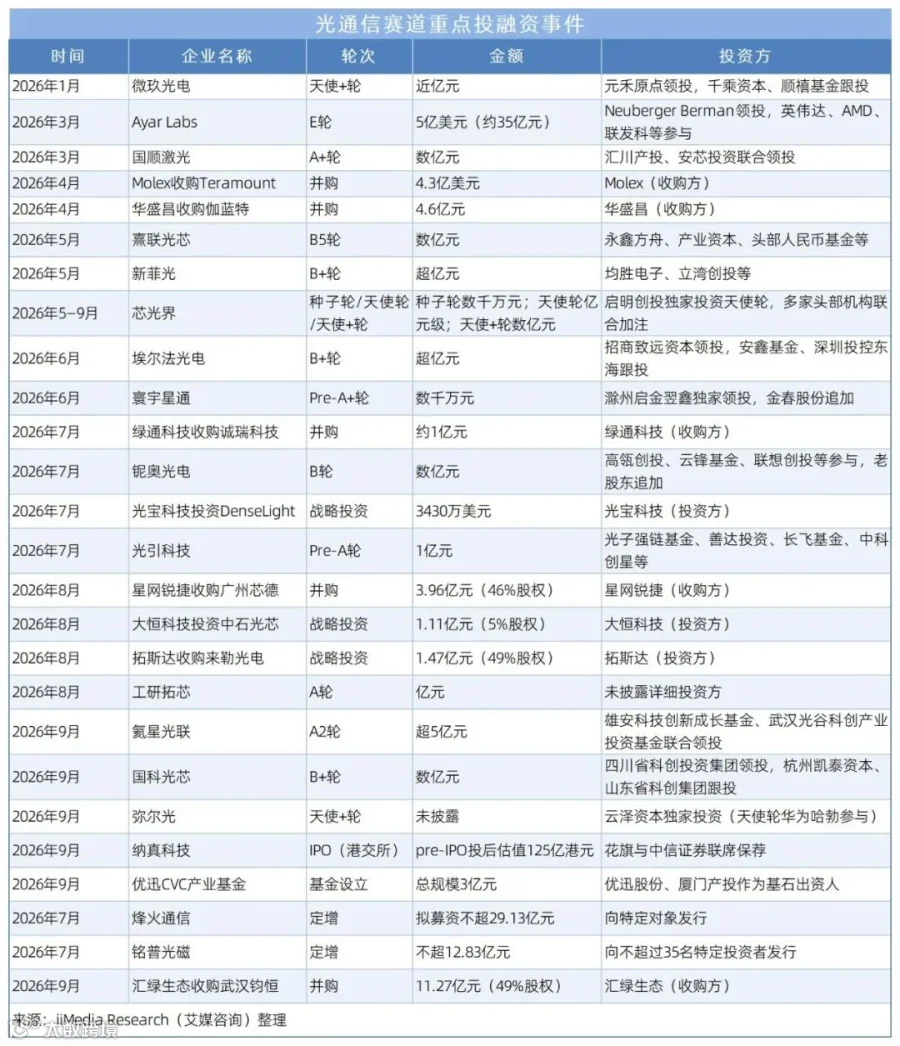
重点投融资事件:2026年上半年,光通信领域投融资项目密集推进。
发展趋势:
第一,从“可插拔”到“共封装”。传统可插拔光模块正加速向CPO(共封装光学)、NPO(近封装光学)演进,将光引擎直接集成到交换芯片封装基板上,大幅降低功耗与成本,预计2028年后CPO渗透率将快速提升。
第二,从“电互联”到“光互联”。AI芯片性能遵循摩尔定律每两年翻倍,仅靠制程工艺提升已无法匹配算力需求,根本的解决路径在于引入光互联,实现从电互联到光互联的架构跃迁。NPO技术可降低功耗30%以上,硅光互联可降低通信用能70%以上。
第三,从“400G”到“3.2T”。光模块迭代周期缩短至两年以内,3.2T硅光NPO模块等前沿产品已推出,6.4T NPO和12.8T XPO等产品进入研发与送测阶段。高盛预测2028年3.2T将成为主力增量,出货量达6770万只。
第四,国产替代加速。七部委政策要求国企、政务算力设施硬件国产化采购比例不低于75%,东数西算国家级枢纽机房光芯片、光器件、光模块国产化率必须超过70%。国内企业在高端光芯片、DSP电芯片等环节的突破将决定产业链自主可控的程度。
3.产业链下游:设备与终端应用
下游直接面向终端用户,涵盖电信运营商、AI数据中心/云计算、新兴应用场景等。
(1)光通信设备:光网络的“路由器”,包括传输设备(OTN、PTN)、接入设备(OLT、ONU)、网络设备(路由器、交换机)。
(2)电信市场:场景涉及移动、电信、联通建设5G基站、家庭宽带。电信市场是光通信的传统基本盘。三大运营商2026年前两月波分设备集采规模显著扩大,占光通信设备集采近九成,推动骨干网系统性升级。中国自主研发的首条400G全光省际骨干网已商用,将八大枢纽节点间的数据传输带宽提升至传统网络的4倍。工信部明确要求2028年前骨干传输网络400G/800G高速设备覆盖率不低于75%。
iiMedia Research(艾媒咨询)数据显示,中国电信业务收入进入中高速增长通道,2025年电信业务收入达2.15万亿元,2026年预计达2.36万亿元。增长动力从传统通信服务转向算力与数字化服务,为光通信产业链提供了坚实且持续扩大的下游需求基础。

(3)应用场景:光通信的未来前景广阔,可以渗透到发展的方方面面,AI、数据、工业、医疗等。数据中心,电信网络,数据中心互联,工业互联网,智能驾驶,量子通信,智能电网,卫星通信,光纤传感,航天航空这些场景均依赖光通信实现高速,稳定的数据传输,是需求增长驱动力。
AI数据中心/云计算是光通信产业最大的增量市场。iiMedia Research(艾媒咨询)发布的《2025-2026年中国智算一体机行业研究报告》显示,2018年至2025年间,中国云计算产业规模呈现快速增长态势,从2018年的962.8亿元攀升至2025年的4258.0亿元,年均增长率达到23.66%。华为云、阿里云、腾讯云等国内云厂商持续加码智算中心建设。

点击获取完整报告 >>艾媒咨询 | 2025-2026年中国智算一体机行业研究报告
本质上是智能汽车向“移动数据中心”演进过程中,传统铜缆通信已无法满足海量数据实时传输需求,光通信技术凭借大带宽、低时延、抗电磁干扰等核心优势,正从数据中心向汽车领域加速渗透。业内普遍将此趋势称为“光进铜退”,并视车载光通信为继电信、数据通信之后光通信行业的第三大赛道。
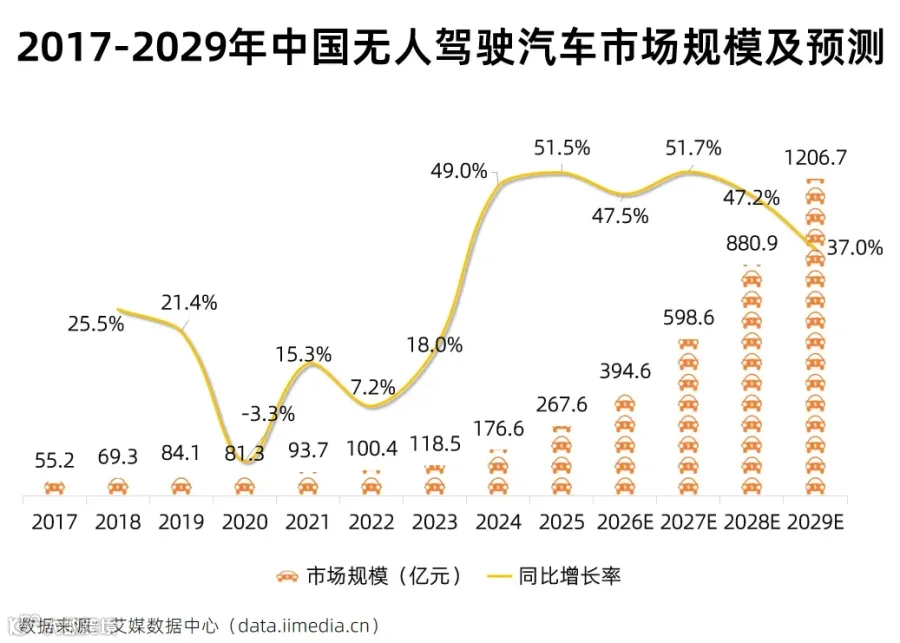
iiMedia Research(艾媒咨询)发布的《2025年中国无人驾驶汽车行业市场环境分析及消费行为调查数据》显示,2025-2029年中国无人驾驶汽车产业将进入“爆发式增长通道”,市场规模呈指数级扩张,2025年市场规模达267.6亿元,预计2029年将突破1200亿元,同比增长37.0%,成为智能交通领域增长最快的核心赛道之一。
点击获取完整报告 >>艾媒咨询 | 2025年中国无人驾驶汽车行业市场环境分析及消费行为调查数据
量子科技中的量子通信(尤其是量子密钥分发QKD)依赖光纤作为量子态传输介质,而量子计算与量子传感则正在反向拉动光通信技术向更高速率、更低损耗演进。两者的融合已从实验室验证进入现网商用阶段。
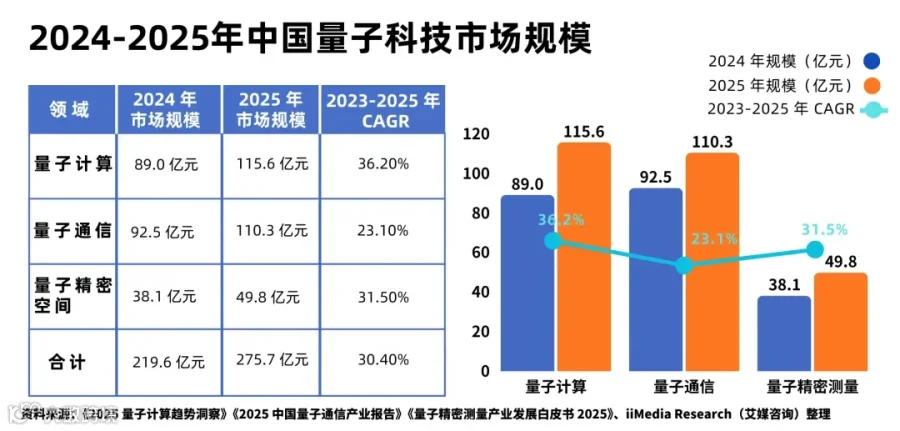
数据显示,2023-2025年中国量子技术行业复合增长率超30%,2025年市场规模达275.7亿元,在政策扶持、技术突破与市场需求的三重驱动下,预计2030年行业规模将突破千亿元。
下游的整体特征是AI数据中心成为核心增长引擎,电信市场保持稳健增长,新兴场景快速萌芽。2025年12月发布的《鼓励外商投资产业目录(2025年版)》中,信息通信基础设施相关领域进一步放开。2026年广东省已明确提出加快6G、光通信等关键前沿领域技术攻关,将其上升为省级战略重点。
附:光通信产业链相关企业

注:以上内容来自市场公开信息整理,不构成任何投资建议
出品机构:艾媒咨询
排版:夜莺
审核:淮山
上新 | 艾媒硬科技研究院
AI
艾媒旗下全域硬科技研究平台,覆盖人工智能、具身智能机器人、芯片算力、商业航天、GEO空间智能、AI生物医药、先进制造等赛道。专注深度产业链拆解、赛道研判、企业竞争分析、科创趋势研究,为政企、资本、产业提供专业研究背书与定制化咨询服务。