


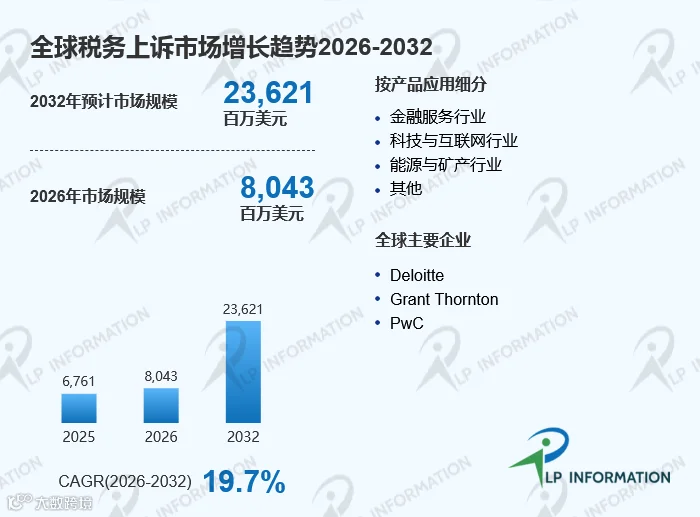
2025年全球税务上诉市场规模大约为6761百万美元,预计2032年达到23621百万美元,2026—2032年期间年复合增长率(CAGR)为19.7%。根据LP Information(路亿市场策略)提供的最新市场数据,全球税务规则持续复杂化,企业跨境经营规模扩大,税务机关的数据分析和风险识别能力不断增强,正在推动税务争议解决服务进入快速发展阶段。税务上诉已经从单一的评税异议处理,逐渐延伸至稽查应对、行政复议、税务诉讼、转让定价争议以及跨境税务争议管理。
一、产业链:税务上诉形成“数据—专业服务—争议解决”的完整服务链
税务上诉行业本身不属于传统制造产业,但已经形成较为清晰的专业服务产业链。上游主要包括企业财务数据、税务申报资料、交易合同、转让定价文件、会计系统以及税务法规和判例数据库,这些信息构成案件分析的基础。中游由会计师事务所、税务咨询机构和专业律师事务所承担核心服务,主要负责事实调查、税务风险判断、证据整理、申诉材料准备、行政复议、税务谈判以及诉讼代理。下游客户则覆盖上市公司、跨国企业、中小企业、高净值个人以及金融、科技、能源等行业主体。随着数字化工具和AI分析技术应用增加,数据清洗、证据管理、案件检索和文书辅助正在提高服务效率,行业价值也逐渐从单纯的人力投入转向“专业能力+数据工具+流程管理”的综合交付模式。
二、消费层面:企业客户占据主体,高价值跨境争议成为重要需求
税务上诉服务的核心消费群体仍然是企业客户,其中跨国公司、上市公司和大型非上市企业对专业服务的需求最为明显。企业通常在税务稽查、补税、罚款、退税争议以及转让定价调整等事件发生后产生直接需求,同时部分企业也开始提前购买争议预防和风险评估服务。金融服务、科技互联网、能源矿产等行业具有交易结构复杂、跨境业务较多等特点,因此对税务争议解决服务的需求相对突出。高净值个人也是重要的细分客户,尤其是在跨境资产、个人所得税和财富传承安排更加复杂的情况下,专业税务争议服务的重要性不断提高。从服务模式来看,行业正在由“案件发生后再处理”逐步向事前风险识别、事中稽查应对和事后救济相结合的全周期服务转变。
三、市场竞争:综合专业服务机构与专业税务律师事务所形成双重竞争
全球税务上诉市场具有较高的专业门槛,竞争者主要分为综合性专业服务机构和大型国际律师事务所两类。Deloitte、PwC、EY、KPMG、Grant Thornton、BDO、RSM、Mazars和Crowe等机构拥有税务、审计、咨询和跨境服务网络,可以依托企业客户基础提供从税务风险管理到争议解决的综合服务。Baker McKenzie、DLA Piper、Skadden、Latham & Watkins、Mayer Brown、Clifford Chance、Freshfields、Linklaters、Dentons及Allen & Overy Shearman等律师事务所则在复杂税务诉讼、跨境争议和重大商业案件方面具有较强优势。市场竞争的重点正在从单一案件处理能力转向跨境资源、行业经验、诉讼能力、数据分析能力和长期客户关系管理。高金额、复杂结构的案件仍然更依赖资深税务专家和专业律师,因此头部机构具有明显的品牌和人才优势。
四、市场驱动因素:税制复杂化、监管数字化与跨境经营共同扩大市场需求
全球税收规则不断变化是行业增长的核心动力之一。全球最低税、转让定价、数字经济相关税收规则以及跨境利润分配问题增加了企业税务管理的复杂度。与此同时,各国税务机关正在加强数据分析和数字化监管,并利用企业申报、交易、发票和跨境信息等数据提高风险识别能力。企业面对更加主动的税务监管,需要建立完整的证据链和税务争议应对机制。跨国企业在不同司法辖区经营时,还需要面对税法差异、双重征税以及税收协定适用等问题。对于重大金额案件而言,税务争议可能进一步影响企业现金流、财务报表和经营决策,因此企业对专业争议解决服务的支付意愿也在提高。
五、市场限制:专业人才稀缺与案件周期较长制约行业规模化
税务上诉市场虽然增长较快,但行业仍然存在明显限制。首先,税务争议涉及法律、会计、财务和行业业务知识,复杂案件通常需要合伙人、资深税务顾问和专业律师共同参与,人才成本较高。其次,重大税务案件往往具有较长周期,服务机构需要持续投入人员和管理资源,收入确认和项目利润管理存在一定压力。再次,不同国家税法、司法体系和行政程序存在较大差异,跨境服务难以完全标准化。AI和自动化工具虽然能够提高资料整理和案例检索效率,但复杂案件中的法律判断、谈判策略和诉讼决策仍然需要专业人员完成。因此,行业短期内仍然属于高专业密度服务市场,技术更主要承担辅助作用。
六、区域市场:北美和欧洲保持成熟优势,亚太成为重要增长区域
北美是全球税务争议服务的重要市场,美国企业税制复杂,跨州经营、跨境交易和大型企业税务监管形成了稳定需求,同时美国拥有成熟的税务律师和专业服务机构体系。欧洲市场具有较强的跨境税务服务需求,德国、英国、法国等经济体拥有大量跨国企业,企业需要处理增值税、企业所得税、转让定价以及跨境税收安排等问题。亚太市场则具有更明显的增长潜力,中国、日本、韩国、印度和东南亚企业国际化程度持续提高,跨境投资和供应链调整带来的税务问题不断增加。随着亚洲企业海外经营规模扩大,企业对当地税务法规、争议处理和跨境协调服务的需求也将持续提升。中东及非洲市场目前整体规模相对有限,但能源、基础设施和跨境投资活动仍将带来专业税务服务机会。
七、市场发展前景:税务争议解决向数字化、跨境化和全周期管理发展
未来税务上诉市场将继续向专业化和综合化方向演进。企业不再只关注单个税务案件的胜诉或减免结果,而会更加重视税务风险识别、证据管理、争议成本控制以及后续税务治理。服务机构也将更多利用数据分析、法规数据库和AI工具提高案件筛选、材料整理和风险预测效率。对于大型企业而言,跨境税务争议将成为全球税务治理的重要组成部分。对于服务机构而言,标准化的小额案件可以通过流程化和技术化提高交付效率,高金额复杂案件则将继续依赖资深专家和专业律师。整体来看,在全球税制持续调整、监管数字化以及企业跨境经营扩张的共同推动下,全球税务上诉市场仍具有较大的增长空间,行业竞争也将逐步从单纯的人力投入转向专业能力、技术能力与全球服务网络的综合竞争。
