


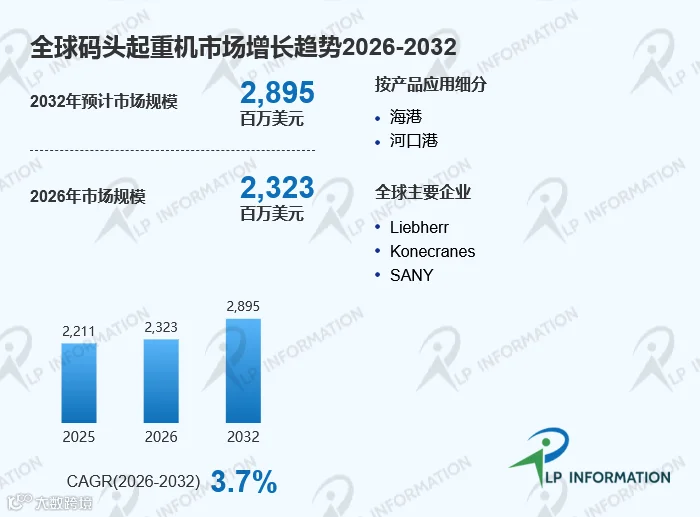
2025年全球码头起重机市场规模大约为2211百万美元,预计2032年达到2895百万美元,2026-2032年期间年复合增长率(CAGR)为3.7%。2025年全球码头起重机产量预计达到205套,平均售价约为1,100万美元/套,行业毛利率约为20%-40%。根据LP Information(路亿市场策略)提供的最新市场数据,全球码头起重机市场已经进入以大型化、自动化、电气化和设备更新为主要特征的发展阶段。本报告还将深入分析当前美国关税政策及各国的多样化应对措施,评估其对市场竞争结构、区域经济表现和供应链韧性的影响。
一、产业链:重型装备制造与港口基础设施深度结合
码头起重机通常指STS(Ship-to-Shore)集装箱岸桥,是集装箱码头连接船舶与陆侧运输系统的重要装卸设备。其产业链具有较强的重型装备制造属性,上游主要包括钢结构、起升机构、减速机、电机、变频器、钢丝绳、吊具、轨道系统、电气控制设备、传感器和工业软件等。中游企业负责整机设计、结构制造、系统集成、总装调试和现场安装,并根据码头岸线长度、船型、作业高度和吞吐能力进行定制。下游主要连接海港、河口港、集装箱码头运营商以及港口工程承包商。由于岸桥单机价值较高、项目周期较长,产业链通常采用项目制模式,设备制造商需要同时具备机械、电气、自动化和港口工程能力。
二、上游分析:核心零部件决定设备性能与交付能力
码头起重机上游供应体系较为复杂,其中钢结构材料占据重要成本比重,大型箱体结构、主梁、门架和臂架需要满足长期高负荷及海洋环境下的安全要求;起升电机、驱动系统、减速机和钢丝绳直接影响起重效率和设备可靠性;PLC、变频器、传感器、工业网络和控制软件则决定自动化水平。近年来,港口设备对电气化和智能化要求不断提高,上游供应商的技术能力逐渐从单一零部件性能转向系统兼容、远程诊断和生命周期服务。与此同时,关键电气元件和大型机械部件的全球采购也使供应链稳定性、交货周期和区域化配套能力成为整机企业的重要竞争因素。
三、下游与客户:港口运营商是核心采购主体
码头起重机的最终需求主要来自集装箱港口和码头运营商,其采购决策通常不是单纯比较设备价格,而是综合考虑泊位规划、船型变化、装卸效率、设备利用率、维护成本和全生命周期收益。大型港口通常采用招标或项目采购方式,并由港口运营商、码头集团、工程承包商和自动化系统集成商共同参与项目决策。对于超大型集装箱船,客户更加关注岸桥的外伸距、起升高度、作业范围和抗风能力。对于自动化码头,客户则进一步关注远程操控、自动防摇、集卡定位、OCR识别、设备状态监测以及与码头操作系统的兼容性。因此,设备厂商与大型港口客户之间通常形成较强的长期合作关系,售后维护、备件供应和改造服务也成为持续收入来源。
四、销售渠道:以项目直销为主,服务网络成为重要补充
码头起重机属于典型的大型工业设备,其销售渠道与标准化机械产品存在明显差异。大型项目通常采用制造商直接面向港口运营商的直销模式,并通过招标、技术方案评审和商务谈判完成采购;部分海外项目还会通过港口工程承包商、代理商或区域合作伙伴进入市场。由于岸桥安装调试涉及港口现场施工和长期运维,企业的海外服务能力会直接影响客户采购决策。近年来,设备厂商开始将远程监控、预测性维护、备件供应和设备升级纳入销售方案,从“卖设备”逐渐转向“设备+软件+服务”的综合模式,这也有助于提高客户黏性和生命周期价值。
五、行业动态:大型化、自动化与绿色化成为主要方向
全球集装箱船舶持续大型化,使港口需要配置更大作业范围和更高起升高度的岸桥,后巴拿马型和超后巴拿马型设备的需求因此保持较强的市场基础。同时,港口自动化建设正在改变传统岸桥的产品形态,远程操作、自动定位、防摇控制、智能防碰撞和设备状态监测逐渐成为新项目的重要配置。绿色港口建设也推动岸桥向全电动化、再生制动和低能耗方向升级。部分港口还通过岸桥设备联网,对能源消耗、作业效率和设备健康状态进行统一管理。行业发展重点因此从单纯提升起重量,逐渐转向提高单位作业效率、降低停机时间和优化整个泊位系统的运营效率。
六、增长驱动因素:船舶大型化与港口升级形成双重需求
集装箱贸易增长仍然是码头起重机市场的基础需求,但设备采购更直接受到港口扩建、泊位升级和船型变化影响。超大型集装箱船对岸桥外伸距和起升高度提出更高要求,推动港口更新老旧设备并增加大型岸桥配置。与此同时,全球部分港口面临劳动力成本上升和熟练操作人员不足的问题,自动化和远程操作可以降低人工依赖并提高设备运行稳定性。老旧港口设备进入集中更新阶段,也为存量市场提供新的需求来源。对于新建码头而言,岸桥还需要与自动导引车、轨道吊、堆场系统和码头操作系统协同运行,因此港口自动化投资会进一步扩大智能岸桥的市场空间。
七、竞争格局:整机制造能力与项目交付能力并重
目前全球码头起重机市场参与者主要包括Liebherr、Konecranes、SANY、Kalmar、PACECO Corp、HD Hyundai Samho、Mitsui E&S、Anupam Industries、DHHI、Weihua Group、GENMA Solutions、ARDELT Kranbau和KOCKS等企业。行业竞争具有较高进入门槛,企业不仅需要掌握大型钢结构和起重机械技术,还需要具备电气控制、自动化系统集成、现场安装和全球售后服务能力。大型港口项目对供应商的交付记录、安全性能和长期运维能力具有较高要求,因此行业客户关系和历史项目经验具有明显价值。未来竞争也将进一步从设备制造能力延伸至自动化软件、远程运维和全生命周期服务。
八、发展机遇:存量改造与智能港口建设提供新增空间
未来码头起重机市场虽然整体保持中速增长,但设备升级和智能化改造将成为重要机会。一方面,大量存量岸桥进入更新和技术改造周期,电气系统升级、驱动系统改造、自动防摇、远程操控和状态监测能够在不完全更换整机的情况下改善设备性能;另一方面,新建自动化码头对大型化、智能化岸桥提出更高要求。随着港口绿色转型推进,全电动岸桥、能量回收和能源管理系统也将获得更多应用。对于设备厂商而言,未来更具竞争力的商业模式将不只是提供单机设备,而是围绕岸桥、码头自动化系统、数字运维和节能技术提供整体解决方案,从而提升项目附加值和长期服务收入。
