从去年下半年开始,一股风在餐饮行业越刮越大。最先“扛旗”的是有“餐饮界小米”之称的魏家凉皮,悄悄下架了所有外卖平台的门店。集团工作人员的回应是:“公司不参与商战,所以下架了。”至今,外卖平台上搜不到它的外卖门店。
正餐同样如此。拥有超800家门店的小菜园,创始人汪书高公开宣布不再参与外卖平台的任何折扣。砍外卖一度让小菜园减少5000万元营收,但堂食收入占比从60.7%提升至67%,翻台率从3.1次/天提升到3.5次/天。今年3月,老乡鸡提高外卖商品价格,官方回应“受外卖运营成本影响,堂食价格不变”。4月,南城香创始人汪国玉公开发声:“类似南香城这样的品牌门店,外卖占比20%到30%最合理。”其外卖占比一度跑到56%。8月,徐记海鲜公开“13579”经营心法,明确表示“精简弱化外卖业务,全力打磨线下欢聚体验”。更多品牌在低调转向。火锅品牌珮姐老火锅创始人颜冬生说:“门店精力优先保堂食,外卖做品牌延伸,不做低价炮灰。”
为什么餐饮企业集体“砍外卖”,算账算不过来了。
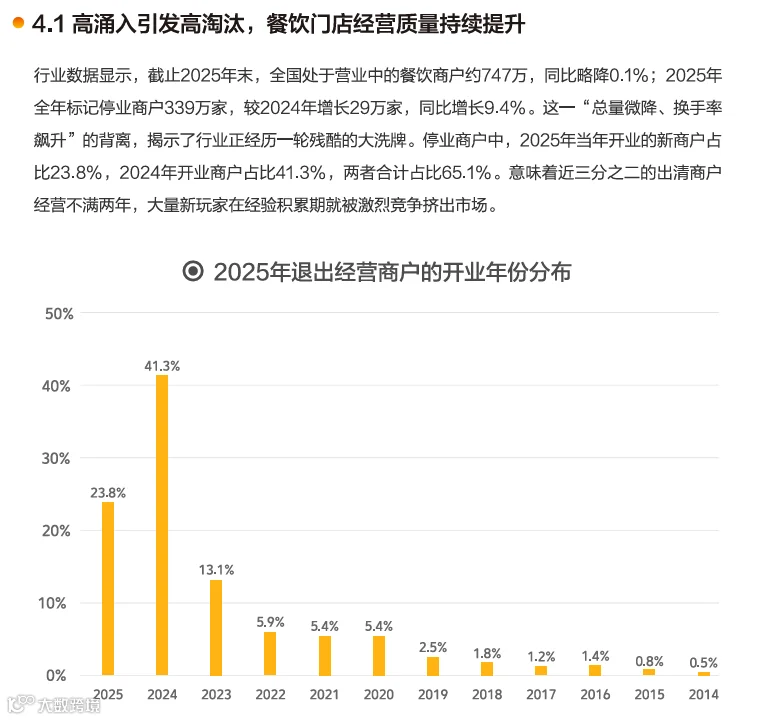
据《2025中国餐饮业年度报告》调研数据:2024年,外卖费用占餐饮企业营业收入比例均值为4.5%,高于能源成本(3.6%)、税费(1.8%),接近房租及物业成本(9.7%)的一半,且同比增幅达2.3%。2024年,餐饮企业净利润均值仅为0.3%,半数头部企业净利润仅保持5%左右,净利润下滑企业占比高达62%。魏家凉皮称“品牌净利润已经跌至1.5%,卖1000万元才能盈利15万元”。全国餐饮收入增速也在放缓。2025年全国餐饮收入57982亿元,同比增长3.2%;今年上半年累计28255亿元,同比增长2.8%。全国常年维持着800多万家存量餐饮门店,在业内看来严重过剩。据豪虾传创始人蒋毅分析:中国城镇化带来的有效餐饮消费总人口约9.8亿,按全球健康密度3家/千人计算,中国餐饮健康承载极限是300万家。2025年全年标记停业商户达339万家,同比增长9.4%。
餐饮“去外卖化”背后,制造业也在做自己的接盘。
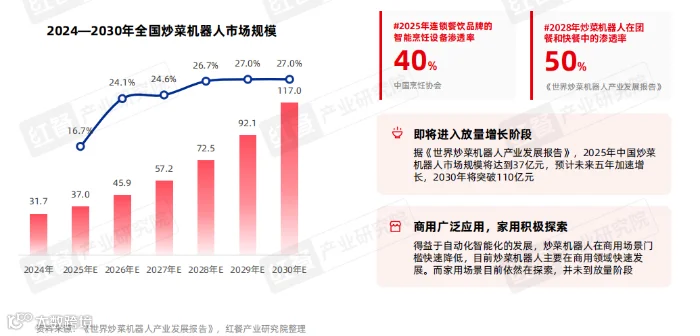
餐饮企业不做外卖,不是不做生意。它们在做堂食,在打磨体验,在提升效率。而这些事,都需要设备、需要系统、需要供应链——需要制造业。第一个接盘的方向是炒菜机器人。据《世界炒菜机器人产业发展报告》:2025年中国炒菜机器人市场规模将达到37亿元,连锁餐饮品牌智能烹饪设备渗透率达40%,预计2028年在团餐和快餐赛道的渗透率提升至50%。行业里主流的是“人机协同”,机器人承担标准化烹饪、控温、投料等工作,厨师更多转向研发、工艺和品质管理。品质没下降,价格更合理,出品更稳定。
第二个方向是供应链创新与中央厨房。餐饮企业砍掉外卖后,要提升堂食效率,就必须把更多环节前置到供应链端。净菜加工、预制半成品、冷链配送、标准化酱料包——这些需求正在从餐饮企业传导到食品加工设备和冷链物流制造业。小菜园把招牌臭鳜鱼从128元降到98元,靠的是供应链议价能力和加工效率,不是简单让利。第三个方向是外卖专用设备和包装。外卖不会消失。2025年在线外卖市场规模22885亿元,同比增长24.47%,创造近三年增速之最。美团计划联合800多个头部餐饮品牌开设超过1万家外卖卫星店,京东宣布3年内在全国建设1万家“七鲜小厨”。这些外卖卫星店需要的是小型化、标准化、高效率的烹饪设备和包装方案,这是一个被低估的制造业增量市场。
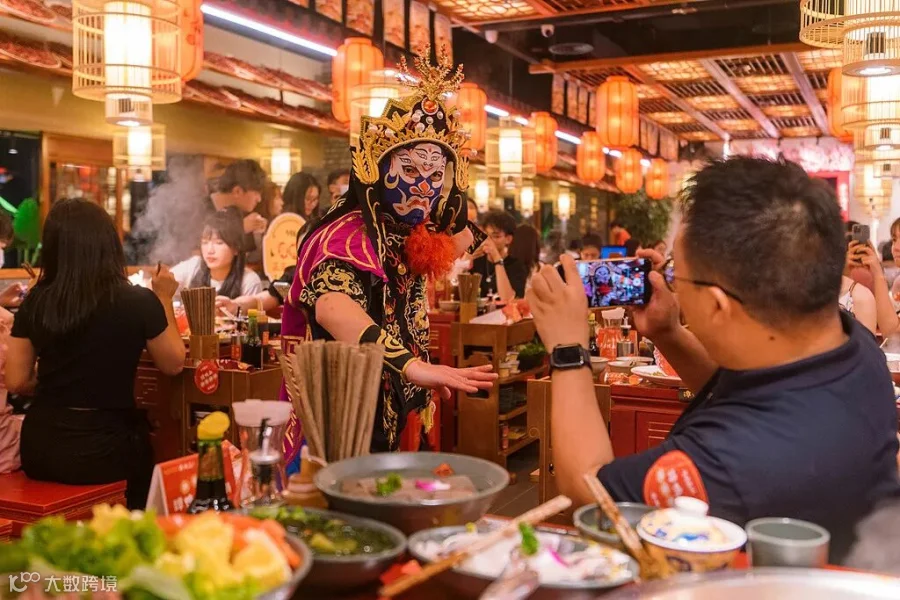
不做外卖的餐饮店,正在成为新一批“隐形冠军”。它们不靠流量冲规模,不靠补贴抢份额,而是靠堂食体验、供应链效率和成本控制,活得更稳、更久。而它们背后,是一批更“隐形”的制造业企业——做炒菜机器人的、做中央厨房设备的、做冷链物流系统的、做智能排产软件的。这些企业不直接面对消费者,但在餐饮业“去外卖化”的浪潮中,正在成为供应链上不可替代的一环。这才是真正的“隐形冠军”。