
在中东战争的暴露下,阿联酋并没有叫停 Stargate UAE,但它正在改变这项全球最激进 AI 基础设施工程之一的底层设计。此前 2025 年 5 月公布的 UAE–U.S. AI Campus 原拟在阿布扎比约 10 平方英里土地上形成 5GW AI 数据中心集群,其中 G42 建设、OpenAI 与 Oracle 运营的 Stargate UAE 占 1GW,首批 200MW 原定 2026 年上线,并将采用 NVIDIA Grace Blackwell GB300 系统。
然而路透社 2026 年 9 月 11 日披露,在今年 3 月伊朗袭击造成阿联酋两处 AWS 数据中心及巴林一处设施受损、4 月伊朗军方公开将 Stargate 列为潜在目标之后,阿联酋正考虑把 5GW 后续建设拆分到多个地点,并研究地下化、抗爆结构、备用电力与冷却,以及把最敏感计算设施部署在山区等方案。

首期 1GW、约 300 亿美元的建设并未取消,而是可能在增加防护后继续推进。这是全球 AI 基建第一次如此直观地遭遇地缘安全、资本回报、电力成本和硬件折旧四重约束。
更重要的是,这发生在 AI 资本开支已经进入天量级的时点:Amazon 把 2026 年资本开支计划提高到约 2200 亿美元,Alphabet 提高至 1950 亿—2050 亿美元,Meta 为 1300 亿—1450 亿美元,Microsoft 日历年 2026 年约 1750 亿美元;与此同时 Oracle 单季资本开支已达 285 亿美元、自由现金流仍为负。对美股而言,未来估值的关键变量将不再只是 AI 需求增长多少,而是每新增 1 美元 AI 资本开支能形成多少可持续收入和自由现金流,以及这些资产能否在下一代 GPU 到来之前收回投资。
因此,Stargate UAE 更像一场压力测试:若分布式建设只是增加安全冗余,AI 基础设施周期仍可延续;若安全、能源和融资成本持续抬升,而硬件经济寿命又短于会计折旧期,英伟达、博通以及云厂商的估值逻辑就会从订单驱动转向 ROIC 驱动,其中 Oracle 和 Meta 的二级市场敏感度尤其高。
▍从 5GW 超级园区到分布式算力网:阿联酋为什么突然改设计
事情需要从 2024 年讲起。2024 年 4 月,Microsoft 向 G42 投资 15 亿美元并取得少数股权和董事席位:G42 此前在中国拥有投资和技术合作关系,在美国政府持续关注先进 AI 芯片外流风险后,G42 逐步削减与中国企业的关系,并把 Microsoft Azure 确立为重要云平台;到 2025 年 5 月特朗普访问阿联酋期间,美阿公布新的 AI 合作框架,UAE–U.S. AI Campus 随之浮出水面。
G42 官方随后明确,园区总规模 5GW、占地约 10 平方英里,电力计划来自核能、太阳能和天然气;其中 Stargate UAE 本身是 1GW 计算集群,由 G42 建设,OpenAI 和 Oracle 运营,Cisco 负责安全和 AI 网络连接,SoftBank 参与合作,NVIDIA 供应 Grace Blackwell GB300,首批 200MW 计划 2026 年运行。这一 1GW 首期投资规模约 300 亿美元,相当于每 MW 约 3000 万美元的全口径投入。
从时间线看,Stargate UAE 并非单纯一座 OpenAI 海外机房,而是 G42 完成对美技术体系靠拢之后,美阿将资本、能源与先进芯片交换机制制度化的结果。2025 年 5 月美国商务部取消原先的 AI Diffusion Rule、转向对可信伙伴实施更有针对性的芯片管控;2026 年 7 月 10 日,BIS 进一步把阿联酋调整至 EAR Country Group A:5,并明确允许阿联酋政府和部分获批企业在一定条件下免许可证获得先进计算设备,包括 AI 芯片和服务器,同时阿联酋再次确认将匹配投资美国 AI 数字基础设施。获得 NVIDIA 先进芯片和美国技术的交换条件之一,是阿联酋进一步切断敏感 AI 领域与中国的联系,并投资美国 Stargate 项目。因此,G42 在这里承担的其实是双重角色:既是阿布扎比建设主权 AI 能力的国家级载体,也是美国先进算力进入海湾地区的可信技术闸门。
Stargate UAE 之所以重要,还因为 5GW 已经不是传统数据中心园区的概念,而接近一套新的国家级能源—算力系统。NVIDIA 甚至专门为新平台加入电源平滑与储能设计,以降低 AI 负载瞬间波动对电网的冲击。也正因为 AI 数据中心已经同时是服务器资产和电力基础设施,海湾国家获得了过去并不存在的比较优势:沙特 PIF 在 2025 年成立 HUMAIN,由 PIF 直接持有,官方定位覆盖数据中心、云、模型和应用整个 AI 栈,并规划部署数十万枚 NVIDIA 先进 GPU;阿布扎比则由 3300 亿美元资产规模的 Mubadala 与 G42 共同发起 MGX,MGX 随后参与 300 亿美元全球 AI 基础设施投资伙伴关系,并投资 OpenAI、Anthropic 和 Databricks。
换句话说,中东这轮 AI 竞争不是科技创业公司自行融资,而是主权资产负债表 + 廉价或可控能源 + 美国技术的组合:PIF、Mubadala、MGX 和 G42 正在把过去投入港口、航空、石化和房地产的国家资本,转向数据中心、电网和算力。
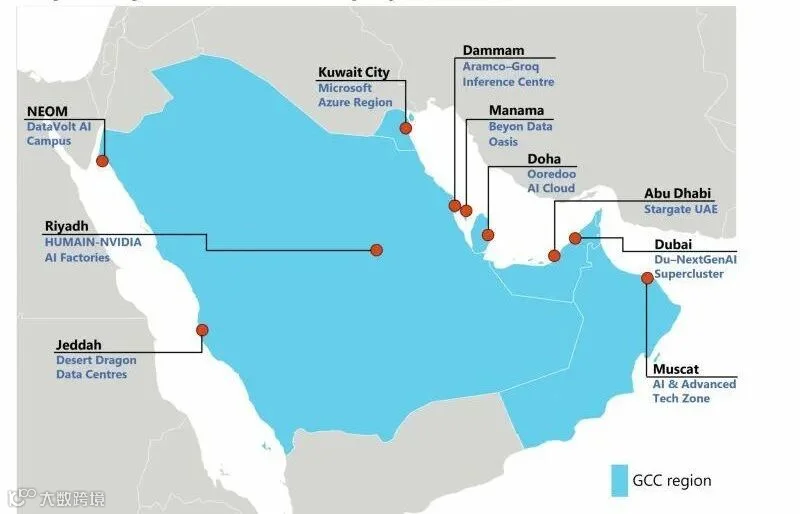
真正改变 Stargate 建设逻辑的是 2026 年的战争风险。路透社调查显示,3 月伊朗导弹和无人机攻击中,阿联酋境内两处 AWS 数据中心以及巴林一处设施遭到破坏;4 月,伊朗武装力量又发布视频,把 Stargate UAE 列为潜在目标,并公布据称是施工现场位置的地图。现有 Stargate 地点接近驻有美军的 Al Dhafra 空军基地,而该基地本身在本轮冲突中也成为攻击目标;这迫使阿联酋重新考虑把数十亿美元 GPU、关键政府数据和 AI 服务集中于单一 10 平方英里园区的风险,并考虑同时把后续容量拆成全国多个节点,并评估地下机房、抗爆混凝土、冗余电源和冷却、无人机/导弹防御及电子干扰;最敏感、特别是军用数据相关设施,甚至可能进入哈伊马角或富查伊拉一带山区。这会降低单点故障,但代价是土地、电网互联、光纤、备用设施、安防和运维重复建设,从而直接抬高每 MW 资本成本,并可能推迟后续 GPU 订单确认时间。
▍AI 基建最危险的变量不是电费,而是经济回报
Stargate UAE 给投资者提供了一个难得的单位经济模型。Reuters 披露的首期 300 亿美元/1GW 意味着全口径资本强度约 3000 万美元/MW;作为参照,2026 年其他 1GW 级数据中心项目仅基础设施投资可以落在约 70 多亿美元量级,而 Turner & Townsend 的 2025—2026 全球数据中心成本指数也显示传统云数据中心每瓦建设成本仍在上升,2025 年同比约增加 5.5%。
AI 超级工厂真正昂贵的不是混凝土,而是 GPU、CPU、高速网络、液冷、电力变换和冗余系统。如果 180 亿美元 IT 资产的经济寿命只有 3 年,年资本消耗约 60 亿美元;4 年约 45 亿美元;6 年才降至 30 亿美元。也就是说,仅仅把有效使用寿命从 6 年下修到 3 年,每年就增加约 30 亿美元的资本回收压力,远远超过几美分电价变化带来的影响。
这正是 Stargate UAE 对华尔街最大的冲击:一旦安全要求再增加 10%—20% 资本强度、上线时间推迟一年,而 GPU 产品周期仍维持高速迭代,原本按 5—6 年会计寿命建模的数据中心,其真实经济回报可能迅速下降。

市场最新财报仍在证明需求异常强劲:NVIDIA 第二财季数据中心收入 890 亿美元并超过预期,公司甚至罕见给出下一财年约 70% 的收入增长展望;Broadcom 则把 AI 芯片业务未来预期继续上调,预计 2027 财年相关收入可达到约 1150 亿美元。但卖方研究的分歧已经从“有没有 AI 需求”转向“这个需求值多少倍估值”:NVIDIA 财报后 TD Cowen 维持 Buy、目标价 275 美元,Benchmark 给出 335 美元;而 Oracle 最新财报后,Citi 维持 Buy、目标价 330 美元,Morgan Stanley 却只给 Neutral 和 210 美元,公开统计平均目标约 238 美元——同一家公司出现超过 50% 的目标价差,核心争论正是 RPO 能否按期转收入、数据中心成本和融资是否会吞噬利润。
更宏观地看,JPMorgan 在 8 月把 2026 年底 S&P 500 目标从 7800 点上调至 8000 点,Barclays 9 月也从 7800 提高到 7950,理由都包括 AI 推动的利润增长;但 Barclays 同时明确把 AI 资本开支可持续性列为估值风险。更值得警惕的是信用市场:Reuters Breakingviews 统计,截至 2026 年 8 月初,AI 相关债务发行已接近 5000 亿美元,占美国高评级债务发行约 20%,而 2024 年只有约 1%;项目延期、电力接入和地方阻力正在促使贷款人提高利差、加强担保,并要求项目先落实许可和租约再放款。
因此 AI 股真正的尾部风险不是 Stargate UAE 少买几台 GPU,而是订单延期后云厂商资本开支增速下修带来的 NVIDIA、AVGO 收入预期下修。面对云厂商折旧和 FCF 恶化,市场是否会同时下调 EPS 和估值倍数的双杀链条?在高估值硬件股和高杠杆、高资本开支云厂商上,这种二阶效应尤其明显。
由此看,Stargate UAE 真正值得写进全球 AI 资本史的地方,并不是中东战争让一个数据中心改了方案,而是它把此前隐藏在高增长收入之后的矛盾一次性暴露出来:算力并不是纯软件,它首先是一个资本极重、耗电极高、更新极快且越来越具有战略军事属性的实体产业。
阿联酋拥有主权资本、能源与政策执行力,甚至在 2026 年获得了美国更宽松的先进计算出口待遇,已经是全球最适合建设超大 AI 基础设施的市场之一;即便如此,5GW 集中式园区仍需要因为安全重新设计,并让资本方开始思考下一代 GPU 出来前能不能赚回上一代 GPU 的钱。