走向大师说
一入期货深似海,此情绵绵无绝期……
本文为个人商品期货的研究笔记,仅是笔者从个人视角出发,对期货市场中的操作机会做出主观研判,供自己记录复盘使用。文章内容想参考的朋友,自愿选择是否观看。
本文观点不构成任何操作建议,按此交易后果自负。请各位读者时刻牢记买者自负的原则,由此产生的一切后果,本公众号以及本人不承担任何责任。
最近几周的文章已表明,我们对当前期货行情持极其保守态度。一方面现货价格连续下跌,另一方面美伊在霍尔木兹海峡的博弈反复上演,但国内期货市场却走出了截然不同的行情。
至少从第 33 周的大阳线开始,市场维持上升态势。以本周主力合约 EC2610 为例,再次创出新高!
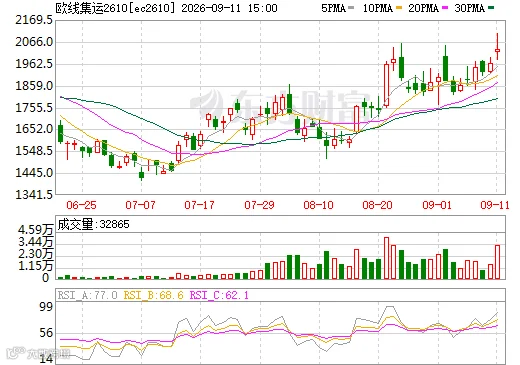
这种期现背离的走势在其他品种中并不常见,但在欧线集运这类小众产品中,只要资金方稍加控盘,便水到渠成。
在此过程中,最倒霉的莫过于盲目跟风的散户以及略懂航运知识的新手,若连涨跌逻辑都未厘清,何谈获利?
一切背离终将回归统一,而大部分收益注定被主力资金带走。
下周上海航运交易所发布的价格指数预计将下跌三到五个点,您看好下周的期货行情吗?欢迎发表您的意见,我们继续探讨。
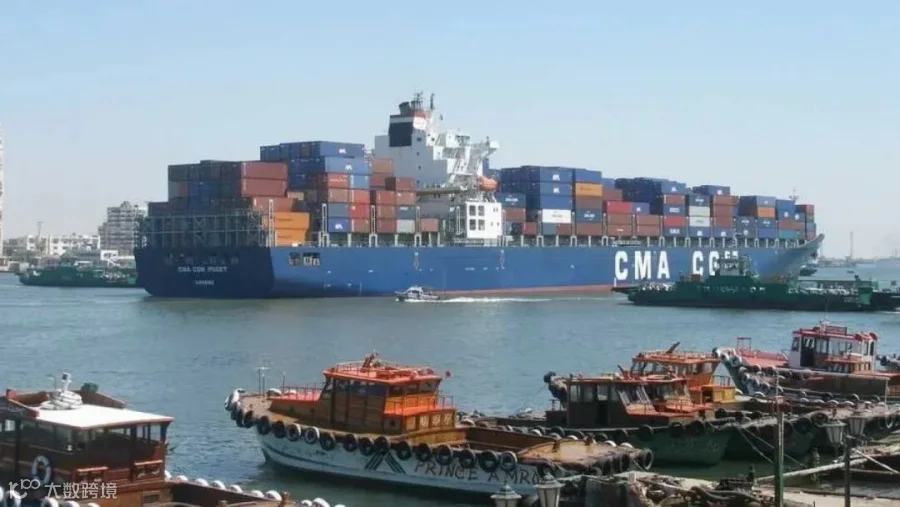
随着往返地中海和亚洲的红海过境(苏伊士航线)逐步恢复,两个新问题正在发酵:船只聚集(Ships bunching)和港口拥堵(Port congestion)。
当部分航线从绕行好望角切回苏伊士运河时,航行时间大幅缩短(例如从盐田到鹿特丹的航程从 41 天骤降至 27 天)。走苏伊士航线的船只将比继续绕行好望角的船只提前约 14 天抵达同一目的地 。
若港口挂靠计划保持不变,提前抵达的船只将在首个卸货港“扎堆”,导致严重拥堵。正如 Xeneta 首席分析师 Peter Sand 所言,随着分阶段过渡的发展,这种拥堵不可避免。
为缓解拥堵,航运公司正积极调整航线结构,但全面复航仍面临地缘政治的安全考量。
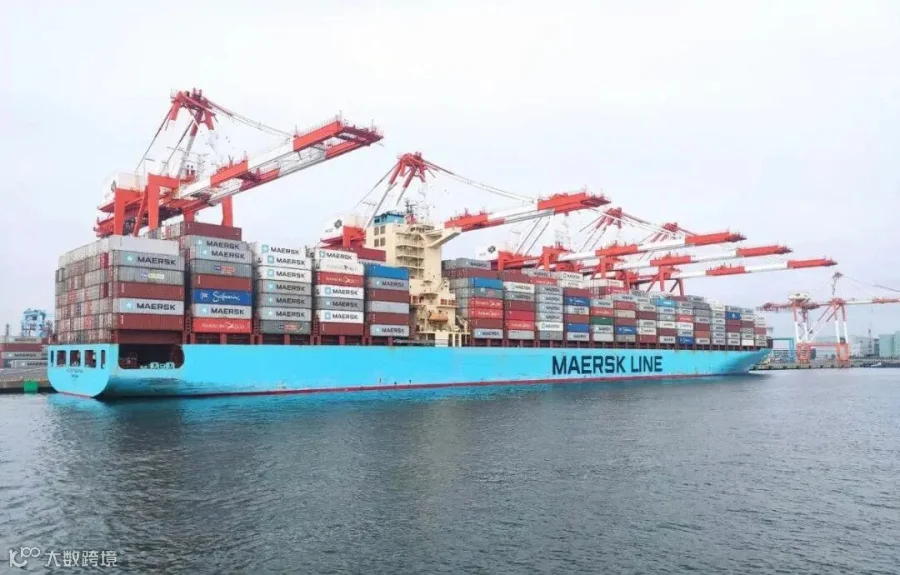
例如马士基(Maersk)和赫伯罗特(Hapag-Lloyd)的“双子星”合作,正对核心航线进行结构性调整。AE19 航线重返苏伊士运河时,将首卸港从摩洛哥丹吉尔地中海港转移至埃及塞得港,以此分散卸货压力 。
虽然航运公司可通过改变挂靠港缓解压力,但专家认为这并非万能药。Peter Sand 指出,试图完全防止过渡期造成的拥挤是“幼稚的”。因为服务计划通常必须在关键枢纽停靠,一旦航线切换,枢纽港拥堵几乎不可避免。
此外,类似马士基等巨头虽正逐步将航线切回苏伊士走廊(目前旗下约三分之一航线已重返),但这仍是“试探性”过渡。出于对红海安全局势的谨慎评估,船公司保留了随时改道好望角的应急预案。
宏观数据显示,苏伊士航线运力正逐步恢复。2026 年,新服务与现有服务每周净增了超过 11 万标准箱(TEU)的运力 。
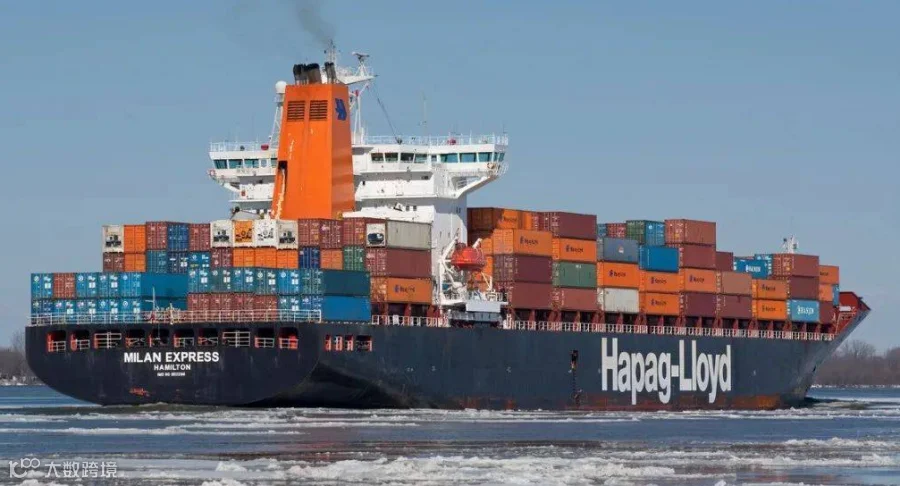
然而,运价并未因此出现断崖式下跌。业内普遍认为,短期内运价波动将是“脉冲式”的,因为现货市场的核心矛盾依然在“复航预期”与“中东地缘局势”之间反复博弈。
此外,深海运输的真正回报大于净回报,因为分流时代的支线(feeder)容量正在与之对抗,这进一步增加了网络的复杂性。
|
商务合作请点击上方 |
|
|
|