

作者丨江上酒
编辑丨子彤
近期,被誉为“女装界山姆”的江南布衣发布 2026 财年财报。数据显示,该集团年消费超 5000 元的会员数增至 36 万,较上年的 33 万显著增长。
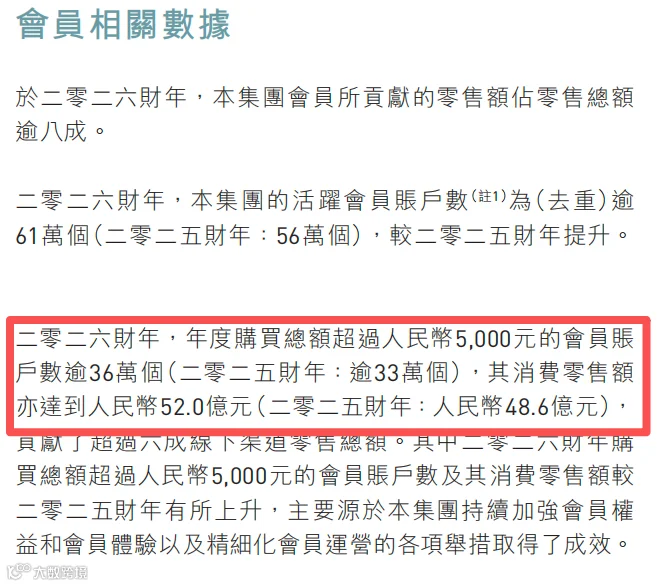
36 万高客单会员贡献了超 52 亿元零售额,占集团线下零售总额六成以上。依托这一核心群体,江南布衣实现营收与利润连续第 12 年双增长:全年营收 60.46 亿元,同比增长 9%;净利润 9.97 亿元,增幅达 11.1%。

图源:江南布衣 2026 财年报告
在女装行业普遍承压的背景下,江南布衣凭借精准的会员制策略突围:锁定高净值人群,通过深度运营与服务挖掘消费潜力。其高端化路径是否具备可复制性?答案需从用户画像与品牌逻辑中寻找。
以价格筛选客群,构建品牌认同壁垒
江南布衣从未将大众市场作为目标。2026 年秋季新品中,短袖衬衣定价 1059 元,基础款背心近 500 元,高昂售价劝退了不少普通消费者。
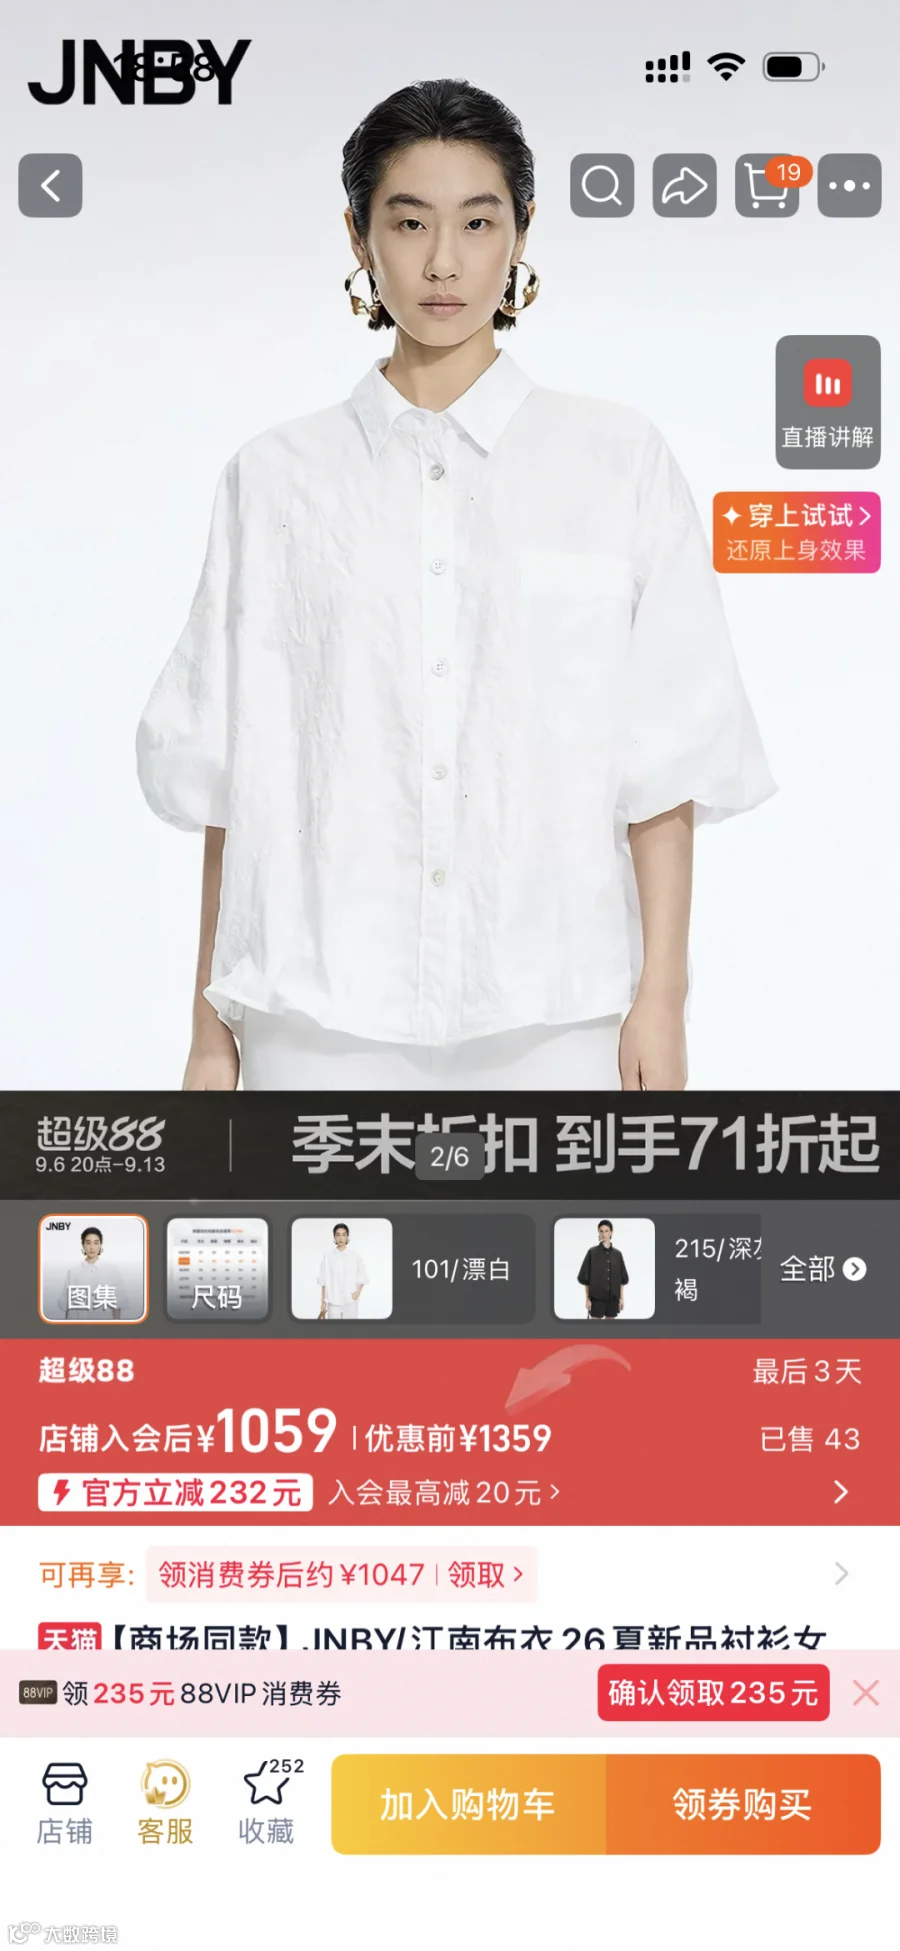
JNBY 衬衫优惠后售价 1059 元
然而,高定价恰恰是其筛选机制。财报明确指向“中高收入消费者”:主品牌 JNBY 聚焦 25-40 岁现代女性,副牌 LESS 则面向 30-45 岁追求简约的职场精英。收入与年龄构成了其商业模式的起点。
据浦银国际研报,JNBY 春夏价格带为 500-2000 元,LESS 则为 800-3000 元。这种定价策略使其脱离了走量模式,转而追求高毛利与品牌认同。
除产品力外,情感共鸣是关键。LESS 曾推出女性生活播客"LADYLESS",并联合新世相开设"0 压悦己书店”及出版奖,通过文化内容潜移默化地植入品牌价值观。

LESS 线下沙龙活动
垂直营销效果显著。2026 财年,LESS 营收 7.31 亿元,增速达 17.4%,远超集团平均水平;毛利率高达 70.2%。高毛利支撑了高成本的用户服务,形成了良性闭环。
差异化会员运营:从交易到关系
江南布衣的会员体系并非简单的积分兑换,而是将穿衣需求转化为可持续的购物场景。
付费“先穿后买”,降低决策门槛
针对女装电商高退货率痛点,江南布衣推出“不止盒子”服务:付费会员可享受送衣上门、试穿后下单。该服务需支付 199 元年费,或满足金卡/银卡消费门槛。

“不止盒子”小程序界面
配送前,专业搭配师会根据用户风格定制方案。这不仅提升了转化率,更通过整套穿搭展示,创造了连带销售机会。
精细化标签管理,实现精准触达
门店导购利用“搭配师工作台”为顾客打上详细标签,总部据此提供个性化支持。此外,品牌还举办调香、手工等非标场景活动,收集用户偏好数据,使营销推送更符合个人画像,避免无效打扰。
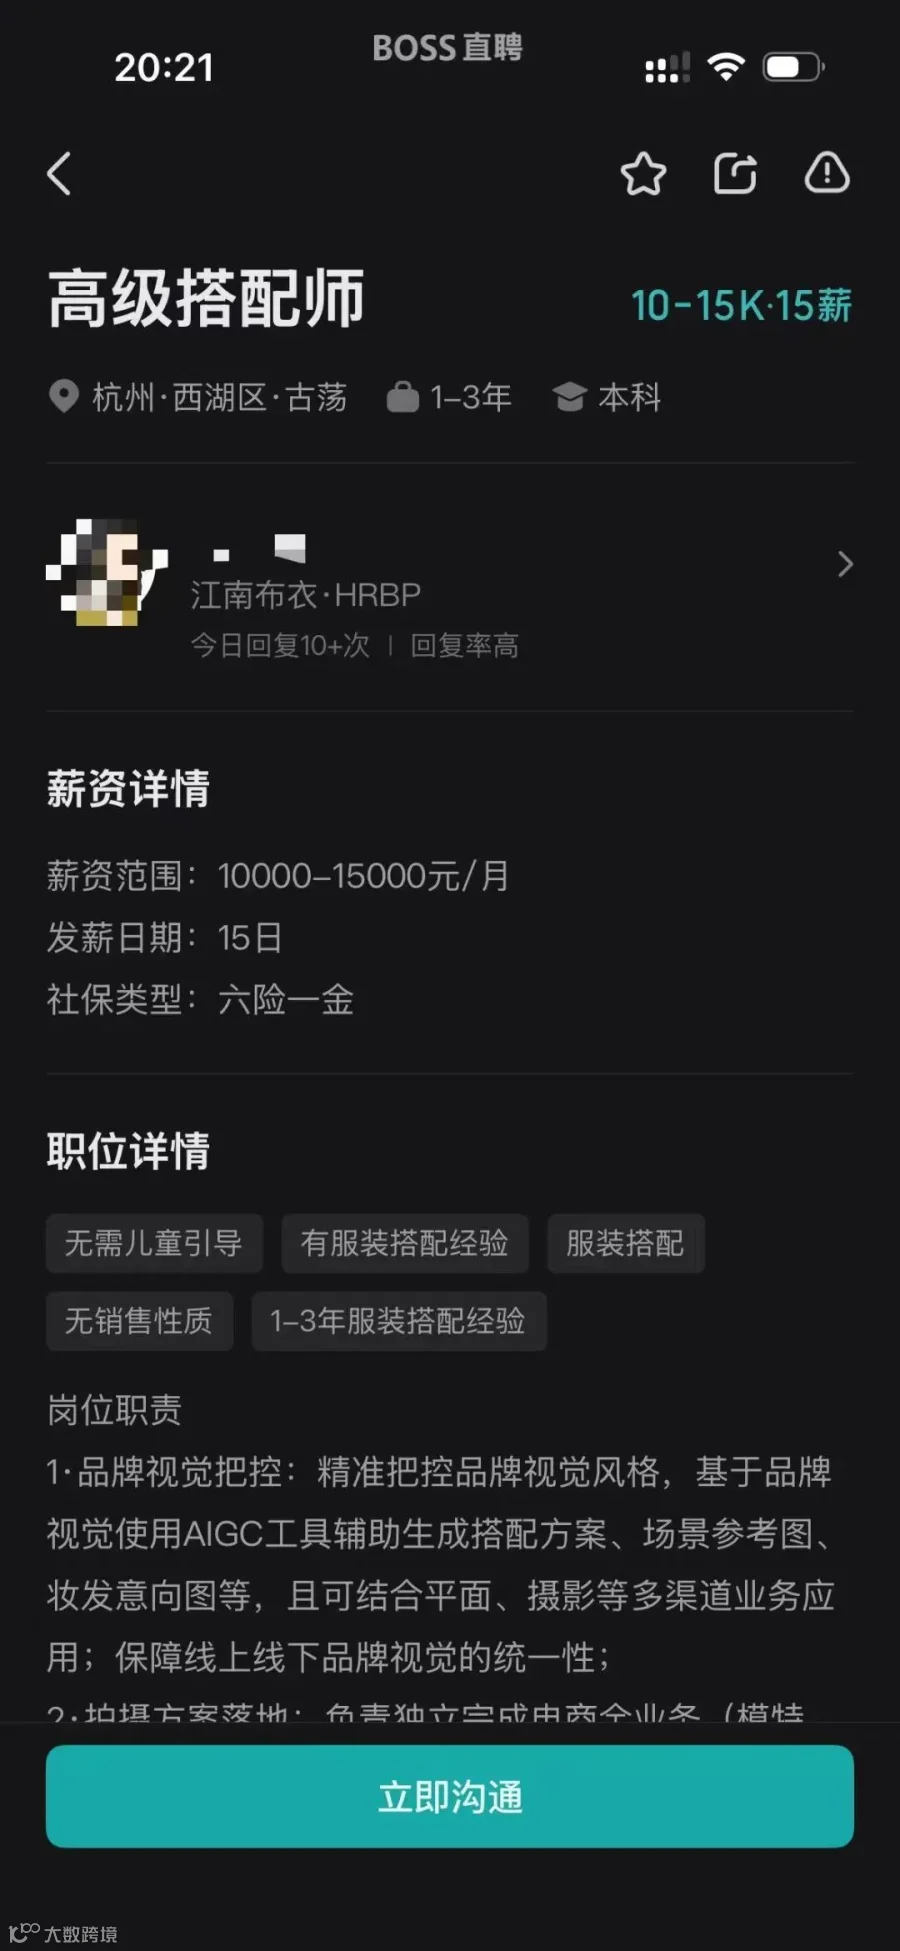
江南布衣高薪聘请专业搭配师
权益互通与售后兜底
集团旗下 JNBY、LESS、速写等品牌会员权益互通,积分与折扣可跨品牌使用,降低了用户尝试新品牌的门槛。同时,“十年维修”服务覆盖缝补、改尺寸等项目,为高价衣物提供长期保障,增强了用户安全感。

JNBY 童装系列
江南布衣的成功在于将服务嵌入挑衣、试穿、搭配及售后的全链路。这种持续服务能力构成了其难以复制的护城河。
高溢价背后的隐忧与挑战
江南布衣被称为“女装山姆”,核心在于会员制与高客单价带来的品质承诺。2026 财年,其高消费会员增至 36 万,贡献零售额升至 52 亿元,证明了该模式的韧性。
渠道结构也在发生变化。线下门店仅新增 1 家,总数维持在 2118 家;而线上渠道收入增速达 20.5%,至 14.48 亿元,成为新的增长引擎。
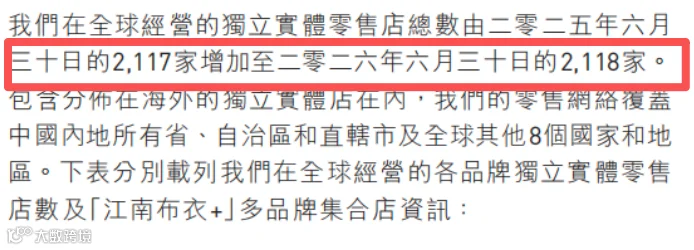
2026 财年线下门店仅增长 1 家
然而,维持高标准服务的成本不菲。2026 年营销费用达 21.77 亿元,占总收入 36%。同时,存货周转天数从 160.9 天延长至 166.3 天,反映出多品牌同步供货的压力。
若产品迭代放缓或竞品提供更优选择,用户流失风险依然存在。江南布衣的壁垒由高毛利(70%+)和高营销投入(36%+)共同筑成,这对中小品牌而言难以模仿。
品牌认同感的建立是一场持久战,需深耕用户心智三年以上。在激烈的市场竞争中,江南布衣以耐心构建的品牌生态虽面临挑战,但其财报表现仍彰显了高端会员模式的独特价值。
