


(文/胡祥熙 编辑/吕栋)
截至 9 月 11 日收盘,宇树科技股价再度大跌超 4%,创下上市以来新低。自 8 月 19 日上市首日见顶以来,其股价累计跌幅超 55%,总市值跌破 2000 亿元关口,回落至 1930 亿元。
回顾一个月前,宇树科技以 1100 元开盘,市值一度冲高至 4449 亿元,成为"A 股人形机器人第一股”。彼时,与之关联的“宇树影子股”全线崩塌,上纬新材、绿的谐波等多只个股重挫,人形机器人指数单日跌幅逾 6%。
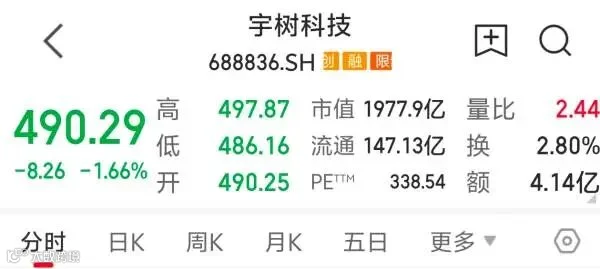
相关股价走势 同花顺 iFinD
这场过山车式的行情,不仅折射出资本市场的情绪波动,更暴露了新股发行生态中的深层矛盾。机构在上市首日大幅兑现利润,而后续暴跌的代价主要由追高散户承担。管清友、付鹏等学者纷纷发声,指出“宇树现象”背后的靶心并非单一公司的股价涨跌,而是 A 股打新生态中长期累积的三重结构性矛盾。

行业比拼实干,宇树困于表演
2026 年世界机器人大会上,宇树展台依旧人气火爆。中央拳台上,机器人轮番展示打拳、跳舞及后空翻,吸引大量观众围观拍摄。然而,将视线移开展台四周,行业风向已悄然生变。
智元、优必选聚焦产线作业展示,银河通用演示货架取物,墨甲机器人主打“百城上岗”,自变量机器人宣称实现家庭规模化应用,央企展区则集中展示搬货、巡检与装配场景。整个行业的核心议题已转向“机器人能干什么活”,唯独宇树仍深陷表演叙事。
事实上,宇树的表演优势也在衰退。在第二届世界人形机器人运动会百米大型组预赛中,天工 Ultra 跑出 9.39 秒,荣耀闪电为 9.48 秒,而宇树科技仅以 12.41 秒垫底,落后第一名整整 3 秒。相比一年前首届运动会狂揽 7 金 3 银 4 铜的霸主地位,今年宇树仅凭太极拳获得一枚银牌。
官方解释称,受限于时间及新款机器人数量,团队精力主要投向量产产品,未能兼顾全部赛事。但市场对此并不买账:当竞争对手在赛道疾驰时,任何关于精力的辩解都显得苍白。
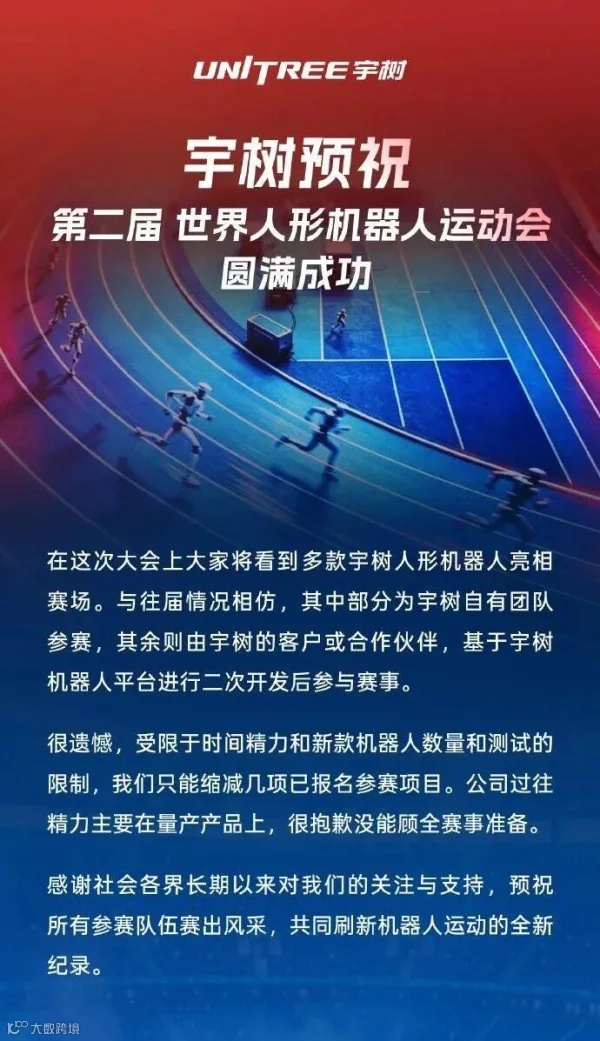
相关图片
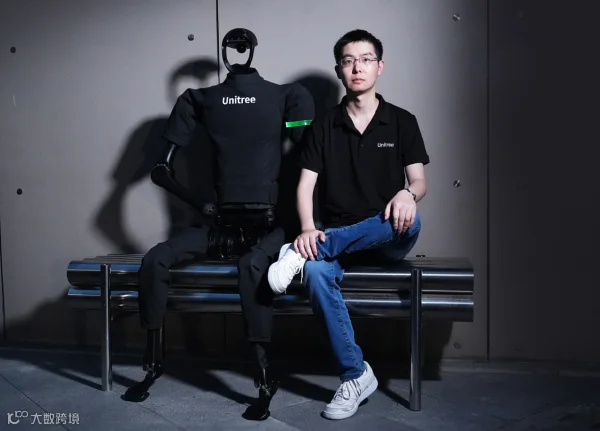
宇树执着于表演叙事的根本原因,在于这已被验证为性价比最高的商业杠杆。通过机器狗后空翻、春晚亮相及与博主合作测评,创始人王兴兴成功塑造了"90 后天才创业者”形象。2025 年春晚效应使宇树营收翻倍,人形机器人销量从 412 台飙升至 5215 台,同比增长 1165%,四足机器人销量亦增长 222%。
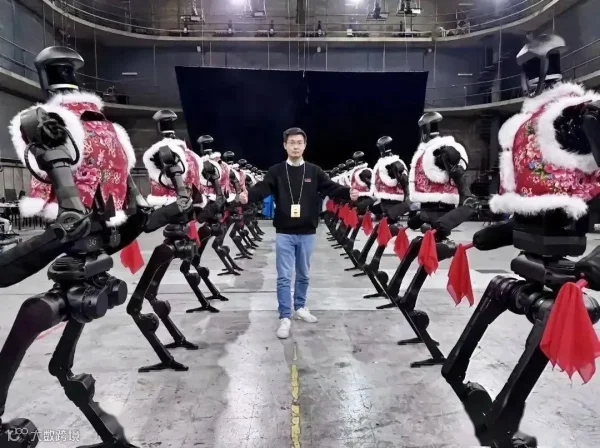
王兴兴带着宇树科技人形机器人登上春晚舞台
与优必选、特斯拉直接押注人形机器人不同,宇树早期选择以四足机器人为切口,利用其低门槛、强传播性切入消费市场。招股书数据显示,2025 年前三季度,宇树人形机器人收入中约 73.6% 来自科研教育,17.39% 来自商业消费,真正的行业应用仅占 9.01%。
这意味着,宇树售出的机器人多用于科研教学或二次开发,而非实际生产。经济学家付鹏指出,此类客户采购多依赖科研经费,项目结束后鲜有复购。随着今年世界机器人大会主题转向“产需共融”,并首次设立采购日对接预算方,行业考核标准已从“能否表演”转变为“能否替代人工”。
资本市场开始追问机器人的实际效能,而宇树却因品牌固化陷入“高级玩具”的漩涡。当机器人正从表演者转型为劳动者时,宇树的品牌升级显然滞后于行业节奏。
表演叙事撞上资本现实
宇树财报中提及的商业化落地难、客户结构单一、利润增速停滞等问题已非新鲜事。尽管其四足机器人在电力巡检等场景有大量交付,且是全球少数盈利的人形机器人企业,但其品牌心智仍被牢牢锁定在“表演”象限。资本市场期待的是工业解决方案提供商,宇树递出的名片却仍是“机器人跳舞”。
这种错位源于王兴兴奉行的极致成本逻辑。他曾公开表示,大规模营销烧钱且与技术领先性关联不大。宇树的营销策略极为朴素:仅在海外投放效果广告收集线索,在展会上通过擂台演示寻找客户。这套“重客户、轻品牌”的策略助其在创业期实现连续盈利,但在资本市场却显失灵。
缺乏品牌护城河意味着硬件先发优势易被追平。若无法在用户和资本心中建立差异化认知,企业将难以长期立足。虽然该策略在早期帮助宇树跑通商业闭环,并通过春晚等低成本曝光带来营收翻倍,但 IPO 过程中的传播失败将这一短板暴露无遗。
上市首日,王兴兴凝重的表情与周围喜庆氛围形成强烈反差,迅速席卷社交媒体,引发投资者质疑:“如果创始人都不相信,我为什么要相信?”这种情绪在首日 82% 的换手率中得到残酷验证,原始股东与中签机构完成大规模筹码交换,无人愿意长期持有。
预期管理亦出现严重偏差。市场普遍预期估值在 1500 亿至 2000 亿区间,结果开盘即翻倍。首日换手率高达 82.07%,成交额突破 223 亿元。次日股价继续低开低走,两天内市值从 4449 亿跌至 2779 亿,跌幅超 37%。
王兴兴随后在世界机器人大会上坦言机器人进工厂效率不足、具身大模型尚处早期,这番坦诚被视为刺破泡沫的最后一根稻草。不过,宇树随即发布视频展示 G1 人形机器人具备全自主搏击能力,试图证明其 UnifoLM-X2-1.0 大模型在动态规划与交互执行上的突破,以扭转市场印象。

这是宇树试图证明其“大脑”能力、重塑品牌形象的关键一步。
新股暴涨背后的制度隐忧
针对宇树现象,管清友、付鹏等专家直指其背后的制度性漏洞。管清友提出需查清是制度设计缺陷、利益合谋还是单纯投机,并强调这已是必须改革的群体性现象。
核心问题在于极小的流通盘。宇树上市初期无限售流通股仅 3008.77 万股,占总股本 7.44%。其中,公募和私募网下获配占比超四成,且 90% 股份无锁定期,上市首日即可交易。这使得几十亿资金便能控盘,将股价从 150.8 元拉升至 1100 元。首日换手率高达 85.28%,成交额 231.6 亿,公私募账面浮盈超百亿,随后迅速兑现离场,留下散户承担暴跌后果。
此外,宇树发行市盈率高达 219.23 倍,远超通用设备制造业平均水平及港股同行优必选。付鹏指出,宇树研发费用远低于传统行业巨头,且收入高度依赖科研经费,缺乏商业复购,工业场景落地尚在早期。以超高市盈率发行此类高风险科技企业,导致散户风险承受能力与标的实际风险严重错配。
国新证券研报认为,219 倍市盈率隐含了未来数年超预期增长的假设,实则是将远期万亿级市场预期直接折现,为后续暴跌埋下隐患。极小流通盘、机构无锁定期、超高市盈率与散户狂热追捧,共同构成了一个对普通投资者极不友好的利益分配链条。
泡沫破裂后,宇树的品牌叙事缺陷、客户结构单一及研发投入不足等问题全面暴露。这正是三重错配的体现:制度性错配创造估值泡沫,战略错配让企业失去修正方向的紧迫感,叙事错配则让泡沫破裂后的企业面目全非。
管清友呼吁倒查整个打新生态的利益分配机制,付鹏则提醒投资者应将宇树视为一级市场风险投资。王兴兴曾预言具身智能的"ChatGPT 时刻”将在 2 到 10 年内到来。如今资本市场已给予高额溢价,接下来宇树需用实绩证明,它是一台真正能创造经济价值的机器,而非仅仅是一个昂贵的玩具。