


即时零售已迈入万亿级赛道。商务部研究院测算,2024 年即时零售规模为 7810 亿元,预计 2025 年约 9714 亿元,2026 年将突破 1 万亿元,2030 年有望达 2 万亿元,年复合增速约 12.6%。配送订单方面,2025 年全国即时配送订单量突破 600 亿单,机构预测 2026 年将超 800 亿单。
当前行业主流采用“中心仓 + 闪电仓”双层仓网模式,中心仓负责集采与长尾管理,前端仓实现浅库存与快周转。物流端形成“一超多强”格局,由美团配送、蜂鸟即配领衔,顺丰同城、达达秒送、闪送等第三方平台差异化竞争,AI 调度与无人配送正成为新的增长曲线。
07
即时物流玩家
7.1 市场格局:一超多强、三类玩家
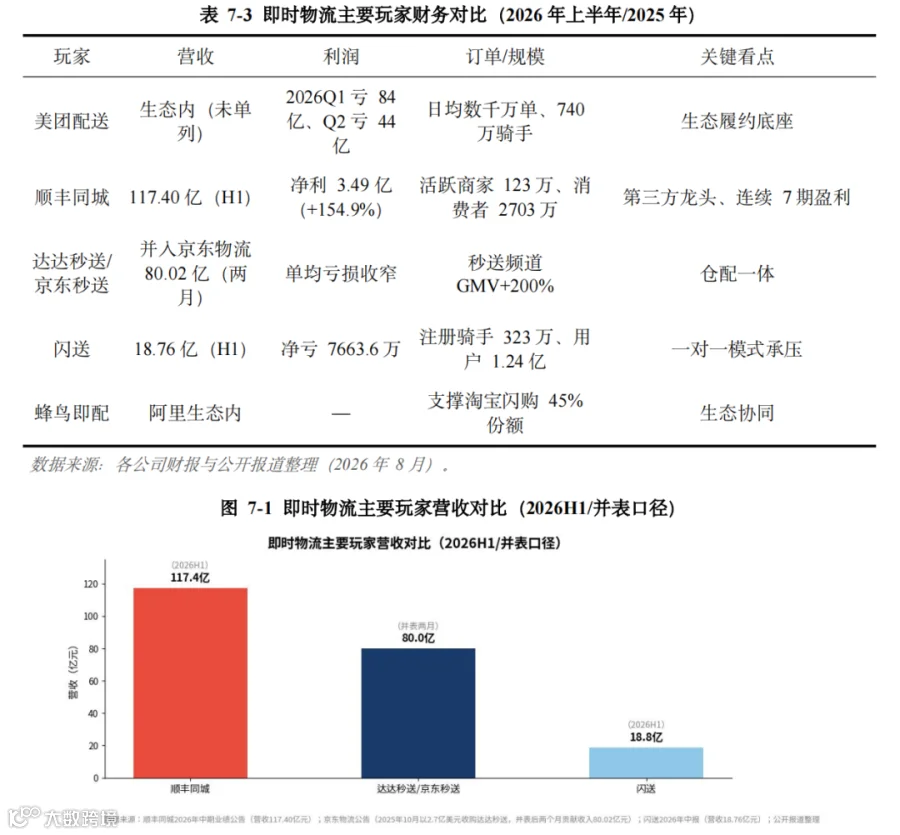
中国即时配送市场呈现“一超多强”态势。美团配送凭借完善的骑手网络与全域覆盖能力,以约 34% 的份额稳居第一;饿了么蜂鸟即配依托阿里生态位居第二;顺丰同城、达达秒送、闪送等第三方平台则在独立配送领域展开差异化角逐。
商业模式主要分为三类:依托商流平台的自建运力(如美团配送、蜂鸟即配)、独立第三方即时配送平台(如顺丰同城、闪送),以及聚焦同城跑腿与加盟模式的轻资产平台。

7.2 平台系玩家:美团配送与蜂鸟即配
美团配送是行业基础设施级玩家。2026 年其网络覆盖 2800 个区县,骑手规模约 740 万人,日均处理订单数千万单。“超脑”系统支撑平均配送时长 28 分钟,单日峰值破亿。尽管 2026 年上半年因外卖大战与骑手权益投入导致经营亏损收窄至 44 亿元,但其战略定位明确:即时配送作为本地生活服务的履约底座,生态价值高于单一业务盈利。
蜂鸟即配则深度协同阿里生态(淘宝闪购、饿了么、天猫超市、盒马),支撑阿里即时零售 45% 的市场份额。平台系玩家的共同特征是订单稳定、规模效应显著,但受平台战略与补贴政策影响较大。
7.3 第三方龙头:顺丰同城
顺丰同城是中国规模最大的第三方即时配送平台。2026 年上半年营收 117.40 亿元(同比 +14.7%),归母净利润 3.49 亿元(同比 +154.9%),连续七个周期盈利。其中,商家配送收入占比最高,年活跃商家达 123 万家;消费者端活跃用户超 2703 万人。
其核心竞争力在于“中立定位 + 全渠道复用”。不同于平台系玩家仅限内部生态,顺丰同城可承接美团、饿了么、抖音、京东及品牌小程序等多平台订单,并率先对接微信、支付宝等主流 AI Agent,抢占流量新入口。技术层面,“蜂巢智脑 3.0"实现 3 公里内平均 22 分钟送达,时效达成率约 95%;无人车网络已覆盖 124 城,月均活跃行程超 6 万趟。

7.4 生态系玩家:达达秒送与京东秒送
达达秒送已深度融入京东生态,成为京东即时零售的履约底座。自 2025 年 10 月底并入京东物流报表后,两个月内贡献收入 80.02 亿元、利润 3.45 亿元。京东秒送整合小时达与到家资源,2024 年一季度订单量同比增超 70%,买药秒送订单量更是翻倍增长。2026 年,依托达达运力,京东秒送在核心商圈已实现最快 9 分钟送达。
京东的差异化在于“仓配一体”,通过“共享前置仓 + 自营配送”及"1 店+N 仓”模式开放给全行业。然而,其外卖业务仍面临单均亏损(预计 2026 年 7 月降至 4 元)与规模爬坡挑战,目前市场份额约 15%,与头部仍有差距。
7.5 一对一模式:闪送的困境与转型
作为国内最早的“一对一急送”平台,闪送上市后市值大幅缩水。2026 年上半年营收 18.76 亿元,出现上市以来首次半年度亏损。其困境根源在于“一对一”模式商业效率天然低于拼单模式,单位成本高企。在价格战加剧背景下,闪送正失去价格敏感型用户。
目前闪送试图通过低空物流(无人机订单环比增 169.3%)与 AI 赋能(开放配送能力接口)寻求转型,但在“规模即护城河”的行业规律下,新故事短期难改局势。
格局展望:未来三年,即时物流将呈现“平台系稳固、第三方崛起、垂类出清”的演变。监管趋严将加速中小玩家出清,份额向头部集中。AI 调度与无人配送将重塑成本曲线,第三方平台凭借中立优势在 AI Agent 时代获取新增量。对闪电仓商家而言,多平台接入、成本优化及无人配送试点是控制履约成本的关键。
7.7 达达秒送与蜂鸟即配:生态协同的两种范式
达达秒送代表“被生态收编”范式。从独立第三方演变为京东即时零售的专属履约底座,其发展路径印证了物流与商流深度绑定的趋势,通过承接东方甄选等大客户业务,实现了与商流的紧密耦合。
蜂鸟即配则代表“平台生态内生”范式。依托阿里多元商流(外卖、闪购、生鲜等),实现同一运力网络的平滑复用与峰谷互补。两者的共同启示是:即时物流的独立生存空间收窄,与商流平台的绑定深度直接决定运力利用率与订单稳定性。

7.8 中小即时配送平台盘点
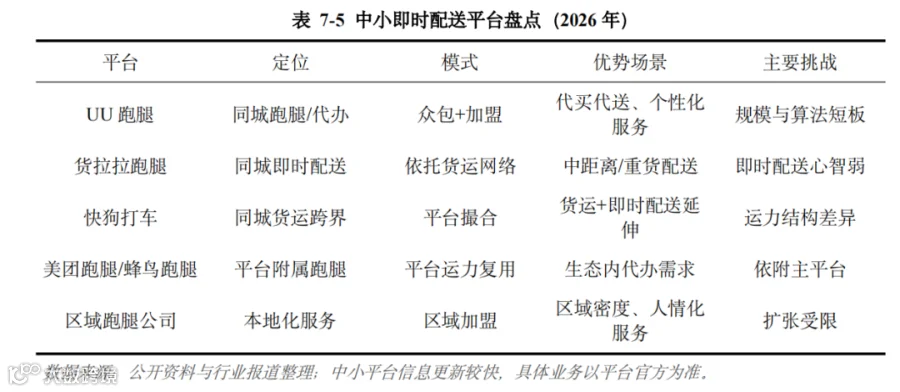
除头部玩家外,UU 跑腿、货拉拉跑腿、快狗打车等中小平台专注于跑腿代办、跨城急送等细分场景。它们普遍采用轻资产加盟与众包模式,在 C 端价格敏感市场与巨头竞争。
中小平台的生存空间在于三个细分方向:一是高客单价的个性化代办服务;二是特定区域的高密度运力网络;三是医药、鲜花等专业场景。然而,面对规模不足、算法弱势及补贴依赖等困境,在 2026 年监管与头部挤压下,行业将持续出清,幸存者们将转向“专业细分服务商”或“区域履约伙伴”角色。
7.9 即时物流对闪电仓的协同价值
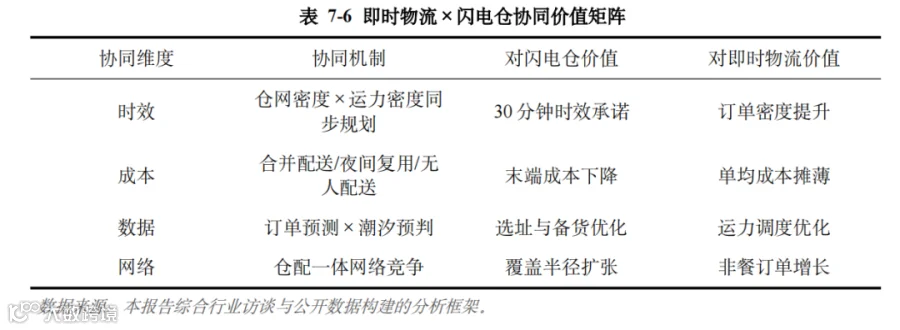
即时物流与闪电仓互为基础设施。对闪电仓而言,物流决定时效与成本;对物流而言,闪电仓是非餐订单(占比超 60%)的核心增量。二者协同体现在三个层面:
时效协同
闪电仓 3—5 公里覆盖半径与即时物流 20—25 分钟配送半径高度匹配,需同步规划仓网与运力密度。
成本协同
通过合并配送、夜间运力复用及无人配送试点,共同摊薄末端履约成本。
数据协同
仓端订单预测辅助物流潮汐预判,物流时效数据反向指导选址备货。未来竞争将是“仓配一体网络”之间的体系化对抗。
7.10 即时物流市场规模与结构全景
即时物流已成长为独立的千亿级产业。2025 年全国即时配送订单量达 603.5 亿单,预计 2026 年超 800 亿单。按单均 8—10 元估算,2026 年市场规模有望突破 6500 亿—8000 亿元。结构上,非餐订单(商超、生鲜、医药、3C 等)占比超 60% 成为主导,县域订单增速显著。
从价值分层看,收入由配送费、平台佣金及增值服务(冷链、保险、数据等)构成。其中配送费为基本盘,佣金与增值服务是利润主要来源。虽然无人车与无人机正在改变成本结构,但短期内骑手仍是绝对主体。


