


越南市场洞察
文:YUAN 姐
2026 年前七个月,越南线上保湿护肤市场格局生变。消费者购买渠道、店铺类型及功效偏好的转移,正在重塑市场增长分配。对于拟进入越南的品牌而言,仅关注类目整体增长率已不足以判断机会,需综合考量平台特性、产品定位与渠道策略。
本文数据源自 Metric 于 2026 年 8 月 28 日发布的报告,统计周期为 2026 年 1 月 1 日至 7 月 31 日,覆盖 Shopee、Lazada、Tiki 及 TikTok Shop 四大平台。
一、市场规模达 4.873 万亿越盾,增长与竞争并存
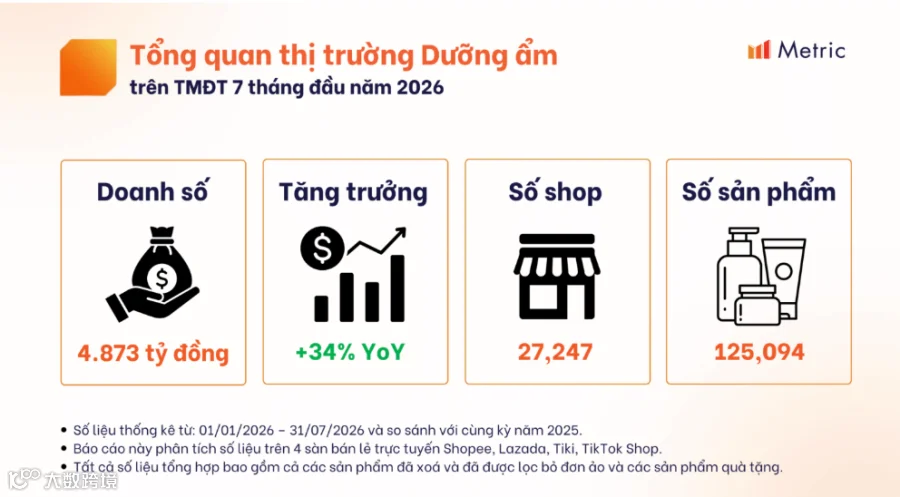
Metric 核心数据显示,2026 年 1 月至 7 月,越南线上保湿护肤市场 GMV 达 4.873 万亿越南盾,同比增长 34%。同期,店铺数量增至 27,247 家,产品数达 125,094 个。
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
市场扩张虽带来新增需求,但海量的店铺与产品也意味着激烈的竞争。新品牌入局需明确回答三大问题:目标人群是谁?与现有产品有何差异?首次尝试的理由是什么?若仅在包装、功效和价格上趋同,获客成本将难以被毛利覆盖。
建议保湿产品围绕具体使用情境建立差异化,如日间防护、夜间修护、妆前打底或特定质地偏好。
二、TikTok Shop 份额过半,Shopee 仍具规模优势
平台格局方面,TikTok Shop 以 52.9% 的份额领跑,同比增长 53.3%;Shopee 占比 46.3%,同比增长 20.1%;其他平台合计仅占 0.8%。两者合计占据近九成九的市场份额。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
来源:Metric 平台份额图
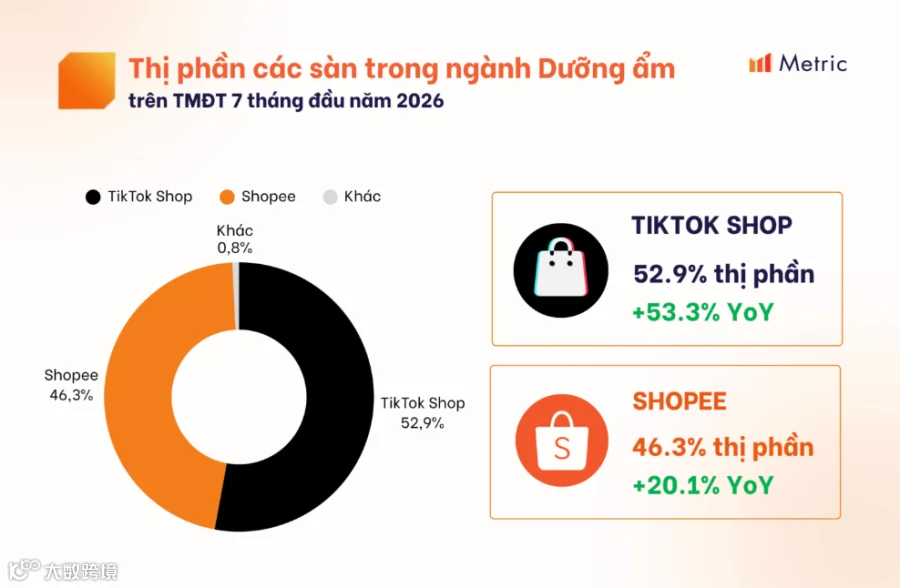
测算显示,TikTok Shop GMV 约为 2.578 万亿越南盾,Shopee 约为 2.256 万亿越南盾。TikTok Shop 份额高出 Shopee 6.6 个百分点。
渠道策略上,适合直观展示质地与肤感的产品,可优先在 TikTok Shop 测试短视频内容;需比较成分与规格的产品,则应重视 Shopee 等平台的商品页信息完整度。资源投放应基于具体商品表现验证,而非盲目追随高份额平台。
三、官方店超越 C2C,品牌信任成关键
渠道结构发生显著变化:官方店份额从 2025 年同期的 36.0% 跃升至 53.4%,GMV 同比激增 98.5%;而 C2C 渠道份额降至 44.3%,GMV 出现 4.3% 的负增长。现代零售渠道占比 2.3%。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
来源:Metric 渠道结构分析
官方店份额大幅提升 17.4 个百分点,反映出消费者对购买信任度的重视。品牌需确保达人内容与店铺体验一致,在商品页面清晰呈现规格、用法、场景及售后政策,减少用户决策疑虑。
此外,经营官方店需核算全链路成本。销售增长往往伴随平台费、广告费、佣金及物流退货成本的同步上升。品牌应关注扣除成本后的实际收益,以评估渠道增长的可持续性。
四、药妆增速显著,平台细分策略各异
按产品分类,药妆(Derma)类目 GMV 占比 14.7%,同比增长高达 55%;普通化妆品占比 85.3%,增长 31%。药妆虽增速快,但普通化妆品仍占据主导地位。
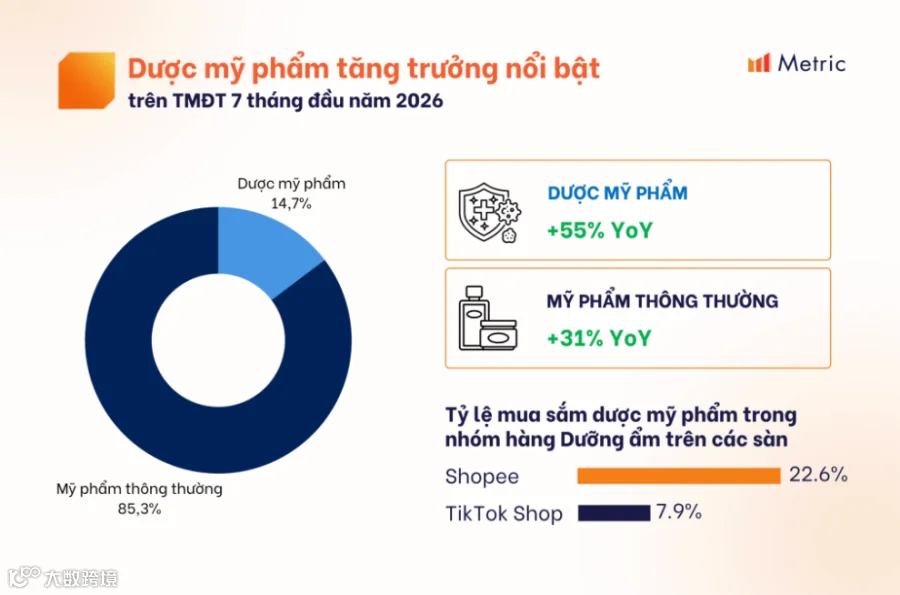
平台间产品结构差异明显:TikTok Shop 中藥妆占比仅 7.9%,而 Shopee 该比例约为 22.3%-22.6%。这表明 Shopee 更适合作为专业护肤或药妆类产品的深耕阵地。
这一差异提示企业:总体领先的平台未必适合所有细分品类。制定渠道计划时,应先对标竞品在特定平台的规格、价格及评价表现,再决定投入重心。市场数据仅提供假设,最终需靠经营结果验证。
五、五大功效占据九成六,卖点需聚焦明确需求
淡印提亮、抗老、日常保湿、修护和预防痘痘五大功效合计占类目 GMV 的 96%。其中,淡印提亮规模最大;抗老(+48.2%)与修护(+46.6%)增速最快。
数据可辅助品牌确定调研优先级,但无法直接推导用户年龄分布或溢价意愿。产品定位仍需结合更多维度验证。
内容营销上,建议单点突破:先突出一个核心购买理由,再辅以真实体验。试图在一条内容中堆砌所有卖点,反而会增加理解成本,降低转化效率。针对抗老与修护产品,可区分“即时肤感”与“长期效果”进行差异化内容呈现。
六、品牌案例:成熟大牌与新锐品牌的路径分野
Olay、理肤泉、欧莱雅、Obagi Medical 及 Thorakao 等成熟品牌展现了跨平台经营能力。而新锐品牌 Lubylab 则呈现不同路径,其约 99% 的 GMV 集中于 TikTok Shop。
对新生品牌而言,盲目复制大牌的预算与形式参考有限,更应拆解各渠道承担的具体任务(拉新、承接搜索或复购)。理肤泉与 Obagi Medical 的案例表明,专业产品信息的有效呈现(如规格区分、场景说明、问答互动)是转化的关键。
本土品牌 Thorakao 的出现,为海外品牌提供了竞品观察样本,但尚不足以断言本土替代国际品牌的趋势。Lubylab 的高度集中策略虽利于资源统一,但也增加了单一平台流量波动的风险。品牌应在建立可复用素材与稳定复购后,再审慎考虑渠道扩张。
七、对中国品牌的启示:小规模验证连接市场机会
对于进军越南的中国保湿护肤品牌,本报告建议采取“小规模验证”策略:选定明确的人群需求与核心单品,协调内容、详情页与渠道配合,避免多功效、多价格带同时测试导致数据失真。
达人合作应服务于产品验证。优先选择能真人讲解、展示过程且受众匹配的创作者,关注连续项目的点击、成交及退货数据,而非单次播放量。
综上,平台份额、官方店增长及功效需求仅揭示了市场的一部分真相。品牌需将外部数据与自身毛利、履约能力及复购率相结合,逐步摸索出适合越南市场的独特产品与经营模式。