


据《供应链深度》报道,由于高企的燃油附加费推高了“最后一公里”配送成本,包裹寄件人正承受着2026年高昂的运输成本,而如今他们又面临着来自联邦快递(FedEx)、联合包裹服务公司(UPS)、美国邮政服务(USPS)和亚马逊物流(Amazon Shipping)的旺季费这一额外定价障碍。
尽管2026年旺季费用的结构与去年的收费方式相似,但收费金额更高,这给本就因高昂的“最后一公里”配送成本而备受压力的托运人预算带来了进一步的压力。
专家指出,客户可以通过协商折扣、激励消费者尽早下单,以及选择不收取节日费用的快递公司等方法,来减轻快递公司附加费带来的全面影响。快递服务商Gofo上个月表示,今年将维持不收取旺季附加费的政策。

随着假日季的临近,各大快递公司针对2026年旺季定价的计划正逐渐明朗。
特别是每逢“黑色星期五”和“网络购物周”,零售商和物流承运商都会密切关注包裹量激增、配送承诺激增的局面,并重新燃起希望——或许这就是那些技术领先的区域性“最后一公里”配送服务商终于实现突破的时刻。
尽管今年的“黑色星期五”销售额创下新纪录,但这些服务商至今仍未能实现大规模突破,这背后存在一个结构性原因。原因不在于消费者需求或配送体验,而在于“中间一英里”。
这一瓶颈正是连接订单履行中心和分拣中心与末端配送网络的环节。只要这一缺口尚未填补,仅靠末端配送领域的任何投资,都无法在与UPS和联邦快递(FedEx)等根深蒂固的巨头竞争时实现公平竞争。
从根本上说,包裹运输的经济性取决于密度。即有足够数量的包裹通过可预测的路线,跨越不同的邮政编码区域共同运输。
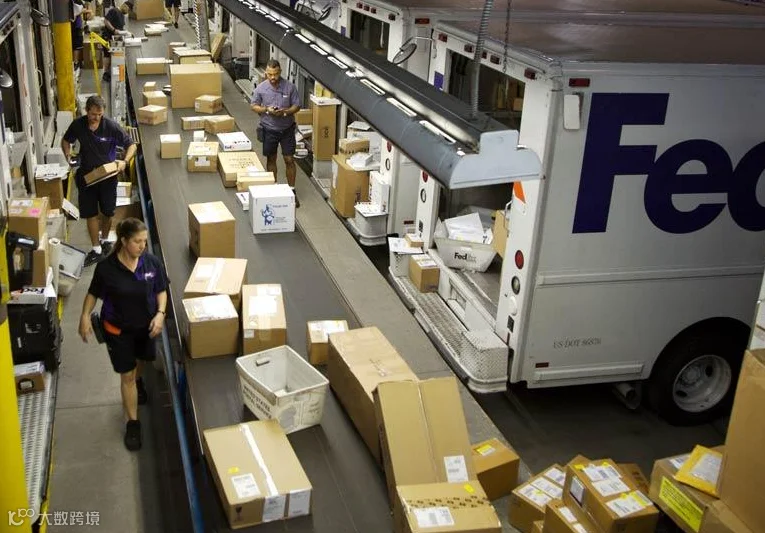
UPS和联邦快递(FedEx)等巨头已经拥有庞大且一体化的网络:它们运营着大型分拣中心,维持着现代化“中程”货运流,并管理着海量的包裹量,这使它们拥有了极高的路线密度,这是少数挑战者难以企及的。
新兴的“最后一公里”配送(LMD)承运商面临“冷启动”难题:其网络缺乏足够的地理密度或稳定的运量,无法支撑优化路线的实施。在主要城市核心区以外、季节性波动期间或难以预测的区域,这一问题尤为突出。

因此:路线可能存在运力利用不足或效率低下,导致每站成本上升。
向新地区扩张的成本高得令人望而却步。如果没有强大的上游货量支撑,承运商就容易受到季节性波动或需求下滑的影响。
简而言之:如果没有可靠且货量充足的中段网络为末端配送网络提供支撑,每件包裹的成本将居高不下,规模化扩张几乎不可能实现。更不用说增设新分拣中心和仓库所带来的高昂成本了。
第一,“中段运输”:包裹网络中看不见的守门人
中段物流——即包裹从制造商运送到商店或消费者家门口的过程——通常对消费者而言是看不见的,只是幕后一连串模糊的拖车、装卸码头和传送带。但正是这一环节,决定了承运商能否构建一个密度高、效率高且可扩展的包裹网络。随着通胀加剧而收入停滞,当今的消费者已不再那么关注商品送达速度,而是更加关注成本。
此外,根据麦肯锡对1,000多名消费者进行的调查,可靠性(包裹在承诺的时间范围内送达)、灵活性(灵活的配送和退货选项)以及可持续性,其重要性均高于速度。
传统的包裹网络花费了数十年时间,建立了庞大的分拣中心、多式联运货运网络以及密集的固定路线网络。新兴的“最后一英里”承运商根本不具备这种历史积淀或资本优势。它们缺乏覆盖全国的分拣基础设施、可预测的上游货运流量,以及在多个区域或市场之间动态调配货运量的灵活性。那么这意味着什么?
许多“最后一英里”承运商仍处于“孤岛”状态,仅在本地或区域范围内有效运作,却无法融入一个能够与UPS/FedEx在网络密度、成本结构和可靠性方面相媲美的全国性网络。
第二,一种新方法:融合B2B货运、零售库存和DTC包裹!
为了弥合这一差距,下一代包裹配送必须重新思考货运的运作方式,不仅限于“最后一公里”,更要覆盖整个供应链。一种日益受到关注的模式是“混合货运量网络”,它通过统一的、技术互联的交叉转运系统,将企业货运(B2B)、零售补货和DTC包裹的货运量融合在一起。
以下是混合运量网络之所以能在纯包裹网络力不从心之处发挥作用的原因:
稳定的运量:通过混合货运类型、门店托盘、零售补货和小包裹运输,即使在电子商务面临季节性或周期性波动时,中转站也能保持稳定的吞吐量。
灵活的车辆和服务组合:某些运输路线适合使用货运厢式车,某些适合箱式卡车,还有些则适合由零工司机驾驶的包裹厢式车。混合网络能根据需求动态匹配合适的车辆,而非将承运商局限于单一运输模式。
可扩展的地理覆盖范围:承运商可将混合货物注入现有的中转站,而非在需求增长时每次都新建分拣中心,从而打造出灵活且经济高效的扩张路径。
优化路线经济性:混合货运量提高了各邮政编码区和区域的运输密度,降低了每件包裹的成本,使承运商能够以盈利的方式服务于那些此前缺乏足够纯包裹需求的地区。
第三,为何“中转智能”(而非更多仓库)将决定未来?
从历史上看,物流扩张通常意味着增加仓库和分拣中心,建设固定基础设施以期获得未来回报。这种做法资本密集、进展缓慢,且与现代零售业的速度和多变性日益脱节。
当今包裹量的增长要求具备敏捷性:能够实时调整货运路线、调整车辆组合,并将运力投入到最需要的地方。正因如此,配备路线智能、实时可视化和动态车道分配功能的现代化中转站,其效能远胜于单纯增加仓库数量。
借助智能中转站,承运商和托运人可以:跳过特定区域或动态调整货运路线,以避开拥堵的枢纽。合并不同货种的货流,以最大限度地提高装载利用率。
根据实时需求调整运力,无需在每个市场都部署固定资产,即可扩大服务覆盖范围。
未来的关键不在于仓库,而在于智能协调的物流网络。
第四,在下一时代与UPS和FedEx竞争需要什么?
如果替代性承运商真正希望在全国范围内(而不仅仅是少数几个城市)挑战UPS、FedEx以及主要综合物流企业的主导地位,他们需要做到以下几点:
采用混合型货运量模式,将B2B货运、零售商补货和DTC包裹流相结合,以提高运输密度。
依托技术的中转网络,提供实时可视化、预测性路线规划和动态线路分配。
灵活的车队调度,根据每条线路和需求特征选择合适的运输方式(厢式货车、箱式卡车、包裹厢式货车)。
实时分析与动态调配,使承运商能够迅速应对需求波动、季节性变化和退货情况。
秉持供应链思维,将物流视为提升速度、效率和客户满意度的战略杠杆,而非单纯的成本中心。
末端配送始终至关重要。快速、可靠的配送决定了客户满意度和品牌忠诚度。但随着电子商务规模扩大及包裹量日益分散,竞争的关键不再是“谁能在某个邮政编码区域内最快送达”,而是“谁能构建起从起运地到目的地的弹性、可扩展且智能的网络”。
替代性“最后一英里”承运商之所以失败,并非因为缺乏需求,而是因为它们试图在未重构“中间一英里”的情况下解决“最后一英里”问题。那些目光超越“最后一英里”、投资于构建响应迅速、数据驱动的“中间一英里”网络的承运商,将引领下一波包裹配送浪潮。
转载合作请联系:kuajingwx