搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
2026增值税法正式施行!8大变化+征管升级,税率、免税、抵扣一文看懂(附2026最新完整增值税税率表)
>
2026增值税法正式施行!8大变化+征管升级,税率、免税、抵扣一文看懂(附2026最新完整增值税税率表)
跨境顾问程程
2026-09-12
28
导读:2026年9月,增值税迎来重磅改革,正式从“暂行条例”升级为法律,税制更规范、执行口径更统一,计税、征管、进项
2026年9月,增值税迎来重磅改革,正式从“暂行条例”升级为法律,税制更规范、执行口径更统一,计税、征管、进项抵扣等多项规则全面优化。
一、征管方式四大升级
1.金税四期全面上线,多渠道数据互通交叉核验,企业涉税全流程透明可追溯,减少涉税违规空间。
2.纳税人身份系统自动动态监管,销售额达标自动变更身份、匹配对应税收政策,人工调整余地大幅缩小。
3.数电票全面取代纸质发票,全流程线上办理,无需税控设备,降低发票管理成本。
4.各类平台需报送商户经营流水数据,企业收入轨迹完整留存,隐匿收入难度加大,合规要求升级。
二、增值税法8大核心变化
01
变化一:税目整合,“劳务”概念退出
原规定应税项目分为五大类,新法将“加工、修理修配劳务”并入“
服务
”税目,应税交易统一为四大类:销售货物、服务、无形资产、不动产,税率仍为13%。
02
变化二:应税交易发生地判定采用消费地原则
原规定对跨境服务、无形资产是否在境内应税的标准相对模糊,新法统一明确:销售服务、无形资产的企业,只要该服务或无形资产在境内被消费,即属于境内应税交易。
03
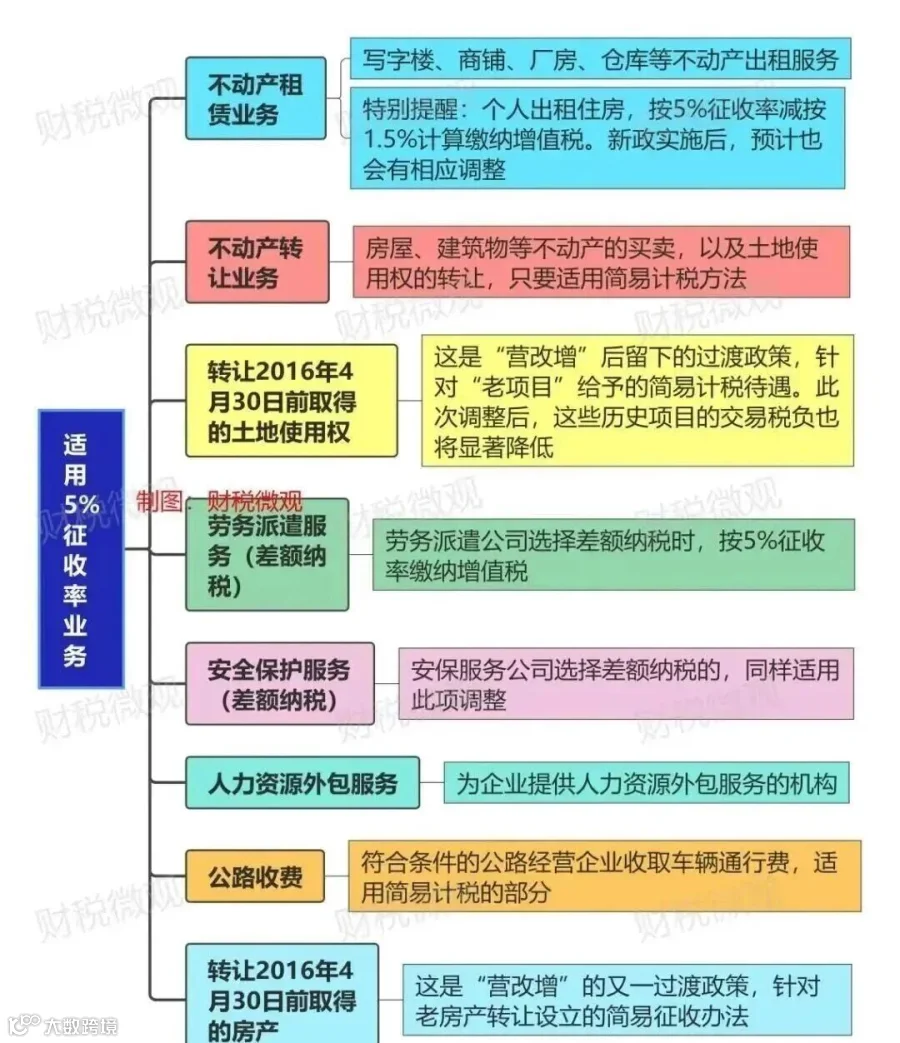
变化三:征收率仅保留3%
简易计税方法只规定3%一档征收率,原兜底条款已删除。这意味着原来适用5%税率的业务极大可能取消,后续可关注相关政策出台。
04
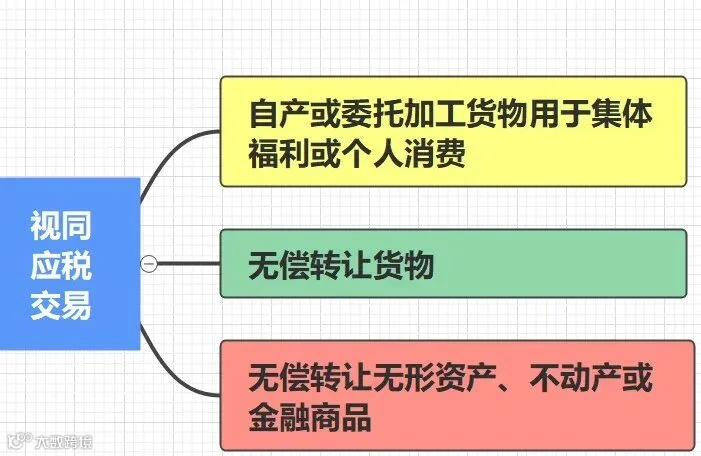
变化四:视同销售范围大幅缩减
原规定列举8种视同销售情形,新法缩减为三种:将自产或委托加工的货物用于集体
福利
或个人消费;无偿转让货物;无偿转让无形资产、不动产或金融商品。
05
变化五:免税项目调整
免税项目中明确取消“避孕药品和用具”免税项目。生产避孕药品或资源综合利用的企业,2026年后可能需改为正常计税,对应进项税额可以抵扣,整体税负需重新测算。
06
变化六:不征税项目调整
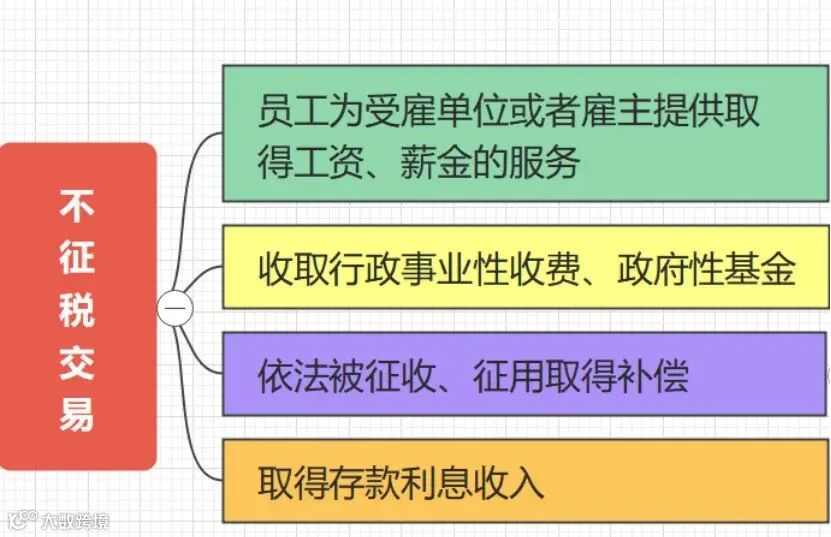
新法明确列举四类不征税交易,最大变化是因依法被征收、征用而取得的补偿,从免税项目调整为不征税项目。
三、实操提醒
立即梳理现有业务。
检查企业当前享受的免税项目是否在新法清单内,特别是生产避孕药品或资源综合利用的企业需重点关注。
关注进项抵扣变化。
转为应税后,对应进项税额可以抵扣,整体税负需重新测算。
紧盯政策衔接。
相关部门可能在过渡期出台针对特定行业的配套政策或过渡安排,建议保持关注。
2026年增值税法的施行,标志着我国第一大税种正式进入“税收法定”时代,企业应尽早适应新规则,做好税务合规与筹划。
四、2026年最新增值税税率表
#增值税
#2026增值税新政
#增值税税率表
#数电票
#
财税
新规
#增值税新规
#增值税优惠政策
【声明】内容源于网络
0
0
跨境顾问程程
1234
内容
43
粉丝
0
关注
在线咨询
跨境顾问程程
1234
总阅读
2.1k
粉丝
0
内容
43



 跨境顾问程程