

最近和一些做海外金融业务的朋友交流,大家反复提到几个问题:
流量越来越贵,用户却越来越难匹配;
外部数据接了不少,真正能用上的并不多;
模型上线了,风险变化却总是比系统反应更快;
业务在增长,但收入结构和资产质量没有同步改善。
这些问题看起来分别属于运营、数据、产品和风控。
但我做海外现金贷这么多年,越来越明显地感受到:
很多业务卡住,并不是因为缺一套模型,而是因为数据、产品和业务决策之间没有真正连接起来。
这也是海外金融业务进入竞争阶段之后,越来越容易出现的问题。
一、流量来了,不代表用户就能被有效承接
很多海外市场并不缺借款需求。
真正难的是,用户进入之后,能不能匹配到合适的产品、额度、期限和资金方。
不同金融机构的授信条件不一样。
有的产品额度更高,有的产品期限更短;有的机构偏好稳定收入客群,有的机构可以承接风险更高、定价更高的用户。
如果所有流量都用同一套规则处理,通常会出现两种结果:
一部分用户被粗略拒绝,流量价值没有被充分利用;
另一部分用户被送进不适合自己的产品,后续转化和资产质量同时承压。
我在实际业务里经常看到,团队把获客和风控拆成两个完全独立的问题。
运营负责把用户带进来,风控负责决定放不放。
但在竞争比较激烈的海外市场,真正影响经营效率的,往往是中间那一步:
这个用户应该进入哪一个产品?
应该匹配哪一家资金方?
是否需要在申请前完成一次预批核?
渠道费用能不能和最终成交结果联系起来?
这类问题已经不只是买量,而是流量和金融产品之间的匹配效率。
二、征信数据不少,但不一定真正产生价值
海外金融机构通常会接触到身份、征信、账户和行为等多类数据。
但数据买回来,并不代表它已经产生了足够价值。
很多时候,征信报告只是风控流程中的一个成本项:
机构查询,系统读取,风控人员使用,用户却看不懂,也感受不到。
这会带来一个值得思考的问题:
征信能力能不能不只用于“批不批”,还可以成为用户服务、信用教育或者金融机构中间业务的一部分?
过去,征信数据更多是风控部门内部使用的资料。
未来,它也可能成为金融机构与用户沟通的一种产品能力。
用户可以更清楚地理解自己的信用状态,机构也可以围绕信用信息设计更多服务。
但这并不意味着,只要接入征信和 AI 解读,收入就会自然增长。
真正能不能产生价值,还要看:
用户是否真的需要;
服务是否嵌入业务流程;
解释结果是否准确、易懂;
机构是否有清晰的服务承接和商业化方式。
所以,征信数据的下一步,不只是“能不能查到”,还包括“能不能被理解和使用”。
三、风险变化越来越快,静态规则越来越容易滞后
海外风控里还有一个常见问题:
系统里有大量历史数据和历史规则,但市场变化的速度越来越快。
一个过去稳定的渠道,换了一批流量后,客群结构可能完全变了;
一个曾经有效的黑名单,可能已经被新的欺诈团伙绕开;
用户申请时看起来没有明显风险,但在多个平台同时借款之后,风险状态已经发生变化。
如果风控只依赖申请时的静态信息,很多风险要等到逾期之后才会被看见。
到了那个时候,策略能够做的事情已经不多了。
因此,越来越多团队开始关注实时风险信号:
设备和账户关系有没有变化;
用户是否出现新的多头行为;
渠道是否出现集中性异常;
某个市场是否出现新的欺诈模式;
风险情报能不能在申请、授信、放款和贷后过程中及时返回。
但实时风险能力真正的价值,不是信号数量越多越好。
更关键的是:
信号能不能及时返回;
信号能不能被系统识别和调用;
信号触发之后,团队有没有对应的策略动作。
如果只有风险情报,没有业务承接,最后仍然只是一个报告。
四、海外金融业务越来越需要一层“连接能力”
把前面三个问题放在一起看,会发现它们并不是彼此孤立的。
流量进来之后,需要匹配合适的产品;
用户进入产品之后,需要更清楚地理解自己的信用状态;
业务运行过程中,还需要持续感知风险变化。
也就是说,海外金融业务需要的,不只是更多数据,而是让数据真正进入业务流程。
流量数据进入匹配;
信用数据进入用户服务;
风险数据进入实时决策。
这层能力看起来不像一个单独的模型,也不像一个简单的数据接口。
它更像是连接用户、产品、资金和风险判断的一层业务基础设施。
海外金融科技服务商的价值,也正在从“提供一个接口”,逐渐走向“帮助金融机构缩短决策链路”。
五、从业务断点看一组新的产品能力
在最近与 Credit Kernel 团队的沟通中,我看到他们正在围绕前面提到的几个业务断点,推出一组面向海外金融市场的产品能力。
其中,Marketplace 主要围绕借款需求和产品供给之间的匹配展开。
按照产品定位,它通过 API 预批核和智能匹配,将用户需求、产品条件和资金供给放到同一个流程里,并尝试按照实际成交结果进行合作计费。
从业务角度看,它解决的不是单纯“买更多流量”,而是让进入系统的流量尽量被更合适的产品承接。
Credify 则围绕征信报告查询、信用信息展示和 AI 解读展开。
它试图把过去主要由风控部门内部使用的信用资料,转化成用户能够理解、金融机构也能够嵌入产品流程的服务。
这对应的是征信能力产品化的问题。
Signal 主要围绕多源实时风险信号和路由能力展开。
它希望缩短风险变化和业务系统感知之间的时间差,让欺诈、共债、设备异常以及市场风险信号,更早进入业务判断。
把这几项能力放在一起看,它们并不是三个孤立的产品。
它们分别对应了海外金融业务中的三个环节:
流量如何匹配;
信用如何被理解和使用;
风险如何被及时发现。
我比较关注的,不是产品名称本身,而是它们背后的业务顺序:
先把用户和产品匹配起来;
再让信用能力变得可理解、可使用;
最后让实时风险变化能够及时进入决策。
这比单独购买一个外部数据接口,更接近海外金融业务真实需要解决的问题。
当然,任何外部服务都不能替代甲方完成经营判断。
客群怎么定义,额度和定价怎么配置,风险边界如何设置,贷后怎么承接,最终仍然要由甲方团队自己负责。
服务商能够补足某一段连接,但不能替代完整的经营系统。
六、为什么菲律宾和墨西哥是很好的观察场景
在我之前的海外市场观察中,墨西哥和菲律宾都属于借款产品比较显性的市场。
墨西哥财务榜 Top 200 中,借款类 APP 占比达到 55.0%;菲律宾借款类 APP 占比达到 37.0%。
需要说明的是,这些数据只反映 Google Play 财务榜中可见的借款供给密度,不等于真实市场规模、放款量、利润或资产质量。
但它们至少提醒我们:
当一个市场已经有大量借款产品时,竞争就不再只是“有没有用户”。
团队还要继续回答:
流量是否足够干净;
用户应该匹配什么产品;
数据是否能够稳定返回;
风险信号是否能够进入授信和贷后;
渠道成本是否和真实成交结果相关。
市场越成熟,单点能力越容易被复制。
一个模型、一条规则、一个渠道,很快都会被竞争对手学习。
真正拉开差距的,往往是数据、产品、风控、资金和运营之间的连接效率。
所以,在菲律宾、墨西哥这类市场里,服务商能不能帮助团队减少匹配损耗、提升数据使用效率、缩短风险响应时间,会越来越重要。
七、如果你正在做海外业务,可以关注这场发布会
9 月 16 日,Credit Kernel 将举办 2026 秋季新品发布会。
活动将围绕菲律宾、墨西哥等海外 Fintech 市场,重点介绍 Marketplace、Credify 和 Signal 等产品能力。
现场内容主要聚焦三个问题:
如何获得更匹配的借款客户;
如何让信用能力产生更多服务价值;
如何更早识别欺诈、共债和市场风险变化。
同时,活动还安排了国际化 Fintech CRO、中资 Fintech CRO 以及数据和风控负责人的交流。
如果你正在做或准备进入菲律宾、墨西哥等市场,这场活动可以作为一次集中了解海外金融科技产品和市场趋势的窗口。
如果你对海外获客、信用数据服务或实时风险管理感兴趣,可以扫描下方海报二维码,关注活动安排,了解更多产品和行业分享。
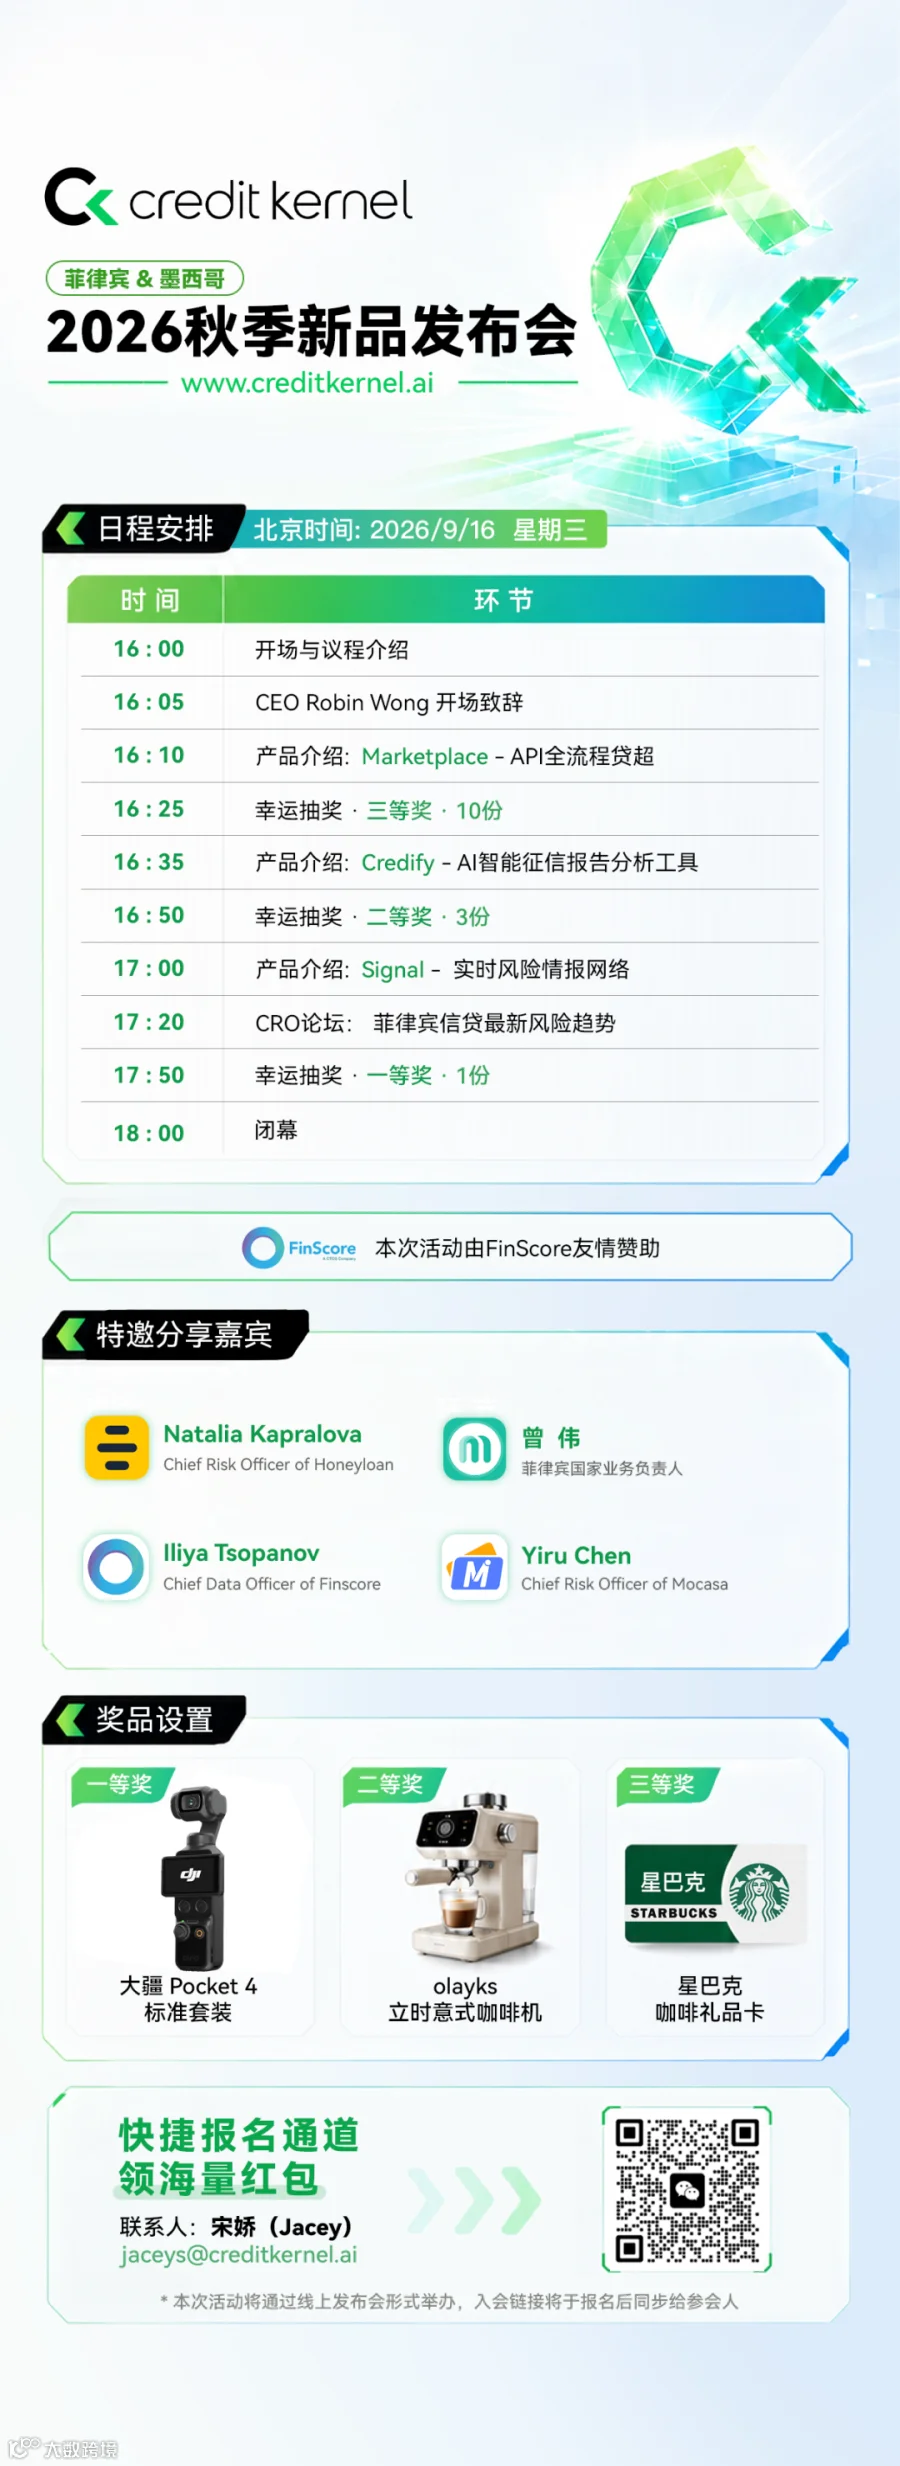
具体活动时间、议程和参与方式,以 Credit Kernel 官方发布信息为准。
最后说几句
海外金融科技服务商越来越多。
但判断一家服务商有没有价值,不能只看它有多少数据、多少接口或者多少产品名称。
我更关心三件事:
它是否理解真实业务场景;
它能否把能力接进业务流程;
它是否能够让甲方更快完成验证和决策。
流量、信用数据和实时风险信号,本来就不是三个孤立的问题。
它们最终要回到同一条经营链路:
用户从哪里来,应该匹配什么产品,风险什么时候出现,团队能不能及时做出动作。
未来的海外金融竞争,可能越来越不只是“谁能拿到更多用户”,而是:
谁能更快识别合适的用户;
谁能更准确理解用户的信用状态;
谁能更早发现风险变化;
谁能把这些判断真正接进业务流程。
这也是 Credit Kernel 目前正在做的事情。
基于对菲律宾、墨西哥等海外市场真实业务场景的观察,Credit Kernel 围绕获客匹配、信用服务和实时风险信号,推出 Marketplace、Credify 和 Signal 等产品能力,帮助金融机构把分散的数据和判断重新接回业务现场。
它的价值不在于替甲方做决定,而在于让用户匹配更顺畅,让信用数据更容易被理解和使用,也让风险变化能够更早被业务系统看见。
对于正在做海外金融业务的团队来说,真正有价值的服务,不只是提供一个接口,而是能够进入获客、授信、放款和贷后的实际流程,帮助团队更快识别合适的用户,更有效使用数据,并及时响应风险变化。
如果你正在关注菲律宾、墨西哥等市场,或者正在寻找海外获客、信用数据服务和实时风控方面的解决方案,可以扫描下方海报二维码,了解 Credit Kernel 的产品发布会及相关行业分享。