如果你还认为,农资行业未来的竞争就是:
谁家的肥料便宜、谁铺的渠道多、谁给的返利高,谁就能赢。
那么可能已经看错了这个行业。
因为过去几年,一个非常明显的变化正在发生:
化肥使用量在下降,利用效率在提升;政策越来越强调绿色生产和精准施肥;种植户对农资的需求,也正在从“买产品”走向“解决种植问题”。
这意味着什么?
我认为:
农资行业正在从“产品竞争”,进入“价值竞争”。
这不是说传统化肥没有市场,
而是农资企业未来真正需要竞争的东西,正在发生变化。
从:“我有什么产品”
变成:“我的产品能够解决什么问题”
从:“怎么把货卖出去”
变成:“怎么帮助种植户获得更好的结果”
那么,这场变化到底是怎么发生的?
01
先看一组数据:农资行业正在发生什么?
先不谈观点,我们来看几个非常关键的数据:
2025年,全国农用化肥施用量为4971万吨,比2020年减少279万吨,下降5.3%。与此同时,2025年水稻、小麦、玉米三大粮食作物化肥利用率达到43.3%,比2020年提高3.1个百分点。
也就是说:肥料用得更少了,但利用效率更高了。
据农业农村部2026年1月发布的信息,引用国家统计局数据显示,2024年我国农用化肥施用折纯量为4988万吨,较2015年减少1034万吨,降幅达到17.2%;同期粮食产量却从2015年的1.32万亿斤增加到2024年的1.41万亿斤,增长6.9%。
这个变化非常值得农资企业思考。
因为它说明:中国农业对“增加肥料投入”的依赖正在下降,对“提高投入效率”的需求正在上升。
这其实就是农资行业正在换赛道的重要信号。
02
过去农资行业靠什么赚钱?
过去很长一段时间,
农资行业的生意逻辑其实非常简单:
厂家 → 经销商 → 零售商 → 种植户
厂家生产产品;经销商拿货、铺货;零售商负责终端销售;最终产品到达种植户手里。
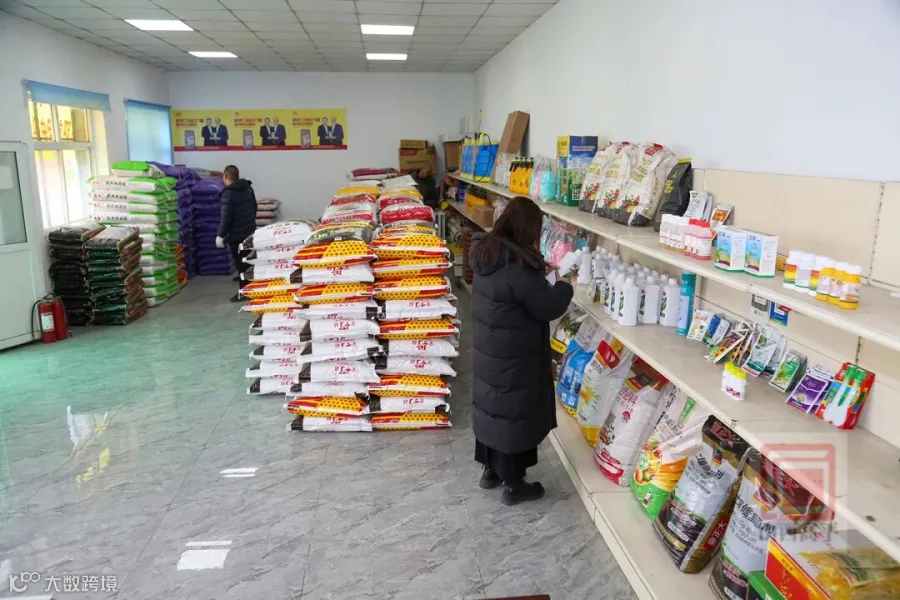
所以过去农资行业非常看重:产品、价格、渠道、库存和资金。
谁的渠道多,谁的货铺得广;谁的价格有优势,谁就更容易抢市场;谁能让经销商持续拿货,谁就能做大销量。
所以过去农资行业有一个非常明显的底层逻辑:
“货”在哪里,谁掌握渠道,谁就有生意。
但今天,这套逻辑正在发生变化。
为什么?
因为决定农资行业未来的,已经不只是
“能不能把货卖出去”,
而是:这个产品能不能创造更高的种植价值。
03
农资行业发生了什么变化
1 . 基础产品越来越难形成真正差异
这是很多农资企业现在正在面对的问题。
市场上的基础肥料、复合肥等产品越来越丰富。
对于经销商和种植户来说,很多产品在基础功能层面越来越接近。
于是企业很容易陷入一个循环:
产品同质化 → 价格竞争 → 利润下降 → 继续开发新品 → 新品再次同质化。
最后大家发现:
产品越来越多,但真正能够让客户记住的差异越来越少。
这时候企业就会面临一个非常现实的问题:
如果大家卖的东西越来越像,客户为什么一定选择你?
这其实已经不是一个产品问题,而是一个品牌价值问题。
2 . 政策推动农资从“增量投入”走向“减量增效”
农资行业的变化,并不只是企业自己在改变,政策正在持续推动整个农业生产方式发生变化。
早在“十四五”时期,《“十四五”推进农业农村现代化规划》就提出,要持续推进化肥农药减量增效,深入开展测土配方施肥,优化肥料投入品结构,增加有机肥使用,推广肥料高效施用技术,并提出到2025年主要农作物化肥、农药利用率均达到43%以上。
到了2026年,这个方向并没改变,反而进一步明确。
国家发展改革委等部门发布的
《关于做好2026年春耕及全年化肥保供稳价工作的通知》中,除了强调化肥保供稳价,还明确提出:推进科学施肥,提高化肥使用效率。
并鼓励推广测土配方施肥、增施有机肥,同时推动重点化肥流通企业开展统测统配、智能配肥等农业社会化服务。
《加快农业农村现代化“十五五”规划》进一步提出:
推进化肥精准施用,发展生态循环农业,推进秸秆综合利用、粪肥就近还田利用等绿色生产方式。
这几个政策放在一起看,就能看到非常清晰的方向:不是不要化肥。
而是:从“多投入”转向“精准投入”;从“拼用量”转向“拼效率”;从单一投入品转向更加绿色、高效、精准的农业生产方式。
3 . 绿色农业正在从政策要求变成产业趋势
2026年农业农村部发布的相关指导意见中,
进一步提出实施科学施肥增效行动,持续推进测土配方施肥,探索主要农作物氮肥施用定额管理,并推广侧深施肥、种肥同播、无人机追肥等高效施肥模式和装备。
同时提出,
引导农业经营主体使用绿色生产资料,促进绿色生产方式广泛应用。
这意味着:绿色农资已经不是简单的一个产品概念,而正在成为农业生产方式的一部分。
所以未来农资行业的“绿色”,不能简单理解为:包装做成绿色。
也不能简单理解为:换一个更好听的产品名字。
真正的绿色转型应该是:
更精准的投入、更高的利用效率、更低的资源浪费,以及更好的种植结果。
4 . 农资产品从“单一功能”走向“场景、功能化”
当行业开始关注:效率、土壤、作物、品质、产量、投入产出比。
农资产品自然也会发生变化。
过去更多是在解决:
“给作物补什么”
未来越来越需要回答:
“针对什么作物、什么阶段、什么问题,我应该怎么解决”
所以我们会看到越来越多的企业开始围绕:作物、场景、功能和解决方案
重新组织产品。
这里需要特别说明:这并不意味着传统化肥会被所谓“功能肥”完全取代。
更准确的说法是:农资产品正在从单纯提供养分,向更加精准、高效、专业和场景化的方向升级。
这也是为什么功能肥、生物肥、有机肥、增值肥以及各种专业化产品越来越受到关注。
因为客户购买的已经不只是“一袋肥”。
而是:这一袋肥能够帮我解决什么问题。
5 . 种植户也正在改变
最后一个变化来自需求端。
过去种植户选择农资,很多时候依赖:
熟人推荐、经销商推荐、品牌知名度和价格。
但随着农业经营主体不断变化、信息获取越来越方便,种植户对于农资的判断也开始更加理性。
他会问:这个产品到底有什么作用?适合什么作物?什么时候使用?一亩地需要投入多少钱?有没有真实案例?使用以后到底能不能看到结果?
这时候,种植户真正需要的就不只是一个产品。
而是:一套能够降低种植风险、提高种植效率的解决方案。
所以,消费者需求正在倒逼农资企业改变。
04
这些变化之下的农资行业正在发生什么?
我们把前面的变化重新梳理一下:
产品端:
基础产品同质化越来越明显。
↓
政策端:
从化肥保供逐步进一步强调科学施肥、减量增效、精准施用和绿色生产。
↓
需求端:
种植户越来越关注产品效果、投入产出和种植结果。
↓
产品端再次发生变化:
从单一投入品向功能化、专业化、场景化方向升级。
所以你会发现:农资行业真正变化的,不只是产品。
而是整个行业的经营逻辑。
05
农资行业正在从“卖货”走向“服务结果”
过去:产品 → 渠道 → 销量
未来:产品 → 服务 → 结果 → 价值
过去农资企业问:“今年能卖多少吨”
未来更应该问:“我们的产品能够帮助客户解决什么问题”
过去品牌方关注:渠道有多少经销商。
未来还应该关注:这些经销商有没有能力服务好种植户。
过去种植户购买的是:一袋肥、一瓶药。
未来越来越需要的是:一套解决方案。
这就是我认为农资行业正在发生的底层变化。
06
战略判断:农资行业不是没有机会,而是旧的产品逻辑正在失效
站在品牌战略的角度,我们认为:
农资行业未来不是没有机会,而是旧的产品逻辑正在失效。
未来真正有机会的企业,不一定是产品最多的企业、也不一定是价格最低的企业。而是那些能够真正理解:作物、种植户、场景和种植结果的企业。
所以农资行业真正的绿色转型,
不只是:产品变绿。
更重要的是:经营逻辑变了。
从:卖货,走向:服务。
从:产品竞争,走向:价值竞争。
从:“我有什么产品”,走向:“我能帮客户解决什么问题”。
最终从:卖一袋肥料,走向:帮助种植户获得更好的种植结果。
这可能才是农资行业下一阶段真正值得关注的竞争方向。
而对于农资企业来说,真正值得思考的问题也已经不是:“我要不要做一个新产品”而是:“在新的行业竞争逻辑下,我的品牌到底应该为客户创造什么价值”。
往期精彩内容
诸葛喵方法论
宁哥讲营销
一句“大环境不好”害了多少老板!
品牌为什么一定要有品牌故事
为什么你的产品根本卖不动?
究竟,什么是品牌战略?
便利店冰柜里的“黑马”:果子熟了,凭什么4年干到行业前四?
汽车零件制造巨头如何打破“高销量低知名度弱品牌”的困局?
诸葛喵品牌战略咨询介绍
农资行业的新破局之路
哒达兽星域:在红海市场造一个宠物店星际星球