

刺破AI泡沫的针,可能不是AI
Ruchir Sharma:美国国债与AI繁荣的致命碰撞
来源:FT《The Economics Show》 · 编译精读:萨缪尔
📌 本文为FT播客《Will US debt burst the AI bubble? with Ruchir Sharma》的双语精读编译:精华论点保留英文原句并逐句翻译,配套22个地道表达解析,正文英文占比约30%,中文部分为编译者的买方视角解读。英文引文版权归原作者及FT所有,此处为评论、研究与语言学习目的的合理引用。
📌 CORE READ · 核心内容介绍
所有人都在找那根会刺破AI泡沫的针。但洛克菲勒国际(Rockefeller International)董事长Ruchir Sharma在FT《The Economics Show》里给出了一个反直觉的答案:那根针很可能根本不在AI内部,而在美国国债市场。主持人Chris Giles用一句话点破全期主题:
"Everyone's looking for the pin that could pop the AI bubble... What if the pin that brings this all crashing down has nothing to do with AI at all?"
译:「所有人都在寻找那根可能刺破AI泡沫的针……但如果让这一切崩塌的那根针,根本与AI毫无关系呢?」
"The AI boom needs vast amounts of borrowed money. The problem? Well, so does the US government, and increasingly they're competing for the same pool of cash."
译:「AI繁荣需要大量借来的钱。问题在哪?美国政府同样需要,而且两者正日益争夺同一个资金池。」
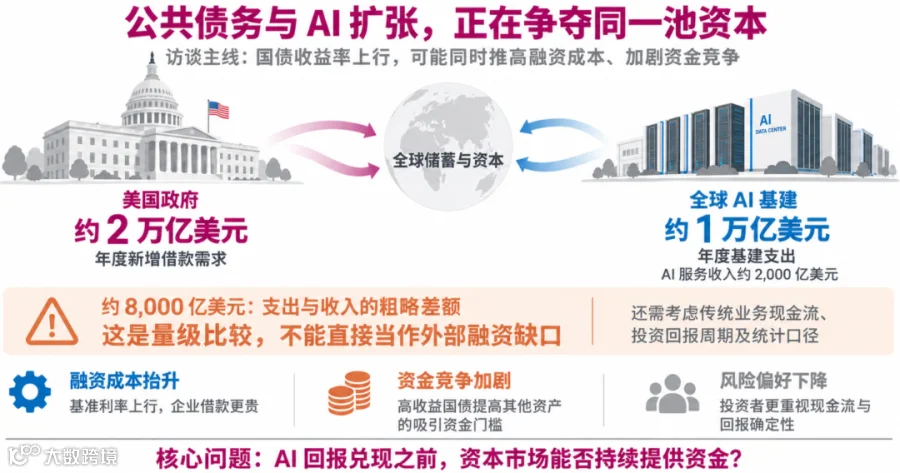
整期播客的论证可以用三句话串起来。第一,用「四个O」框架(估值、筹码、投资、杠杆)检验,AI已经打勾三个半,处于历史级泡沫的确认区间。第二,AI基础设施每年投入约1万亿美元,但AI服务年收入只有约2000亿美元,中间至少8000亿美元的缺口必须靠外部融资填补——而美国政府每年也要借约2万亿美元,两者正在同一批储蓄上竞价。第三,决定性变量是十年期美债收益率:一旦它突破5%并站稳(当前约4.8%,年初约4%),政府融资成本将超过名义GDP增速,债务进入自我恶化轨道,全社会的利率地板抬升,AI公司最依赖的外部融资会被釜底抽薪。
Sharma研究300年泡沫史得出的铁律是:每一个泡沫的终结都是一个货币事件(monetary event),而不是叙事被证伪。而这一次,因为全社会债务存量远高于以往,刺破泡沫所需的加息幅度反而更小。
对投资者,他的建议只有两个字:分散。因为大多数人以为自己没有重仓AI,实际上通过指数、通过债券,早已深度暴露。
为什么这个框架对买方尤其重要?因为它把AI的讨论从「景气度跟踪」推进到了「资金链定价」。过去两年,市场研究AI的范式是跟踪订单、产能、token成本和模型迭代——这些都属于产业维度,判断的是「AI能不能兑现」。而Sharma的框架问的是另一个问题:即便AI全部兑现,支撑它走到兑现那一天的钱,还够不够便宜、够不够多?这两个问题不是对立的,而是时间维度上的分工:产业逻辑决定三年后值多少钱,资金链条件决定能不能活到那一天。对二级市场买方而言,后者的可跟踪性和可执行性其实更高——因为产业信号往往滞后且模糊,而利率、信用利差、融资成本是每天都能看到的硬数据。
本期精读的阅读方法:为了方便「边学投资、边提升英语」,全文采用三层结构——第一层是中文脉络,先把Sharma的论证逻辑讲清楚;第二层是英文原句,把播客里最关键、最地道的表达原样保留并逐句翻译;第三层是22个地道表达速查,可直接背诵迁移到自己的英文写作中。除播客本身的论点外,编译者还补充了六个中文深度专题,分别是:8000亿缺口的三种结局推演、可执行的5%监控仪表盘、折旧与自由现金流的会计暗礁、1999与2026的历史镜鉴、「这次不一样」的辩证讨论,以及给中国投资者的映射。这些专题是把Sharma的框架真正落到组合管理上的关键环节,也是本文区别于一般编译稿的地方。
泡沫接近度评分:7-8 / 10(Sharma自评)|建议阅读顺序:中文脉络 → 英文原句 → 地道表达速查
泡沫没有科学定义。Sharma研究数百年泡沫史后,总结出四个可以识别泡沫的标志,他称之为「四个O」——Overvaluation(估值过高)、Over-ownership(筹码过度集中)、Over-investment(投资过度)、Overleverage(杠杆过度)。判断AI是不是泡沫,就看这四个盒子能打几个勾。
"If you look at the valuation of AI stocks... the US stock market in general, but the AI stocks in particular, are about as expensive as they have ever been in history."
译:「如果看AI股票的估值……美股整体、尤其是AI股票,正处于有史以来最昂贵的水平。」
"This is for the first time that I know of any country in history where its population owns more of its wealth in the stock market than it owns in the property market."
译:「据我所知,这是历史上第一次,一个国家的居民持有股市财富的比重超过房地产。」
|
|
|
|
|---|---|---|
| Overvaluation 估值 |
|
|
| Over-ownership 筹码 |
|
|
| Over-investment 投资 |
|
|
| Overleverage 杠杆 |
|
|
"These companies used to be flush with cash, and now they have become net-debt companies."
译:「这些公司过去现金充裕,如今却变成了净负债公司。」
编译者深度解读(筹码维度最关键):四个O里最值得买方琢磨的是第二个——筹码结构。美国居民财富中股市占比首次超过房地产,这件事有三层含义。其一,财富效应对消费的传导变得极其敏感:股市一旦大幅回撤,居民消费会立刻承压,经济衰退的自我实现概率上升。其二,政治约束被彻底改写——当养老金和居民储蓄与股市深度捆绑,政府对市场下跌的容忍度会显著下降,「救市」的政治压力空前。其三,也是最容易被忽略的一点:当几乎所有人都已经在车上,边际买盘从哪里来?筹码过度集中的本质不是「大家都很看好」,而是「增量资金已经被提前透支」。泡沫的顶点往往不出现在有人开始怀疑的时候,而出现在最后一个买家也已经进场、市场再也找不到新的边际买盘的时候。这也是为什么「四个O」中over-ownership的警示意义,甚至强过overvaluation——估值高可以被盈利增长消化,但筹码结构的拥挤无法被基本面修复,只能通过价格出清。
反过来看A股,居民财富仍高度集中在房产,股市占比偏低,这意味着A股的居民财富效应相对弱,政策托市的紧迫性排序也不同——这恰恰是中美市场在泡沫破裂阶段表现差异的底层原因之一。对国内投资者的实操启示是:不能简单把美股的「居民资产负债表」传导逻辑照搬到A股,A股的下跌更常通过企业信心和流动性渠道传导,而非居民消费渠道。因此,用美股经验去推演A股AI板块的破裂路径时,要警惕这个结构性差异带来的误判。
美国总债务已突破40万亿美元,剔除政府内部持有部分,真正的对外债务约32万亿美元,约占GDP的100%。本世纪初这一比例仅约37%。人们担心美国债务几十年了,为什么现在才真正危险?Sharma的回答是:不是规模变了,而是利息负担、市场关注度、赤字路径这三件事在同一个时点撞在了一起。
"America spends about $800bn or so on defence. So now it is paying much more on servicing its debt through interest payments than it is spending on its mighty military every year."
译:「美国每年军费开支约8000亿美元。现在它为偿付债务利息所花的钱,已经超过这支强大军队每年的开销。」
"The government is turning more and more into just a debt-servicing machine."
译:「政府正越来越变成一台纯粹的偿债机器。」
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
"The government's interest rate in a way sets the floor for interest rates that everyone has to pay."
译:「政府的利率在某种意义上为所有人必须支付的利率设定了地板(下限)。」
"The market all of a sudden has turned its attention to now the debt after ignoring it for a long period of time... this vicious cycle is sort of developing."
译:「市场在长期无视债务之后,突然把注意力转到了它身上……某种恶性循环正在形成。」
编译者深度解读(财政刚性是最大约束):利息支出超过军费,是一个具有象征意义的临界点——它意味着财政的「刚性支出」已经大到无法轻易调整。从投资角度,这引出三条化解债务的路径,而市场目前的定价只押注了其中一条。第一条是靠增长稀释(grow out of it),即AI带来生产率跃升,名义GDP增速持续高于利率,债务/GDP自然回落——这是当前市场的主要希望,也是AI叙事最重的政治经济负担。第二条是靠通胀稀释,即维持高于目标的通胀,用实际利率为负来侵蚀债务实际价值,代价是折现率上行和资产波动加剧。第三条是金融压抑(financial repression),即通过监管或行政手段压低实际利率,把低成本资金导向政府。历史经验是,这三种手段往往被组合使用,而组合拳的共同副作用都是:压低无风险利率的确定性被打破,期限溢价(term premium)会系统性抬升。
这对全球资产定价的含义极其直接:美债无风险利率是所有风险资产的折现率锚。它的抬升会重新定价一切风险资产,而且高估值资产对折现率的敏感度远高于低估值资产——一个30倍PE的公司,折现率从4%升到5%,理论估值压缩幅度可以达到两位数百分比;而一个12倍PE的公司可能只压缩个位数。这就是为什么说「AI估值最脆弱的地方不在盈利,而在折现率」:即便AI的盈利全部兑现,如果折现率上行更快,估值照样会被压缩。这也解释了Sharma为什么把利率而非AI本身视作那根针——因为利率是所有估值模型的分母,分子再漂亮,分母一变,结果全变。
这是整期播客最核心、也最容易被忽视的数字拆解。市场习惯用「AI收入增长多快」来讨论这轮行情,但Sharma把账本摊开后,问题的性质就变了:真正决定AI命运的,不是收入增速,而是那个每年都必须被填上的融资缺口。
"The amount that they are spending every year on building out the AI infrastructure is around a trillion dollars or so... By the most generous estimates, the amount that the AI companies are earning in revenue... is about $200bn or so. So you have a gap every year, financing gap of at least $800bn."
译:「他们每年在建设AI基础设施上的支出约为1万亿美元……即便按最乐观的估算,AI公司从AI服务中获得的年收入也只有约2000亿美元。于是每年就存在一个至少8000亿美元的融资缺口。」
💰 The AI Funding Gap · AI年度账本
• Annual AI infrastructure spend: ~$1 trillion
• Annual AI revenue (most generous estimate): ~$200 billion
• Annual financing gap: at least $800 billion
译:全球AI基础设施年投入约1万亿美元;AI服务年收入(最乐观口径)约2000亿美元;年度融资缺口至少8000亿美元。
"The AI story, which was, like, a very Big Technology story, has now increasingly become a capital market story, a financial market story."
译:「AI故事,本来是一个纯正的科技故事,如今已越来越变成一个资本市场故事、金融市场故事。」
"They're all competing for the same savings, whether it's household savings or corporate savings. And this is the big difference from the past."
译:「它们都在争夺同一批储蓄,无论是居民储蓄还是企业储蓄。这正是与过去最大的不同。」
早期市场的信念是:巨头现金充裕,完全可以靠自身利润自我造血。但军备竞赛进入了新轨道(in a different orbit),投资需求的速度远超现金流增长。当亚马逊和Meta从净现金公司变成净负债公司,AI的命运就与资本市场利率绑定在了一起。
编译者深度解读(跟踪指标要换):这一段把AI的定价逻辑从「现金流驱动」改写成了「融资驱动」,这是估值范式的根本变化,也意味着我们的跟踪指标必须换一套。过去看AI巨头,核心看自由现金流和资本开支占经营现金流的比例;现在要额外盯住三条线:第一,这些公司的债券发行规模和票息——Sharma明确指出AI公司已经成为最大的债券发行人,票息上行会直接侵蚀利润;第二,数据中心融资的结构变化——私募信贷、ABS、SPV表外融资的占比越高,隐性杠杆越大,透明度越差;第三,最脆弱的环节不是现金充裕的巨头,而是融资依赖度高的「新型云」(neocloud)和算力中间商,它们在利率上行周期里会最先出现再融资压力。从交易角度看,如果利率真的突破5%,最先被重新定价的不会是英伟达,而是那些资产负债表依赖持续融资的二线标的。
🔀 深度专题:8000亿缺口的三种结局推演
这个每年必须被填上的缺口,逻辑上只有三种消化方式。我们把每种结局的触发条件、领先信号和投资含义拆开来看。
情景一:收入追上(乐观,约20%概率)——AI服务收入在3-4年内从2000亿增长到接近万亿,缺口自然收敛。这需要推理需求、Agent、企业AI订阅同时放量,且单价不明显下滑。领先信号:头部模型厂商的ARR增速维持在100%以上且毛利率不塌;企业AI预算从「试点」转为「常态化IT支出」;token单价下降但总用量增速更快(量价齐升)。投资含义:这是多头情景,AI板块估值消化靠盈利而非价格下跌,回撤是买入机会。
情景二:债务续命(拖延,约50%概率)——收入增长不够快,但利率环境配合,缺口靠持续发债、私募信贷、表外SPV滚动填补。这是当前正在发生的状态,也是Sharma描述的「资本市场故事」。领先信号:AI公司债发行量连创新高但票息仅小幅上行;数据中心ABS/私募信贷规模快速膨胀;巨头资本开支指引继续上修但现金流覆盖度下降。投资含义:泡沫不会立刻破,但脆弱性单调上升——系统对利率的敏感度越来越高,任何一次流动性冲击都会被放大。这个阶段最危险的操作是加杠杆追高,最合理的操作是享受趋势但设好利率阈值。
情景三:资本开支被迫收缩(出清,约30%概率)——利率突破临界,融资成本显著抬升,或某个高杠杆环节出现信用事件,引发对整条链的再融资担忧,巨头被迫下调资本开支指引。领先信号:某家neocloud或算力中间商出现债务违约/大幅折价融资;AI公司债一级发行票息跳升或发行失败;一家巨头在财报中把「AI资本开支」从「上修」改为「优化/纪律」。投资含义:这是真正的拐点。注意,拐点不是「AI叙事被证伪」,而是「钱变贵导致开支被迫缩减」——这正好印证了Sharma的货币事件论。此时受损最重的是上游高估值硬件和融资依赖型标的,而非现金充裕的一线巨头。
三种情景的共同点是:决定结局的不是AI技术本身,而是钱的价格。情景一和情景二的分界在于收入增速,情景二和情景三的分界在于利率。因此跟踪框架的核心是把这两个变量分开监控——收入端看ARR和用量,资金端看利率和信用利差。两者同时恶化,就是情景三。
📉 深度专题:折旧、现金流与AI资本开支的会计暗礁
讨论1万亿美元资本开支时,还有一个几乎被市场忽略的变量:这些资产多久折旧完。它看似是个会计细节,实则直接决定巨头未来几年的利润表和整个AI叙事的利润质量。
折旧年限的争议。AI服务器和加速卡的会计折旧年限通常设定在5-6年,但GPU的迭代节奏是每年一代,真正支撑前沿训练的经济寿命可能只有3年甚至更短。如果实际经济寿命短于会计折旧年限,就意味着两个问题:一是当前的账面利润被高估(折旧计提不足);二是未来会出现集中的减值或加速折旧,利润在某个时点被一次性侵蚀。反过来,如果厂商把折旧年限压得过短,又会低估短期利润、抬高后续年份的利润释放。因此,折旧政策是判断AI巨头「利润质量」的第一个观察点。
自由现金流的覆盖度。更关键的一层是现金流:经营现金流(OCF)减去资本开支(CapEx)才是自由现金流(FCF)。当资本开支以每年翻番的速度增长,而经营现金流的增长跟不上时,FCF会被持续压缩,缺口就必须由融资填补——这恰恰是Sharma所说的8000亿缺口的微观基础。换言之,折旧决定利润表的压力,融资决定现金流量表的压力,两者是同一枚硬币的两面。
对买方的实操意义。跟踪AI资本开支不能只看金额的绝对数,要同时看三个比例:资本开支/经营现金流(覆盖度,超过1即为融资依赖)、折旧年限假设(与同业和历史是否一致)、以及硬件经济寿命与会计年限的背离度。这三个指标共同回答一个问题:这些巨额投入,究竟在未来创造了可持续的自由现金流,还是仅仅把今天的利润包装得更漂亮,把压力推迟到融资环境变差的那一天?
这也再次印证了全文的核心逻辑:AI的真实风险不在于技术兑现与否,而在于支撑它的资金链和利润质量,是否经得起利率上行的压力测试。当融资便宜时,折旧和缺口的矛盾都能被掩盖;一旦利率抬升,会计假设和现金流缺口会同时显形。
Sharma给出了一个非常明确的触发点位:十年期美债收益率决定性突破5%并持续站稳,AI繁荣将面临实质性威胁。当前约4.8%,年初仅约4%。这个5%不是拍脑袋的数字,它有三层支撑。

"If the 10-year yield decisively breaks above 5 per cent, that could be quite problematic... In market terms, that's like entering a new regime, that something has shifted."
译:「如果十年期收益率决定性突破5%,那可能会相当麻烦……用市场的语言说,这就像进入了一个新机制(new regime),意味着有什么东西已经发生了根本转变。」
"It's typically when the rate of interest gets higher than what the nominal GDP growth rate of the economy is."
译:「(债务走向不可持续的时点)通常就是当利率高于经济的名义GDP增速之时。」
|
|
|
|---|---|
| 技术形态 Technical |
|
| 债务数学 Math |
|
| 资金分流 Crowding out |
|
"The AI companies then will struggle to compete to raise money when that is being sucked away by the government more and more."
译:「当储蓄被政府越来越多地抽走时,AI公司在融资竞争上就会变得吃力。」
"The hope is that... productivity improvements raise economic growth so much that America is able to grow itself out of this hole."
译:「希望在于……生产率的提升能大幅推高经济增长,使美国得以靠增长爬出这个坑。」
Sharma同时指出两个可能的对冲变量:一是AI生产率爆发——让美国靠增长爬出坑,但目前宏观数据中尚无可归因于AI的显著生产率提升;二是通胀回落——压低投资者要求的收益率,但油价上行正在反向发力。两者都需要「很快发生」。
编译者深度解读(交易含义最直接):5%这条线对交易的价值在于,它把一个模糊的宏观担忧,变成了一个可跟踪、可执行的单一指标。对组合管理的启示有三点。第一,把十年期美债收益率作为AI持仓的风控阈值:在4.8%→5%这段区间,逐步降低组合的AI暴露度和久期,比任何基本面择时都更可操作。第二,理解「利率>名义GDP增速」这个条件的杀伤力——它意味着债务/GDP会自我恶化,市场会开始质疑可持续性,此时波动率的抬升往往快于基本面的恶化,因此提前布局波动率对冲的性价比高于减仓。第三,注意Sharma提到的对冲变量:如果AI生产率数据真的开始显著改善(这是多头最大的底牌),那么增长会化解债务压力,5%就不是顶而是新一轮周期的起点。所以真正的跟踪框架是「双变量监控」:一边盯收益率是否破5%,一边盯生产率数据是否兑现——两者同向恶化才是最危险的情形。
📊 深度专题:可执行的「5%监控仪表盘」
把Sharma的框架落地成一个每天能看的仪表盘,核心是四个指标 + 三档阈值。四个指标分别是:十年期美债收益率(无风险利率锚)、投资级与高收益信用利差(风险定价)、美元指数与离岸美元流动性(全球美元松紧)、AI公司债一级发行票息(AI融资成本的直接读数)。这四项同时恶化时,无论AI叙事多完美,估值都会被压缩。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
这个仪表盘的价值不在于预测,而在于把主观判断变成纪律。多数投资者在泡沫中的失败,不是因为没看到风险,而是因为没有事先约定「看到什么信号就做什么动作」,于是在每一次回调中都重新说服自己「这次不一样」。把阈值和动作提前写下来,是唯一能在情绪最高点时仍然生效的风控手段。需要提醒的是,仪表盘也要防止机械使用——如果收益率破5%的同时,AI生产率数据出现显著改善(情景一的确认信号),那么红灯就应该降级处理,因为增长本身会修复债务数学。这正是Sharma强调「在5%以上停留的时间」比「是否触及5%」更重要的原因:时间代表市场是否真的进入了新机制,而生产率代表这个新机制是否会被增长化解。
"Every single bubble in history has ended one way, which is it's been a monetary event."
译:「历史上每一个泡沫,都以同一种方式终结——它都是一个货币事件。」
"The amount of interest rate increases needed to prick the bubble is less, just because the debt stock is much higher today."
译:「这一次刺破泡沫所需的加息幅度更小,原因很简单——今天的债务存量要比以往高得多。」
"The longer we stay there, the higher the probability that this AI boom comes to an end."
译:「我们在(5%以上)停留得越久,这轮AI繁荣走向终结的概率就越高。」
Sharma研究300年泡沫史发现,每一个泡沫的终结都是货币事件:现代央行制度下表现为加息,更早的年代则是黄金标准之类的货币紧缩(如1870年代)。而这一次,由于债务存量更高,所需的加息幅度反而更小。
编译者深度解读(别去预测叙事,去跟踪流动性):这段是全期最有方法论价值的部分。它纠正了一个常见误区——大多数投资者花大量精力去判断「AI叙事会不会被证伪」(比如等一份不及预期的财报、等一个技术瓶颈),但历史告诉我们,泡沫从来不是被叙事证伪杀死的,而是被流动性收紧杀死的。叙事证伪是事后归因,货币收紧才是事前因果。这对投资实践的意义是:与其花力气预测哪家巨头的指引会不及预期,不如建立一套流动性监控清单——十年期美债收益率、投资级与高收益信用利差、美元指数与离岸美元流动性、以及AI公司债的一级发行票息。这四项同时恶化时,无论AI叙事多完美,估值都会被压缩。反过来说,只要流动性不收紧,叙事再疯狂也可以持续——这也是为什么Sharma强调「在5%以上停留的时间」比「是否触及5%」更重要。
🪞 深度专题:历史镜鉴——1999 vs 2026,这次哪里不一样
把2026年的AI行情和1999-2000年的互联网泡沫放在一起对比,是判断本轮风险最常用的方法,但也最容易用错。两者确实共享四个特征:估值处于历史极端、资本开支/投资占GDP比重逼近历史高位、叙事宏大且被普遍相信、新技术被认为将改变一切。但真正决定结局的,是四个关键差异。
差异一:盈利的真实性完全不同。2000年大量互联网公司没有盈利,甚至没有收入,估值完全靠「眼球」和故事支撑;而今天AI行情的核心标的——无论是芯片、云还是模型厂商——大多有真实的收入、真实的利润和强劲的自由现金流。这意味着即便估值压缩,龙头公司也具备穿越周期的能力,不太可能出现2000年那种大批公司归零的情形。投资含义:出清后的分化会非常剧烈,一线现金流巨头跌下去能回来,纯概念标的可能回不来。
差异二:居民持股广度更高。前文提到,美国居民财富中股市占比首超房产,而2000年时居民直接持股的广度远不及今天。投资含义:破裂对消费和政治的冲击更直接,政策反应会更快(这是支撑),但财富效应反噬也更强(这是风险)。
差异三:债务基数更高(最关键的差异)。2000年企业和政府部门的债务存量都远低于今天;如今政府债务/GDP约100%,AI巨头也从净现金转为净负债。Sharma的核心洞察正在于此:债务越高,刺破泡沫所需的加息幅度越小。投资含义:不要抱有「再加息两次才会出事」的侥幸,这一轮对利率的敏感度比历史任何一次都高。
差异四:货币政策起点不同。2000年泡沫破裂前,美联储处于加息周期的后段,之后有充足的降息空间;而本轮高利率已经持续数年,通胀因油价等因素仍有粘性,政策空间的对称性不如当年。投资含义:「跌了就有央行救」的默认假设需要打折,这提升了尾部风险的定价。
综合来看,本轮与2000年的触发机制相似(都是货币条件收紧),但传导速度和政策反应不同:触发更快(因为债务敏感度高),但出清后的恢复也可能更快(因为盈利真实)。对买方而言,最务实的结论是:不要用2000年的「归零式崩盘」来指导清仓,也不要用「这次不一样」来拒绝减仓——正确的做法是按仪表盘纪律逐步调整,而不是做极端的全进全出判断。
⚖️ 深度专题:「这次不一样」——陷阱与机会的辩证
泡沫讨论中最危险的两句话,一句是「这次不一样」,另一句是「这次也一样」。前者让人拒绝减仓,后者让人过早清仓。真正成熟的判断,需要把它们分开看。
为什么说「这次不一样」是陷阱:历史上每一次大泡沫背后都有真实的产业变革——铁路、电气化、汽车、互联网,事后看它们确实改变了世界,但这并不妨碍当时的股票泡沫破裂,且许多龙头公司股价花了十几年才回到高点。换句话说,产业趋势为真,不等于当前价格合理。这两件事经常被混为一谈:投资者看到AI确实在兑现(收入真实、需求真实),就顺势推出「所以估值可以一直高」,但中间的推理是断裂的——技术兑现决定的是长期天花板,而价格决定的是你从今天到那天的回报率。
为什么说「这次也一样」也可能是错误:本轮确实存在与2000年不同的结构性因素——巨头盈利真实、现金流强劲、AI资本开支对应的资产有实际产出。这意味着出清之后,一线龙头具备穿越周期和自我修复的能力,不太可能出现大批公司归零的局面。因此,把本轮简单类比2000年并据此做恐慌式清仓,同样可能犯下重大的机会成本错误。
正确的姿态是:承认产业为真,同时对价格保持纪律;不做极端的全进全出,而是用仪表盘和阈值管理敞口。这既回避了「这次不一样」的盲目乐观,也回避了「这次也一样」的过度恐慌。投资中最昂贵的错误,往往不是看错方向,而是在正确的方向上使用了错误的仓位和错误的杠杆。
给政府的建议:
在繁荣期就把预算赤字画下红线。但Sharma对此并不乐观——泡沫之中人人忙着开派对,没有政客愿意在派对上讨论减赤。加税和削减开支在政治上都不可行,所以财政失控是阻力最小的路径。
"Doing something to draw the line in the sand on the budget deficit is something which is urgently required."
译:「采取一些措施,为预算赤字划下一条不可逾越的红线,是当下迫切需要做的事。」
"The path today of least resistance is that the deficit will keep going up. ... Everyone's too busy partying that why bother changing anything."
译:「今天阻力最小的路径,就是赤字继续往上走。……所有人都忙着开派对,谁还费心去改变什么呢。」
给投资者的建议:
"You have to diversify... the amount of exposure you have to the AI trade today is pretty large, just given the very concentrated nature of most indices in the US."
译:「你必须分散配置……鉴于美国大多数指数的高度集中性,如今你对AI交易的敞口其实已经相当大了。」
"This may initially lead to some disappointing returns just because anything outside of AI has not been doing that well."
译:「这在初期可能会带来一些令人失望的回报(跑输),仅仅因为AI以外的资产表现一直不太好。」
他提醒两点常被忽视的敞口:一是指数隐性集中——大多数投资者买指数就被动重仓了AI巨头;二是债权敞口——AI公司已成为最大的债券发行人,固收产品中的AI公司债比重也在上升。分散短期可能跑输,但这正是分散的意义。
编译者深度解读(分散不是平均分配):Sharma的「分散」建议听起来老生常谈,但结合前文的两个细节,它的操作含义其实很具体。第一,他指出AI敞口有三条隐形渠道:主动持股、指数被动持有、以及固收里的AI公司债。这意味着很多人以为自己「没买AI」,实际上通过标普500指数基金和信用债基金早已深度暴露。所以分散的第一步是做一次敞口审计:把三条渠道的AI暴露加总,看真实比例是多少。第二,他坦承分散在初期会带来跑输的失望感——因为AI以外的资产近年表现平平。这其实是分散投资的经典困境:降低尾部风险的代价,就是牺牲短期的相对收益。真正的解法不是「因为可能跑输所以不分散」,而是承认这是保险费。第三,落到执行层面,降低指数被动敞口(因为最集中)比卖出主动持仓更高效,同时可以增加低估值非AI资产、黄金、短久期债券作为对冲。
🎯 对二级市场投资者的三条启示
❶ 把十年期美债收益率作为AI持仓的核心风险指标:4.8%→5%这段路,比任何财报都值得盯。
❷ 重估「杠杆」的口径:不能只看巨头资产负债表,要把8000亿年度融资缺口的持续性纳入定价——融资依赖度本身就是隐性杠杆。
❸ AI敞口审计:检查组合中直接持股 + 指数被动敞口 + AI公司债三条渠道的合计AI暴露度,警惕「以为分散了,实际上没有」。
❶ 泡沫的终结不在AI内部,而在货币条件
别去预测AI叙事何时被证伪(事前几乎无法timing),去跟踪流动性指标:美债收益率、信用利差、美元流动性、AI公司债票息。叙事决定上限,流动性决定下限。
❷ 债务越高,刺破泡沫所需的加息力度越小
历史上更小的加息幅度,今天就能造成同等杀伤,因为债务基数更大。「再加息两次才会出事」的侥幸心理可能不成立。
❸ 破裂的代价首次直接作用于居民资产负债表
居民股市持仓占比首超房产,破裂冲击将从金融市场直接传导至消费与政治层面,救市压力将空前——这既是风险,也是政策底会更快出现的理由。
Sharma的讨论以美国为中心,但对持有A股、港股和人民币资产的投资者而言,真正的问题是:这条「美债利率→AI泡沫」的逻辑链,会以什么方式传导到我们身上?答案是三条渠道,强度和速度各不相同。
渠道一:全球折现率渠道(最直接)。美债无风险利率是全球风险资产的估值锚。当它上行,全球投资者要求的回报率同步抬升,估值压缩的不只是美股AI,也包括港股科技和A股的高估值成长板块。恒生科技、科创板高估值标的对这一渠道最敏感,因为它们既是长久期资产,又高度依赖外资定价。这一渠道的传导几乎没有时滞——美债利率一跳,港股成长股当天就会有反应。
渠道二:中美利差与汇率渠道(间接但持续)。美债利率上行会扩大中美利差(若中国利率不变),加大人民币贬值与资本流出压力,进而影响外资对A股/港股的配置意愿。北向资金流向和港元汇率是这一渠道的高频观测指标。需要注意的是,中国货币政策具备独立性,LPR和中债利率不必跟随美联储,因此这一渠道的强度取决于国内是选择「跟随收紧」还是「以我为主」——两者的市场含义截然不同。
渠道三:产业与情绪渠道(最具本土特征)。如果美国AI资本开支真的因融资成本而收缩,全球算力硬件订单预期会下修,国内光模块、服务器、PCB等出口链会最先感受到订单与估值的双重压力;而算力租赁、IDC等重资产、高融资依赖度的环节,则会同时承受「需求预期下修」和「国内融资成本」的双重挤压。这一渠道里,受损程度取决于两个变量:一是海外收入占比(越高越敏感),二是融资依赖度(越高越脆弱)。用这两个维度给国内AI标的做个矩阵,优先级就清楚了。
但有三个结构性差异,决定了不能机械照搬。第一,居民财富结构不同:中国居民财富仍以房产为主,股市占比偏低,因此美股那种「股市暴跌→居民消费崩塌」的传导在A股要弱得多,但反过来政策托市的紧迫性排序也不同。第二,利率环境不同:中国的无风险利率(中债10年)处于低位且货币政策空间相对充足,国内成长股的折现率压力未必同步上行,甚至可能因中美利差与政策对冲而出现反向机会。第三,产业结构位置不同:中国在AI链上更多处于硬件制造与配套环节(光模块、PCB、电源、散热、结构件),而非模型与芯片定义环节,因此受「融资驱动型资本开支」的影响更偏订单端,而非估值叙事端。
一个可以直接用的脆弱性矩阵。把「海外收入占比」作为横轴、「融资依赖度」作为纵轴,可以把国内AI标的分成四个象限,优先级一目了然。第一象限(高海外收入 + 高融资依赖)最脆弱,典型如部分算力租赁和重资产扩张的IDC,既受海外订单预期下修冲击,又受融资成本抬升挤压,是利率上行周期中需要最先降低权重的品种。第二象限(高海外收入 + 低融资依赖)主要是现金流稳健的一线光模块、PCB龙头,它们对订单预期敏感,但资产负债表能扛,回调后恢复能力也最强。第三象限(低海外收入 + 高融资依赖)如部分地方算力中心,其风险主要来自国内流动性和地方财政,与美债利率是间接关系,监控指标应换成中债利率与国内信用环境。第四象限(低海外收入 + 低融资依赖)多为国产替代与应用软件,在美债冲击中防御性相对更强。
港股与A股的分化必须区分对待。这是国内投资者最容易忽略的一点:港股作为离岸市场,直接受美元流动性和外资风险偏好定价,对美债利率的敏感度显著高于A股——同样是「AI资产」,恒生科技的风险敞口其实更接近美股,而A股更多取决于国内利率环境、产业政策与本土流动性。因此,当美债收益率上行时,两地AI标的未必同涨同跌,甚至可能出现港股承压、A股因国内政策对冲而相对韧性的分化格局。用同一个逻辑无差别看待港股和A股AI板块,是常见的配置错误。
实操建议:国内投资者不必把Sharma的5%阈值直接套用,但可以把它转化为一组替代指标——LPR变动、中美利差、北向资金净流入、恒生科技指数走势,以及国内算力龙头的资本开支指引。同时做两件事:一是给持仓按「海外收入占比 × 融资依赖度」做排序,识别出最脆弱的标的;二是把流动性监控(而非仅产业景气跟踪)纳入常规研究框架——这是这期播客最重要的可迁移方法。
这类带有强烈警示色彩的观点,在传播中最容易被简化成一句「某大佬说AI泡沫要破了」,进而引发两种极端反应:要么立刻清仓,要么嗤之以鼻。为了避免误用Sharma的框架,我们澄清三个最常见的误读。
误读一:他在预测泡沫马上破。并不是。Sharma给的是条件概率和触发机制,不是时点判断。他明确说泡沫没有科学定义,也无法精确预知顶部;他的贡献是告诉你「什么条件满足时,风险会显著上升」。7-8分的评分代表的是接近程度,不是倒计时。把条件判断误读为时点预测,会导致过早离场,在泡沫的最后一段(往往是最陡峭的一段)付出巨大的机会成本。正确的用法是把它当作风控阈值,而不是择时信号。
误读二:利率上行一定杀死AI。也不尽然。利率上行对AI的杀伤,取决于它是被什么推上去的。如果利率上行是因为增长强劲、生产率提升(即Sharma说的AI真的带来了生产率跃升),那么名义GDP增速会同步走高,企业盈利改善可以抵消估值压缩的压力,甚至出现「利率与股价同涨」的局面。真正致命的是另一种情形:利率因为通胀粘性和债务担忧而被动抬升,同时增长没有改善——这才是「利率高于名义GDP增速」的债务陷阱。因此,不能看到收益率上行就一律减仓,必须区分上行的原因,这也是为什么仪表盘里要同时监控收益率和生产率数据。
误读三:分散等于清仓AI。这个误读代价最高。Sharma说的是「你必须清楚自己的AI敞口有多大」,而不是「把所有AI卖掉」。他的建议包含三层:先做敞口审计(发现隐性集中),再有针对性地降低最集中、最脆弱的部分(如指数被动敞口和融资依赖型标的),最后承认分散在短期内可能跑输——这是保险费,不是错误。把分散理解成清仓,等于用一次主观的极端判断,去替代一套持续的风险管理机制,本质上和「这次不一样」是同一种思维。
澄清这三个误读之后,Sharma框架的真正价值才显现出来:它不是告诉你AI会不会跌,而是给了你一套在不确定性中管理仓位的语言和纪律。这比任何一次性的方向判断都更有长期价值,因为市场永远充满未知,而纪律是可以重复使用的。
✅ 结语:一份可执行的行动清单
把这期播客落到可操作的层面,我们建议完成四件事。第一,做一次AI敞口审计:把主动持股、指数被动敞口、固收中的AI公司债三条渠道加总,算出真实的AI暴露比例——多数人会惊讶地发现,自己比想象中更重仓。第二,建立流动性仪表盘:把十年期美债收益率、信用利差、美元流动性、AI公司债票息四项纳入每周跟踪,并预先写好三档阈值对应的动作,避免在情绪高点临时决策。第三,给持仓做脆弱性排序:按「融资依赖度 × 估值分位 × 海外收入占比」三维打分,优先降低高分标的的权重,而非一刀切减仓。第四,重新定义你的跟踪重点:把一部分精力从「AI能不能兑现」转移到「钱够不够便宜」——因为历史反复证明,泡沫的终结是货币事件,而不是叙事被证伪。做到这四点,即便判断错了顶部,组合也具备活到下一场的能力。
下面把本期播客里最地道、最值得背下来的表达挑出来,配例句和译文。这些短语在FT、Bloomberg和卖方研报里高频出现,掌握它们等于拿到一把阅读英文财经材料的钥匙。
A. Bubble & Narrative · 泡沫与叙事
① the pin that pops the bubble
释义:刺破泡沫的那根针,即引爆点
例:"Everyone's looking for the pin that could pop the AI bubble."
译:所有人都在找那根可能刺破AI泡沫的针。
② prick the bubble
释义:刺破泡沫,与pop同义但更书面
例:"The interest rate increases needed to prick the bubble is less."
译:刺破这个泡沫所需的加息幅度更小。
③ a spectator sport
释义:事不关己、可袖手旁观的事,常用于否定句
例:"If you think this is just a spectator sport, think again."
译:如果你以为这事与你无关,那最好再想想。
④ shockwaves rip through
释义:冲击波席卷,rip强调撕裂般的穿透力
例:"The shockwaves will rip straight through your pension and savings."
译:冲击波将直接穿透你的养老金和储蓄。
⑤ in a different orbit
释义:完全不在同一量级,比much bigger高级得多
例:"The AI arms race is just in a different orbit."
译:AI军备竞赛已完全进入另一个轨道。
⑥ a new regime
释义:新机制/新格局,指运行规律发生根本切换
例:"That's like entering a new regime, that something has shifted."
译:这就像进入了一个新机制,意味着有什么已经转变。
⑦ a vicious cycle
释义:恶性循环,其正向表达为virtuous cycle
例:"This vicious cycle is developing where people get more concerned about the debt."
译:这种恶性循环正在形成——人们越担忧债务,压力越大。
B. Debt & Rates · 债务与利率
⑧ a debt-servicing machine
释义:偿债机器,service a debt即偿付债务本息
例:"The government is turning into just a debt-servicing machine."
译:政府正越来越变成一台纯粹的偿债机器。
⑨ set the floor for interest rates
释义:为利率设定地板/下限,反义词为ceiling上限
例:"The government's interest rate sets the floor for rates everyone pays."
译:政府利率为所有人支付的利率设定了地板。
⑩ debt rolls off
释义:债务到期滚动,指旧债到期需要再融资
例:"As some of the debt rolls off, this share will keep going up."
译:随着部分旧债陆续到期,这个比重还会继续上升。
⑪ decisively break above
释义:决定性突破技术位,强调有效突破而非短暂触及
例:"If the 10-year yield decisively breaks above 5 per cent, that could be problematic."
译:如果十年期收益率决定性突破5%,那可能相当麻烦。
⑫ a net-debt company
释义:净负债公司,债务大于现金,反义为net cash
例:"They used to be flush with cash, and now they have become net-debt companies."
译:它们过去现金充裕,如今已变成净负债公司。
C. Funding & Capital · 融资与资金
⑬ flush with cash
释义:现金充裕、腰缠万贯,flush在此意为富有
例:"Big Tech used to be flush with cash."
译:大型科技公司过去现金充裕。
⑭ a financing gap
释义:融资缺口,也可说fund/plug the gap填补缺口
例:"You have a financing gap of at least $800bn every year."
译:你每年都面临至少8000亿美元的融资缺口。
⑮ build out (infrastructure)
释义:建设/扩建基础设施,名词形式为build-out
例:"They spend around a trillion dollars a year building out AI infrastructure."
译:他们每年在建设AI基础设施上花费约1万亿美元。
⑯ suck away capital
释义:抽走/吸走资本,形象表达资金的挤出效应
例:"AI companies will struggle to raise money when savings are sucked away by the government."
译:当储蓄被政府抽走时,AI公司融资就会变得吃力。
D. Policy & Behavior · 政策与行为
⑰ jawbone the market
释义:用言论/口头干预引导市场,即官员喊话
例:"The Treasury secretary has been doing whatever he can to jawbone the market."
译:财政部长一直在尽其所能地喊话引导市场。
⑱ draw the line in the sand
释义:划下不可逾越的红线,源自决斗时在沙地画线
例:"Drawing the line in the sand on the budget deficit is urgently required."
译:为预算赤字划下红线是当务之急。
⑲ the path of least resistance
释义:阻力最小的路径,指最容易发生的默认走向
例:"The path of least resistance is that the deficit will keep going up."
译:阻力最小的路径,就是赤字继续攀升。
⑳ risk appetite
释义:风险偏好,risk-on为偏好上升,risk-off为规避
例:"That causes risk appetite for investors to get much lower."
译:这会导致投资者的风险偏好明显下降。
㉑ grow itself out of the hole
释义:靠增长爬出坑,指用增长化解债务而非紧缩
例:"America is able to grow itself out of this hole that it has."
译:美国能够靠增长爬出自己挖下的这个坑。
㉒ a monetary event
释义:货币事件,指由货币条件收紧引发的转折
例:"Every bubble in history has ended one way, which is it's been a monetary event."
译:历史上每一个泡沫都以同一种方式终结——它都是一个货币事件。
💬 思考与讨论
❶ 你认为十年期美债收益率站稳5%之后,AI巨头的资本开支会收缩吗?
❷ 8000亿美元的年度融资缺口,最终靠AI收入增长填上,还是靠更贵的债务续命?
❸ 三种结局推演里,你押注哪一个?你观察到的领先信号是什么?
❹ 上面22个地道表达里,哪个是你第一次见到?你会用在哪句话里?
欢迎在评论区分享你的判断 👇
本文为FT播客《The Economics Show: Will US debt burst the AI bubble? with Ruchir Sharma》的双语精读编译,英文引文版权归原作者及英国《金融时报》所有,此处为评论、研究与语言学习目的的合理引用,中文翻译与表达解析仅供学习交流,不构成任何投资建议。文中数据均为播客中嘉宾表述,未经独立核实。投资有风险,决策需谨慎。