


文 | 杨万里
编辑 | 刘振涛
随着中报披露完毕,造车新势力的经营动向成为市场焦点。仅隔一年,理想汽车业绩出现显著反转。
近日,理想汽车发布 2026 年中期报告。这家曾率先实现盈利的车企再度陷入大额亏损:上半年营收 486.5 亿元,同比下降 13.4%;归母净亏损达 39.81 亿元,而去年同期净利润为 17.4 亿元。同时,公司毛利率大幅下滑至 9.55%,较上年同期“腰斩”。
销量方面,上半年理想汽车交付量约 19.35 万辆,高于蔚来和小鹏,但低于零跑。在 20 万元及以上中国新能源汽车市场,理想汽车仍居中国品牌销量榜首。然而,券商研报指出,管理层给出的三季度交付指引(9.5 万至 10 万台)较市场预期低约 20%,显著低于一致预期。
面对价格战与产品迭代带来的盈利压力,理想汽车正双管齐下:一方面通过自研电池、战略入股欣旺达动力争夺成本话语权,试图修复整车毛利率;另一方面依托 875 亿元充沛现金储备,全面拥抱 AI,在 AI 眼镜、自研芯片及大模型等领域取得进展,谋求从智能电动车厂商向具身智能企业转型。
尽管布局深远,但当前公司九成营收仍源自汽车销售,AI 业务尚处投入期,短期难贡献可观收入。在亏损扩大的背景下,重押 AI 能否助理想汽车拿到未来行业船票,成为市场关注核心。
毛利腰斩重回亏损,上半年净利亏近 40 亿
9 月 8 日发布的 2026 年中报显示,理想汽车上半年营收 486.5 亿元,同比下降 13.39%;归母净利润亏损 39.94 亿元,同比由盈转亏。横向对比港股四家造车新势力,理想汽车营收规模虽高于零跑和小鹏,但不及蔚来;其亏损金额却是四家中最高。
营收承压主要源于车辆销售收入同比下降 14.9%,受产品组合变化导致平均售价下降及交付量减少影响。盈利端的核心痛点在于综合毛利率“腰斩”,从 2025 年上半年的 20.27% 降至 2026 年上半年的 9.55%,其中整车毛利率下滑是关键因素。
具体来看,2026 年第二季度理想汽车整车毛利率为 9.4%,虽环比提升 3.3 个百分点,但较 2025 年同期下降 10 个百分点,致使上半年整车整体毛利率仅为 11.0%。
为夺回成本定义权,理想汽车在电池环节做出两项关键布局:一是宣布自研电池将全面搭载于所有车型,目前已在理想 L8、L6 及 i8 上应用;二是拟以 26.5 亿元增资欣旺达子公司欣旺达动力,交易完成后将成为其第二大股东,旨在建立长期的技术与制造协同。
交付数据方面,上半年理想汽车新车交付约 19.35 万辆。同期,零跑、蔚来、小鹏的交付量分别约为 35.7 万辆、19.1 万辆和 16.6 万辆。凭借产品力,理想汽车在 20 万元及以上中国新能源汽车市场市占率达 12.1%,位居中国品牌榜首,这是中报中的一大亮点。
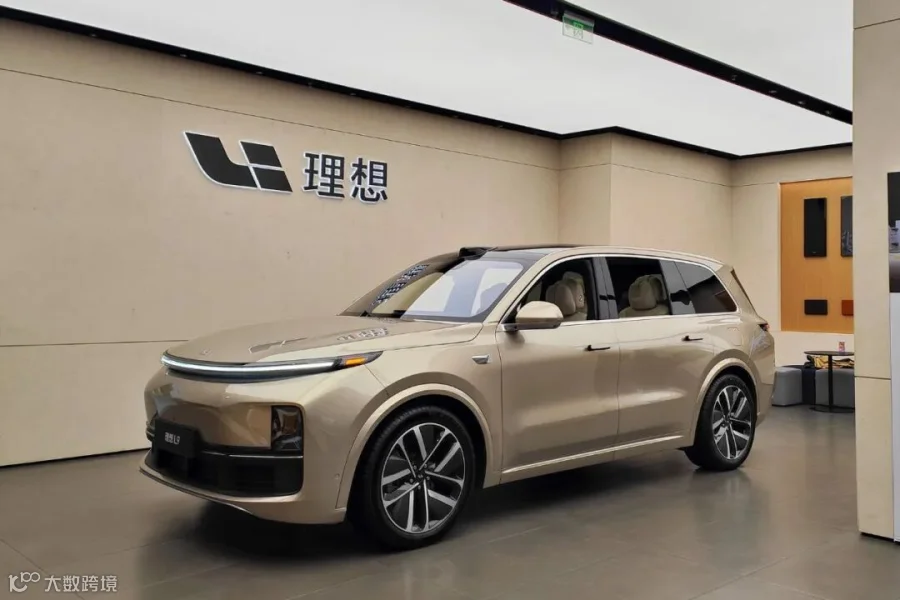
然而,交银国际证券研报指出,理想汽车 2026 年第三季度指引低于市场预期。交付量指引为 9.5 万至 10 万辆,较市场预期低约 20%;收入指引为 266 亿至 280 亿元,较一致预期低约 15%。
自 2015 年成立以来,理想汽车历经初创亏损、阶段性盈利后,于 2026 年上半年再度陷入亏损。行业观点认为,价格战、车型迭代及供应链成本压力,共同构成了新势力盈利的现实阻碍。在新能源汽车下半场,理想汽车如何寻找新增长点成为关键命题。
现金储备充沛,重仓 AI 布局具身智能
当前造车新势力战略路径出现分化,理想汽车选择大举投入 AI 赛道,谋求向具身智能企业跃迁。其最大底气来自雄厚的现金储备:截至 2026 年上半年,理想汽车现金储备达 875 亿元,高出蔚来、小鹏及零跑 300 亿元以上。
充裕的资金支撑了高强度的研发投入。2025 年理想汽车研发支出达 113 亿元,约 50% 投向 AI 项目;预计 2026 年全年研发投入将达 120 亿元,AI 占比同样约为半数。创始人李想表示,2026 年是公司进化为“具身智能企业”的关键之年,正通过组织调整与技术自研加速战略转型。
硬件、芯片与大模型三线并进
理想汽车 AI 业务主要落地于三条主线:
硬件端,AI 眼镜 Livis 能力持续进化,新增同声传译、手机端语音助手唤醒等六项核心功能。该产品官方零售价 1999 元起,被定义为“多模态 AI 设备”及“最强附件”。
芯片研发方面,自研芯片马赫 M100 与马赫 VLA 模型成功一体化部署量产上车,标志着 AI 核心技术全栈闭环的重要里程碑。马赫 M100 是全球首款基于动态数据流架构的大算力端侧推理芯片,采用 5nm 车规级工艺,单芯片算力达 1280TOPS,利用率超 80%,实现了从架构设计到功能安全的全链路自主突破。
模型方面,基于自研多模态大语言模型 MindGPT 迭代出马赫 Mind-Pro 及马赫 Mind-Edge。其中,马赫 Mind-Pro 作为云端 Agent 大模型,覆盖车辆控制、智慧出行、办公娱乐等全场景;马赫 VLA 模型的 3DViT 技术则使可视距离提升 50%。这些技术的能力边界已从汽车延伸至更广泛的具身智能领域。
短期营收仍依赖汽车,转型考验严峻
尽管 AI 布局进展显著,但业务现实约束明显。截至 2026 年上半年,汽车销售营收占比高达 93.73%,非汽车业务贡献不足 7%。AI 相关业务短期内并非营收支柱,且在成为新增长点前,公司仍需承受高额研发成本压力。
进入第二个十年,造车新势力的命题已从“如何活下来”切换为“如何持续盈利”与“如何抓住下波机会”。无论战略如何切换,能否跨过经营挑战,仍是理想汽车等车企绕不开的重要话题。