


若在法国设有公司、持有 VAT 税号或通过亚马逊法国站开展业务,以下信息至关重要。
2026 年 9 月 1 日,法国强制电子发票制度正式分阶段实施。这不仅是发票形式的电子化,更是法国税务体系自增值税诞生以来最深刻的底层重构,彻底改变了企业间及企业与税务部门间的数据流动方式。本文将深度解析此次改革的背景、机制、时间线、成本风险及跨境卖家的实操要点。
一、法国推行电子发票改革的核心动因
法国政府推动此项改革主要基于两大官方理由:
简化企业流程。法国公共账目部指出,改革旨在缩短付款周期,减少企业在行政事务上的时间投入。经济部进一步强调,发票标准化将提升生产力,实现更精准的监控与完善的可追溯性。
打击增值税欺诈。政府预计该改革每年可增加约 30 亿欧元税收。其逻辑在于:所有 B2B 交易发票数据必须经认证平台流转,使税务部门能实时监控全流程,快速识别不一致处及潜在欺诈行为。
简而言之,法国政府旨在构建一张覆盖所有企业交易的实时数据网,而发票仅是这张网的入口。
二、核心机制:e-invoicing 与 e-reporting 的双轨制
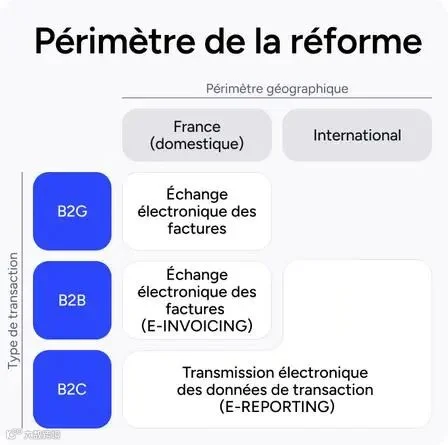
切勿将“电子发票”简单理解为“发送 PDF"。法国此次改革建立了一套双轨制数字化税务体系:
第一轨:e-invoicing(电子发票)。
适用于在法国设立且负有增值税纳税义务的企业间的 B2B 交易。此类发票严禁以纸质或普通 PDF 形式发送,必须采用 UBL、CII 或 Factur-X 等结构化格式,并通过法国政府认证的“批准平台”(PA)传输。
第二轨:e-reporting(交易数据电子申报)。
适用于非法国境内 B2B 的电子发票范围交易,包括 B2C 销售和跨境 B2B 交易。虽无需开具电子发票,但必须定期向税务机关传输交易数据:跨境 B2B 需逐笔报告,B2C 则按日汇总。
结论明确:只要涉及法国增值税,即便不涉及境内 B2B 交易,也必须履行数据电子报送义务,不存在“完全不用管”的选项。
三、实施时间线:两阶段推进
改革按企业规模分阶段实施。截至 2026 年 9 月 11 日,第一阶段已正式启动。

2026 年 9 月 1 日起(已生效):
所有在法设立且负税的企业,无论规模大小,必须具备接收电子发票的能力。即若法国客户通过 PA 平台开具电子发票,企业必须能接收。
同时,大型企业(GE)和中型企业(ETI)必须开始开具电子发票并传输交易数据。
2027 年 9 月 1 日起:
中小企业(PME)、微型企业(TPE)及个体户必须开始开具电子发票,e-reporting 义务同步扩展至该类群体。
特别提示:法国公共账目部确认,2026 年剩余时间为“无罚则期”,采取教育性引导态度。但这并非允许拖延,而是鼓励企业利用窗口期完成合规准备。
四、跨境卖家受影响程度分析
针对不同业务形态,具体影响如下:
情形一:在法国有固定机构且负税。
完全纳入改革范围,遵循本土企业时间表:2026 年 9 月起须具备接收能力,2027 年 9 月起须具备开具能力。
情形二:无法国固定机构但持有法国 VAT 税号。
视交易类型而定。若涉及需在法国缴纳增值税的本地供应,可能已从 2026 年 9 月起承担 e-reporting 义务。
情形三:亚马逊法国站卖家。
需立即行动。亚马逊明确要求:2026 年 9 月 1 日前必须在增值税计算设置中提供有效的 SIREN/SIRET 号码,否则将导致发票生成中断。SIREN 为 9 位企业唯一识别号,SIRET 为 14 位营业场所识别号。亚马逊 VCS 系统将据此生成 UBL 格式发票并经 PA 平台提交。
若未及时提供,将导致 B2B 订单发票无法生成,进而影响买家索票响应及后续税务申报。
情形四:完全在法国境外且无法国 VAT 税号。
若不涉及法国增值税,不受此改革约束;但若已注册 VAT,仍需评估 e-reporting 义务。
五、批准平台(PA):必选且有成本
什么是 PA?
PA(Plateforme Agréée,原称 PDP)是经法国税务机关(DGFiP)认证的私营运营商,负责处理企业与税务部门间的发票及数据流转,功能涵盖接收、开具、传输、归档及合规管理。
关键规则:企业不得直接向客户发送发票,所有法国境内 B2B 电子发票必须经 PA 平台流转。
平台选择与费用:
截至 2026 年 9 月 1 日,法国共有约 149 个获批平台。由于原计划的免费公共平台(PPF)已于 2024 年 10 月取消,企业必须选择付费的私营 PA 平台。
据行业反馈,PA 平台月费通常在 20 至 60 欧元之间,部分实施套餐高达 1700 欧元,甚至有银行将其与账户服务捆绑收费。对于发票量小的个体经营者,这是一笔显著的新增成本。
六、数据安全担忧
2026 年夏,法国税务机关遭遇大规模网络攻击,泄露约 67.8 万条数据,引发企业对电子发票系统安全性的强烈担忧。业界担心海量交易数据集中存储可能导致商业机密泄露,甚至被用于精准打击供应链。
对此,法国公共账目部回应称,认证平台的安全要求已达“欧洲最高”标准,数据托管于国家信息系统安全局开发的"SecNumCloud"平台,且受攻击系统与电子发票架构无关。然而,这些保证能否完全消除疑虑仍有待观察,在法经营企业需自行评估相关风险。
七、不合规代价:2027 年起严格执行罚款
2026 年为适应期,自 2027 年 9 月 1 日起,罚款正式生效。根据 2026 年财政法修订版,处罚力度大幅上调:
- 未开具电子发票:每张罚款50 欧元(原 15 欧元),年度上限15,000 欧元。
- 未履行 e-reporting 义务:每次罚款500 欧元(原 250 欧元),年度上限15,000 欧元。
- 未使用 PA 平台接收发票:限期 3 个月整改,逾期首次罚款500 欧元,此后每季度1,000 欧元。
罚款金额的翻倍传递出明确信号:2027 年后,法国税务部门将结束“教育性”执法,转为严格处罚。
八、行动建议
面对改革,建议企业立即采取以下措施:
第一,确认 VAT 状态与交易类型。梳理哪些属于境内 B2B(需 e-invoicing),哪些属于 B2C 或跨境(需 e-reporting)。
第二,亚马逊卖家即刻检查后台设置。确保 SIREN/SIRET 号码准确有效,避免发票生成中断。
第三,选定并注册 PA 平台。利用 2026 年窗口期完成测试与系统适配,避免 2027 年因缺失平台触发罚款。
第四,重视 e-reporting 义务。明确 B2C 及跨境 B2B 数据的报送频率(通常为每 10 天至每 2 个月不等)。
第五,审查数据安全条款。在签约前详细了解 PA 平台的数据托管地、安全认证及域外管辖权条款。
法国电子发票改革已全面启动。2026 年是关键的适应期,2027 年则是严格的执行期。对于跨境经营者而言,尽早布局远比临期应对更为从容。
