

本周海进江运价
海进江运价分析基于多家权威船东提供的数据,仅供参考。
沿海各航线运价动态
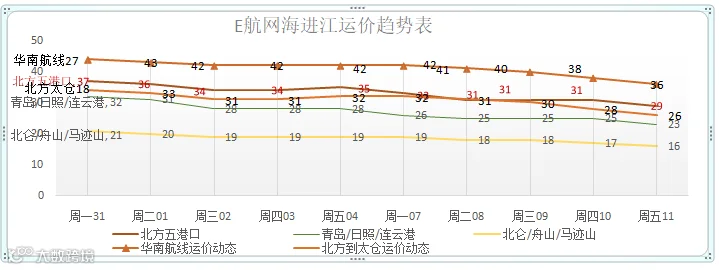
本期沿海运价总体维稳,周末各航线具体表现如下:
- 青岛进江方向(4-5 万吨):下跌 5 元,现报 28 元/吨;
- 北仑进江方向(4-5 万吨):下跌 3 元,现报 19 元/吨;
- 北方五港进江方向(4-5 万吨):下跌 6 元,现报 35 元/吨;
- 华南方向(5.3-7.5 万吨):下跌 6 元,现报 42 元/吨;
- 北方到太仓方向(4-5.7 万吨):下跌 6 元,现报 32 元/吨。
运价走势分析
本周沿海市场氛围持续冷清。受坑口煤价下调与电厂日耗下滑双重压制,终端采购节奏谨慎,新增货盘零星释放。小船运价总体维稳微跌,大船运价延续下跌态势。
近期电厂陆续开启机组检修,日耗回升空间受限,采购维持克制。但部分电厂库存经旺季消耗后降幅明显,双节前仍存补库可能。此外,兼营船外流及油价大幅上涨也是影响运价的重要因素。
后续需重点关注煤价走势。随着中秋、国庆双节临近,以及 10 月大秦线集中修在即,终端采购具备阶段性放量可能。实际释放节奏将主要取决于煤价走势及日耗变化。
(注:绿色字体代表运价下调,红色字体代表上浮)

本周长江运价
长江运价分析基于多家权威船东提供的数据,仅供参考。
长江上水运价涨跌
- 江阴到南京:5.5 元/吨;
- 江阴到芜湖:7 元/吨;
- 江阴到九江:下跌 1.5 元,现报 9 元/吨;
- 江阴到武汉:下跌 1.5 元,现报 11 元/吨;
- 江阴到城陵矶:无变化,现报 17.5 元/吨。
长江下水运价
本周长江下水各航线运价均维持稳定。
长江运价走势分析
本周长江上水长线运价初期连续下调,后期转为维稳;下水航线运价全周保持稳定。
周末长江大通流量为 35600 立方米/秒,水流回归正常,通航条件良好。当前市场呈现“船多货少”局面,沿江电厂用电负荷下降,仅建材、粮食等非电刚需货源提供支撑,导致运价下行。
后续需重点关注下游火电日耗变动、沿江电厂秋冬季前置冬储采购启动节奏,同时跟踪流域水位变化及秋季极端天气带来的通航封航风险。
今日长江指数为 874.5。
注明:自 2024 年 7 月 11 日起,长江运价均为含税价。
(注:绿色字体代表运价下调,红色字体代表上浮)


本周运河运价
运河运价分析基于多家权威船东提供的数据,仅供参考。
运河各航线运价动态
本周运河运价小幅下跌,各航线总体维稳。
运河运价走势分析
当前京杭运河运价偏弱震荡,整体呈“船多货少”态势。主力货种为煤炭、砂石建材,粮食为辅。电厂及工地需求平稳,暂无集中货盘释放。
全线船闸通航正常,汛期结束水位回归常态,通航条件良好,市场有效运力充足。虽然燃油成本上涨对运价形成一定支撑,但市场已进入淡季,终端需求偏弱,船东竞价揽货现象普遍。北上方向空船较多且货盘有限,加之千吨级大船分流至长江上游,运价暂无上涨动力。

本周油价
船燃价格分析
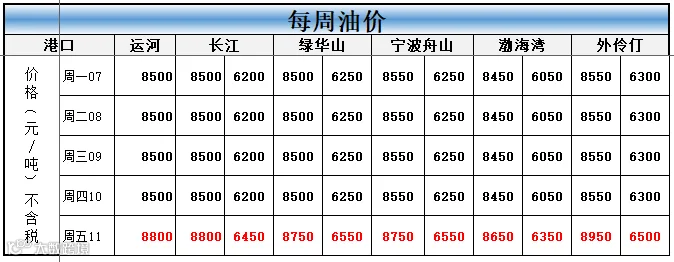
本周五,内外港轻油与重油价格较上周均有上涨,涨幅约为 300 元/吨,其余时间油价维持稳定。
长江区域轻油价格本周五较上周上涨约 300 元/吨,其余时间持稳。
目前重油(低硫 120)价格为基准,重油 180 比重油 120 便宜 50 元。


本周封航情况
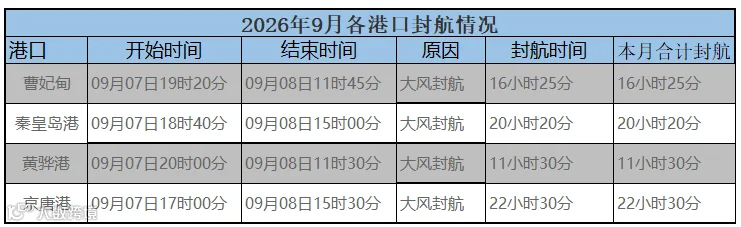
2026 年 9 月中上旬,近期各大港口均无封航,具体情况如下:
免责申明:
本文仅代表作者个人观点,与 E 航网无关。其原创性以及文中陈述文字和内容未经本网证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。