

本文作者 跨境金融研究院 花花,仅代表个人观点,欢迎个人转发。
日元走贬,打脸贝嫂
昨天全球市场动荡,油价飙升、欧洲加息、日元走贬。主要发生了三件大事:
① 布伦特原油单日大涨 9.7%,报 109.97 美元/桶。(→日本对原油高度依赖,油价的飙升直接带贬了日元)
② 美国 8 月 PPI 同比增长 5.4%,预估为 5.3%,前值为 4.7%。这增加了市场对加息的押注。(→美国加息预期上升,美元升值日元贬值)
③ 欧洲央行宣布加息 25 个基点,上调未来两年通胀预期,暗示加息周期远未终结。市场预计今年欧洲还会再加息一次。(→欧洲加息让美国很难不加息,美元升值日元贬值)
这三件大事对日元产生了“三杀”,让曾经喊话“我是庄家,相对抗日元升值尽管放马过来的”贝森特被啪啪打脸。
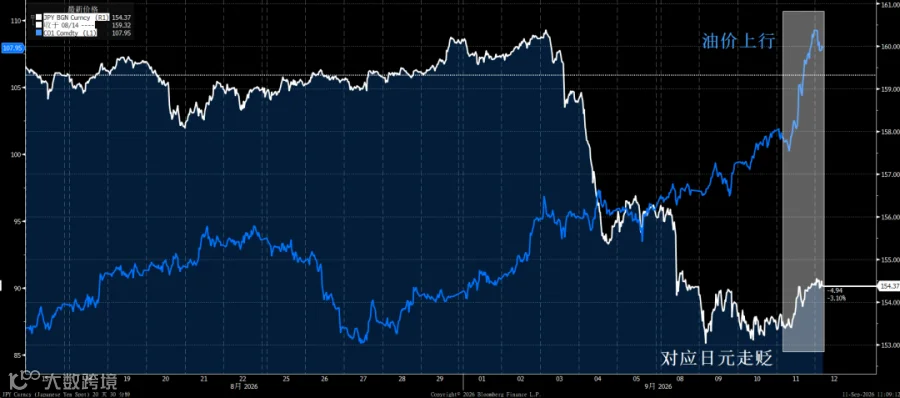
所以,在同一个时点影响汇率的因素是多元的,并不是说日元升就会一直升下去,当中一定会有反复和焦灼,也会随着宏观市场及交易头寸的变化而发生比较大的变化。
当然,从趋势性来看日元可能仍是偏升值方向,除了基本面因素之外,还可以从几个另类的角度来看。
1、加息效应滞后显现
最近一次日元加息至 1% 以来,终于在过了一个半月后日元开始走升。虽迟但到,日元汇率开始纠偏进程。

2、远期买盘飙升
日元 1 年期掉期点的显著上行体现了 1 年期日元远期买盘在飙升,这加剧了即期美元日元的下行压力(日元升值方向)。

3、资产配置 Flow 助推
日元大幅走强,除了日本央行官员偏鹰派的加息指引之外,资产配置的 flow 也在助推。
1)日本政府养老基金 GPIF 准备提高日本国债配置比例。GPIF 目前管理 AUM 约 318 万亿日元(≈2 万亿美元),基准目标:国内债 25%,允许±5~6% 浮动。市场和官方层面在讨论上调目标至 30~35%,一旦上调目标,就要卖出海外股/海外债,同时换回日元买 JGB。这部分资金回流,是市场定价日元走强的重要叙事。
2)全球最大的主权财富基金之一挪威主权财富基金(NBIM)2026 年提案调整主权债配置,日本国债占比从 4.6% 提升至 7.4%,美债大幅下调。测算预计增配约 200 亿美元日本国债。
3)Amundi 东方汇理,欧洲最大资管 30 年来首次将日本国债调至超配 (overweight),从低配转为小幅超配,主要买入 10 年期 JGB,减持超长端 30 年债。
4)澳大利亚第二大养老金管理机构 Australian Retirement Trust(ART)也宣布建立多年来最大的日元超配仓位。
5)同时,对冲基金是短期日元行情最活跃的资金,典型两类交易:
1. 日元套利交易(carry trade):过去美日利差大,对冲基金借入低息日元,换成美元买高息资产。一旦美日利差预期收窄、市场风险上升,套利盘集中平仓——卖出美元、买回日元还债,大规模平仓 flow 会快速推高日元,这是历史上日元快速升值最常见的 flow 推手。
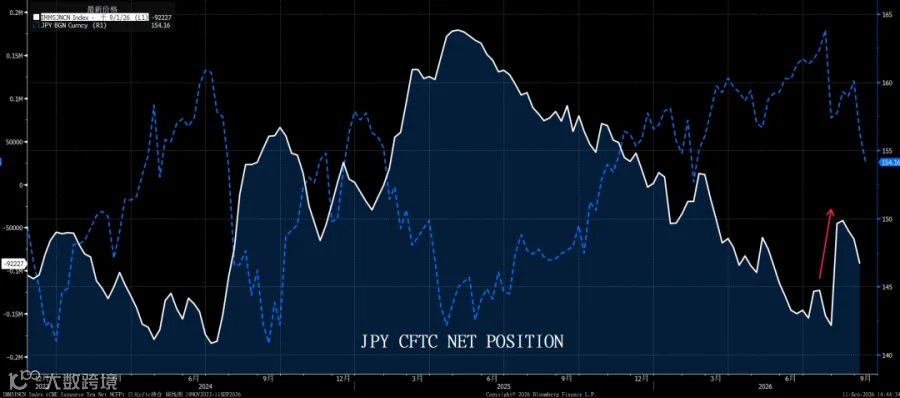
2. 方向性投机头寸:对冲基金基于利差、干预预期,直接做多 / 做空日元。CFTC 日元非商业持仓,就是观察这类资金的指标。
正文完