


第一部分//大盘:不再增长,开始 "换血"
市场规模数据
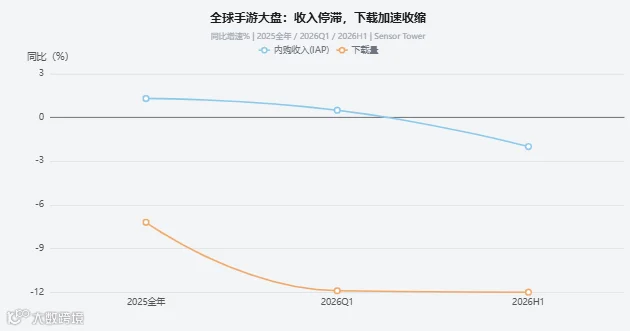
全球手游市场进入收入维稳、新增下载收缩的成熟期。
2025 年手游内购收入约 817.5 亿美元(同比+ 1.3%),下载量下滑 7.2% 至 504 亿次。
这个剪刀差在 2026 年进一步拉大。
Q1 下载同比 - 11.9%,H1 下载同比 - 12% 至 240 亿,H1 整体支出约 400 亿美元(-2%),但用户时长持平在 2210 亿小时。
增长不再来自新用户,而是来自让存量用户花更多钱以及无需下载更低游玩成本的平台。
休闲游戏赛道 H1 收入约 165 亿美元,与去年同期基本持平 实际上——"表面数据没太大差异,实际赢家换了一批"。
第二部分//品类结构剧变:益智内部大换血
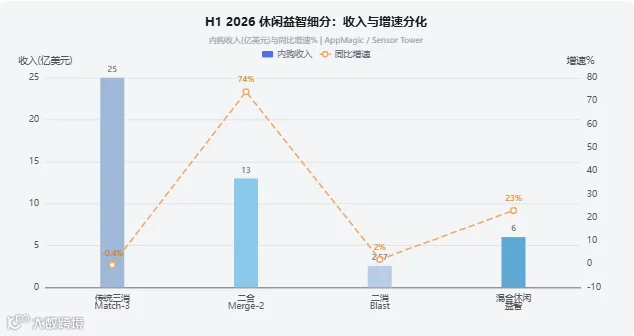
H1 2026休闲益智内购约49亿美元(占休闲市场44%),但内部剧烈分化。
——传统三消停滞、二合爆发、混合休闲益智崛起:
|
|
|
|
|
|---|---|---|---|
| 传统三消 Match-3 | 25 亿 美元 |
-0.4% | 120 款新品仅 1 款月收入破 10 万美元。 |
二合 Merge-2 |
13 亿 美元 |
+74% | Gossip Harbor 3 月单月破 1 亿美元.Tasty Travels 半年 1.27 亿美元 |
二消 Blast |
2.57 亿 美元 |
+2% | 市场稳定但增长乏力,无新品爆款突破空间 |
| 混合/休闲/益智 | 约 6 亿美元 |
+23%* | 排序解谜收入+229%。半年上线 2000 + 款方块解谜 |
混合休闲整体增速(Sensor Tower口径),益智簇为其中最热分支。
排序解谜海外收入/下载量分别激增130%/65%,成赛道年度热点。
爆款样本印证赛道转向:
Pixel Flow(排序解谜,伊斯坦布尔小团队)上线10个月内购破1.05亿美元,被Scopely以约10亿美元估值收购。Color Block Jam单季度4200万美元/2180万安装。
Screwdom累计2710万美元。
Block Blast! 凭"方块/广告/轻内购"成为1-5月全球广告收入第一(1.27亿美元)。
超休闲仍是全球流量底盘。
2025年占游戏安装总量29.1%(220.5亿次,连续第一)。
但行业核心逻辑彻底颠覆:传统APP下载模式的低成本红利彻底消失。
核心痛点:买量CPI整体同比+30%,美国CPC涨86%;休闲激励视频eCPM持续下滑,且超休闲79%的内购收入来自付费买量用户,自然流量枯竭、APP买量ROI普遍倒挂。
单纯靠「开发小游戏+上架应用商店+买量变现」的传统模式,已经无法支撑中小团队盈利。
第三部分//新增核心变量:PLAYOL类H5网页聚合平台,重构休闲赛道底层竞争
2026年年中,海外休闲赛道最大的结构性增量,除品类迭代外,就是H5网页即点即玩聚合平台的快速崛起(以PLAYOL为典型代表)。
这类平台精准解决了当下超休闲/混合休闲行业的所有核心痛点,形成独立于Google Play、App Store的第三极分发渠道,成为中小团队出海的最优解,也是赛道新的竞争壁垒。

1、核心竞争根基:零下载、低门槛、全场景适配
区别于传统APP游戏,PLAYOL依托全球云游戏H5架构,实现网页端一键启动、零下载、零安装、零更新,完美适配用户碎片化娱乐场景(通勤、休息、短时摸鱼),单局1-5分钟的轻量玩法体验高度契合超休闲用户核心需求。
同时平台兼容手机、平板、PC三端,适配3G/4G弱网络环境,覆盖东南亚、拉美等新兴市场海量非高端机用户,触达传统APP渠道无法覆盖的下沉流量。
2、开发者成本革命:彻底颠覆传统APP发行的高成本痛点
-
零渠道与改造成本:支持零代码改造、无需适配应用商店规则,规避iOS/安卓严苛审核、上架驳回、版本迭代成本,大幅缩短上线周期,相比传统APP发行,人力与时间成本压缩70%以上。 -
零服务器运维成本:平台提供一站式云分发、服务器托管服务,开发者无需自建海外运维团队,单人小团队即可完成全球出海发行。 -
流量冷启动成本极低:平台聚合数百款休闲游戏,形成内部流量互导生态,新品无需高额付费买量,依靠平台千万级存量用户自然导流、榜单推荐即可完成冷启动,彻底解决传统超休闲「无买量、无新增」的死局。
3、商业化闭环:适配休闲赛道IAA+IAP双变现趋势
PLAYOL内置完整的广告变现、跨境支付、用户数据埋点、行为分析系统,天然适配当下混合休闲广告为主、内购增收的变现模型。
平台可实时采集游戏时长、启动频次、留存数据,助力开发者快速调优玩法、广告密度与数值体系,解决传统超休闲广告过载、用户流失严重的问题。
同时依托自贸港产业政策,合规体系完善,完美适配全球多区域市场商业化规则。
4、渠道差异化价值:填补应用商店流量空白
当前主流应用商店流量高度垄断、同质化严重,新品曝光难度极大。
而H5聚合平台依托海外社交链路(TikTok、Facebook等)一键跳转传播,依靠KOL种草、用户UGC自发传播获取免费自然量,形成社交裂变+网页轻分发的全新流量路径,和传统APP买量模式形成差异化竞争。
5、行业格局影响:分流赛道红利,重构中小团队生存逻辑
在2026年买量成本高企、APP赛道内卷极致的背景下,PLAYOL这类平台直接改写了休闲赛道的竞争规则:传统大厂靠APP混合休闲深耕长线变现,中小团队靠H5聚合平台低成本试错、快速起量。
纯超休闲玩法不再需要高额投入,轻量化、快速迭代、低风险上线成为新趋势,大量同质化砸物、ASMR、排序解谜小游戏,开始从应用商店向H5聚合平台迁移,进一步加剧应用商店休闲赛道的优胜劣汰。
第四部分//混合休闲:行业唯一高增长引擎,资本持续加码
2025年混合休闲是唯一正增长的休闲细分,IAP收入+20%至42亿美元(Sensor Tower口径+37%);2026年H1再度同比+23%至24亿美元,延续强势增长。
其经济模型全面碾压传统超休闲:混合休闲ARPDAU约0.15-0.50美元,远超超休闲的0.03-0.08美元;D7留存约20%(休闲大盘均值14.9%)、D30留存稳定在10%左右,用户生命周期价值大幅提升。

变现结构高度灵活,按品类精准分化:动作/策略簇IAP占81.9%、体育/竞速71%、生活方式/益智59%(广告占41%),适配不同市场、不同用户的消费习惯。
资本持续用脚投票:Scopely约10亿美元收购Pixel Flow团队Loom Games。Tripledot 4000万美元收购Unity旗下发行品牌Supersonic。Supercell收购Merge Mansion开发商Metacore。Voodoo彻底完成转型,2026年H1 IAP收入从4500万美元暴涨至1.08亿美元,混合休闲组合已占其年度收入70%。
第五部分//中国/亚洲厂商的赛道站位
4. 中小出海团队新路径:依托PLAYOL等H5聚合平台,规避大厂APP赛道内卷,以零成本、快迭代模式布局ASMR、物理破坏、轻量排序解谜等热门玩法,成为2026年中小团队出海的主流选择。
第六部分//行业结构性核心变量(隐形关键趋势)
赛道机会、风险与终局判断(2026年中)
核心机会
-
四大明确增量品类:排序解谜、方块解谜、二合合成、ASMR感官解压,短视频素材适配度高、双变现模型跑通,红利仍在; -
微创新路线稳定可行:成熟玩法+单点机制创新(传送带、时序排序、物理解压),试错成本低、出圈概率高; -
H5聚合平台开辟新蓝海:规避APP赛道高额买量与审核成本,是中小团队低成本入局、快速测试玩法的最优路径。
核心风险
-
品类内卷极速化:爆款玩法克隆周期缩短至3-6个月,方块解谜等赛道半年新增2000+产品,同质化竞争白热化; -
纯超休闲APP模式彻底失效:无内购设计、无长线留存的纯广告小游戏,在T1市场基本无法盈利; -
买量成本持续走高:自然流量枯竭,APP赛道试错成本大幅提升,中小团队传统出海路径基本闭塞。 
2026年年中海外休闲赛道,APP下载红利彻底终结,存量深度变现成为核心增长逻辑;传统纯超休闲赛道萎缩,混合休闲成为唯一增长主线;以PLAYOL为代表的H5网页即玩聚合平台,凭借零下载、低成本、高适配、轻分发的核心优势,重构了休闲游戏的发行与竞争体系,成为中小团队破局的核心抓手,也让「轻量化、快迭代、低风险」成为未来休闲出海的核心趋势。赛道正式形成大厂深耕APP混合休闲长线变现,中小团队布局H5轻休闲快速起量的双轨竞争格局。
数据来源:


END