宠物赛道的增长红利,一半在产品制造,一半在消费者触达。
多数宠企长期只握有前半程的能力——产品做得动,消费者触达却始终缺位。当制造端的增长曲线承压,补上“消费者触达”这另一半,打通线上渠道、补齐品牌运营短板,便成为不少宠企的必答题。天元宠物正是这道必答题的作答者——经历超 400 天的曲折,天元宠物收购淘通科技的重大资产重组终于拿到深交所审核的通行证。
然而市场的疑问始终未消:作为宠物用品代工龙头,天元宠物为何不惜耗费大量时间与资金,执意拿下一家电商服务商?
漫长闯关终过审,一笔历时超一年的重大资产重组
近日,天元宠物发布《关于发行股份及支付现金购买资产并募集配套资金事项获得深圳证券交易所并购重组审核委员会审核通过的公告》。

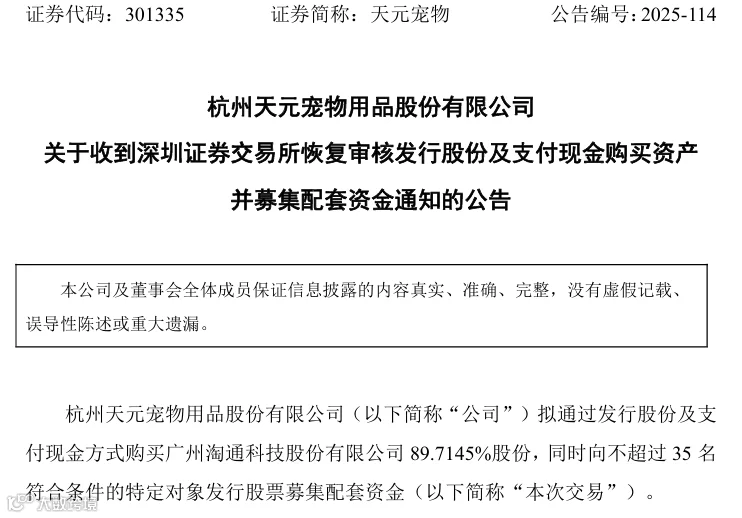
本次交易,天元宠物拟收购淘通科技 89.7145% 股权,交易作价 6.40 亿元,其中现金支付 3.91 亿元,股份支付 2.49 亿元,同时配套募资不超过 2.24 亿元用于支付现金对价,交易构成重大资产重组,交易完成后淘通科技将成为天元控股子公司,该项目后续还需证监会注册后方可正式实施。
自天元宠物于 2025 年宣布收购淘通科技以来,多次收到深交所中止审核通知,此次深交所审核通过,让这场几经波折的资本并购迎来关键节点。
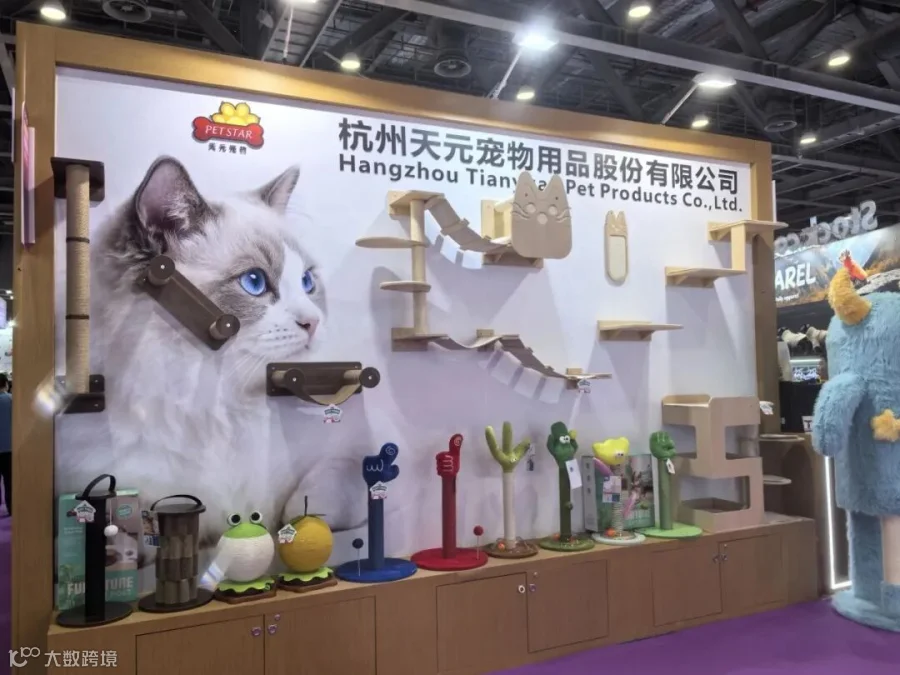
天元宠物作为国内宠物用品代工领域的头部龙头企业,深耕行业二十余年,专注于宠物窝垫、猫爬架、宠物玩具、宠物服饰等多品类产品的研发、生产与销售,其产品已成功进入美国、欧盟、澳大利亚、日本等多个国家及地区,合作客户涵盖美国沃尔玛、Kmart AUS、Amazon、Chewy、Fressnapf 等全球大型连锁商超、知名电商平台及宠物用品连锁企业。
淘通科技则是国内头部全域电商代运营企业,服务包含宠物食品、快消等多个领域。除此之外,淘通科技构建了以天猫、京东、唯品会等综合电商平台为核心,小红书、抖音、快手等新媒体电商平台为新兴增长点的全链路销售和营销网络。目前,其已积累包含美士猫粮、皇家等 40 多个国内外知名品牌的客户,具备成熟的消费者洞察、全域营销和店铺运营能力。
回望整个收购历程,堪称一波三折。2025 年 3 月,天元宠物发布停牌公告,表示公司正在筹划通过发行股份及支付现金方式购买广州淘通科技股份有限公司控股权并募集配套资金。2025 年 9 月,天元宠物开始对该笔收购方案进行第一次修订;同年 10 月,天元宠物收到深交所中止审核的通知,主要由于财务资料已过有效期,需要补充提交;11 月,天元宠物第二次修订,该次修订主要涉及程序性更新财务数据;12 月,天元宠物发布第三次修订稿,此次修订涉及程序性更新。
时间来到 2026 年 3 月 18 日,天元宠物第四次修订并更新了《发行股份及支付现金购买资产并募集配套资金报告书 (草案)》,并表示交易对方中的复星开心购 (海南) 科技有限公司所获得的交易对价,全部由上市公司以现金方式支付,不再接受上市公司发行的股份。2026 年 3 月 31 日,天元宠物再次收到深交所的重组中止审核。同年 7 月,天元宠物再次因资料过期被深交所终止审核。直至 2026 年 9 月,天元宠物收购淘通科技终于获得深交所审核通过。
从受理到过会,整个周期长达四百余天,在资本市场宠物行业并购案例中属于漫长的闯关之路。在这期间,市场一度猜测项目是否会中途终止,但天元宠物持续更新材料、推进审核,展现出推进本次收购淘通科技的坚定态度。
代工龙头的渠道焦虑,并购淘通科技是破局良方吗?
回到文章开头的那个问题——天元宠物为何不惜耗费大量时间与资金,执意拿下一家电商服务商?
其实从天元宠物的业务布局可以看出,其持续推进收购淘通科技,本质是制造型宠企从海外代工,转向国内消费市场、补齐线上渠道短板的战略选择。长期以来,天元宠物的收入重心在海外代工,优势在产品设计、供应链生产,短板则集中在国内 C 端运营。而淘通科技恰好手握国际头部宠食品牌的线上运营经验、成熟电商团队和全渠道运营体系。按照天元宠物的规划,收购完成后,双方可以实现协同:天元宠物的产品制造能力叠加淘通科技的线上运营能力,将拓展国内线上市场,优化天元宠物的收入结构,降低对海外代工业务的依赖。
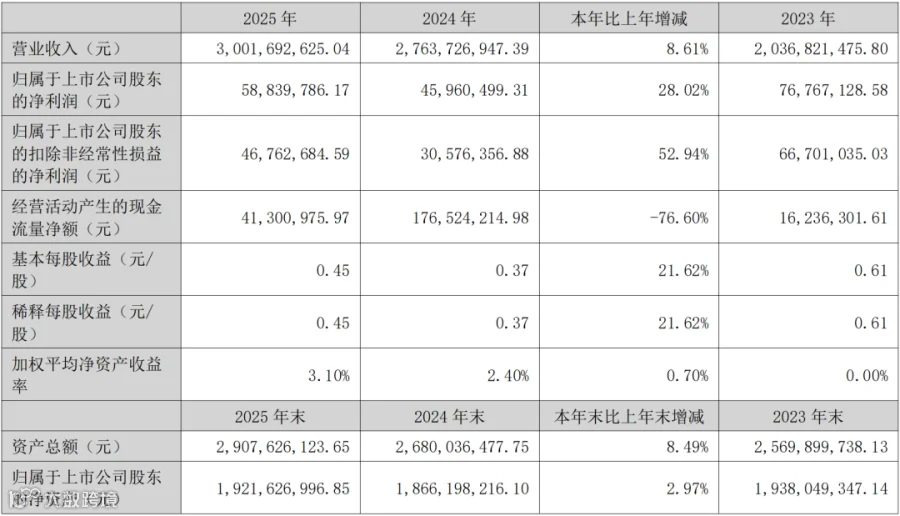
从财报数据来看,天元宠物 2022 至 2025 年营收持续增长,2025 年营业收入 30.02 亿元,但归母净利润 5883.98 万元,对比上市初期利润水平出现下滑。收入增长的同时盈利能力承压,这与海外代工业务受海外消费周期、海外客户订单波动影响较大,利润空间持续被压缩有关。对于天元宠物而言,国内 C 端市场是新的增量来源,但自建电商团队、从零搭建全渠道运营体系,周期长、试错成本高,收购成熟标的或许是一条更快捷的路径。
淘通科技在 2024 年营收 20.15 亿元,2025 年营收 21.54 亿元,营收体量庞大,其收入以零售、分销业务为主,服务费模式占比较小,综合毛利率维持在 12.88%-12.99% 区间,属于高周转、薄毛利的电商分销生意。报告期内,淘通宠物食品板块增长强劲,2025 年宠物食品零售收入 7.89 亿元,同比增长 42.04%。
值得注意的是,天元宠物承诺淘通科技 2026、2027 年考核净利润分别不低于 7300 万元、7700 万元,两年累计不低于 1.5 亿元。这种高现金支付比例叠加业绩承诺,意味着天元宠物需要承担不小的资金压力与业绩兑现风险。此外,淘通科技长期与头部宠物品牌客户合作,但客户变动也会直接影响标的盈利水平,并购后的业务整合、团队稳定,同样是摆在天元宠物面前的现实挑战。
同时,这笔并购也是“制造 + 渠道”融合的一次尝试。天元宠物希望借助淘通科技,直接触达国内养宠消费人群,同时引入国际宠物食品品牌资源,形成宠物用品 + 食品的业务矩阵布局。
资本市场并购,真正的考验在投后整合。收购淘通科技,不是简单“买入一套线上渠道”,两家业务基因完全不同的企业能否实现预期协同、业绩承诺能否如期兑现、淘通原有品牌合作关系能否稳定延续,仍存在不确定性。
放在整个宠物行业来看,天元的选择,也是国内众多宠企共同的缩影:当海外市场增长放缓,制造企业纷纷转向国内 C 端市场寻找机会。但渠道收购只是转型的工具,能否把渠道资源转化为持续稳定的利润,考验企业的整合、管理与长期运营能力。这场耗时一年多的并购,究竟会成为天元打开国内市场的钥匙,还是一次高成本的渠道试水,仍需要时间给出答案。
End

《2026 年中国宠物食品消费报告》正式上线
扫码获取,1000➕宠业最新高价值报告