

对于硬质合金、矿山钻具及机床刀具行业的从业者而言,“钨”一直是成本结构中最为刚性的部分。近日,哈萨克斯坦钨矿资源的潜在买家名单浮出水面。
据《福布斯哈萨克斯坦》9 月 9 日报道,对哈国钨矿表现出兴趣的方包括:哈国富豪帕托赫·绍迪耶夫、爱德华·奥盖、弗拉基米尔·朱曼巴耶夫及阿绍巴耶夫家族;Solidcore Resources 相关架构;俄罗斯塔特石油架构;中国国企以及特朗普家族成员。
需注意的是,报道所用词汇为“感兴趣”,目前仅停留在意向阶段,尚未涉及具体出价、签约或交割日期,且消息源单一。从意向到最终成交,仍需跨越诸多关卡。
01 五大矿区权属明确,争夺焦点在于股权而非空地
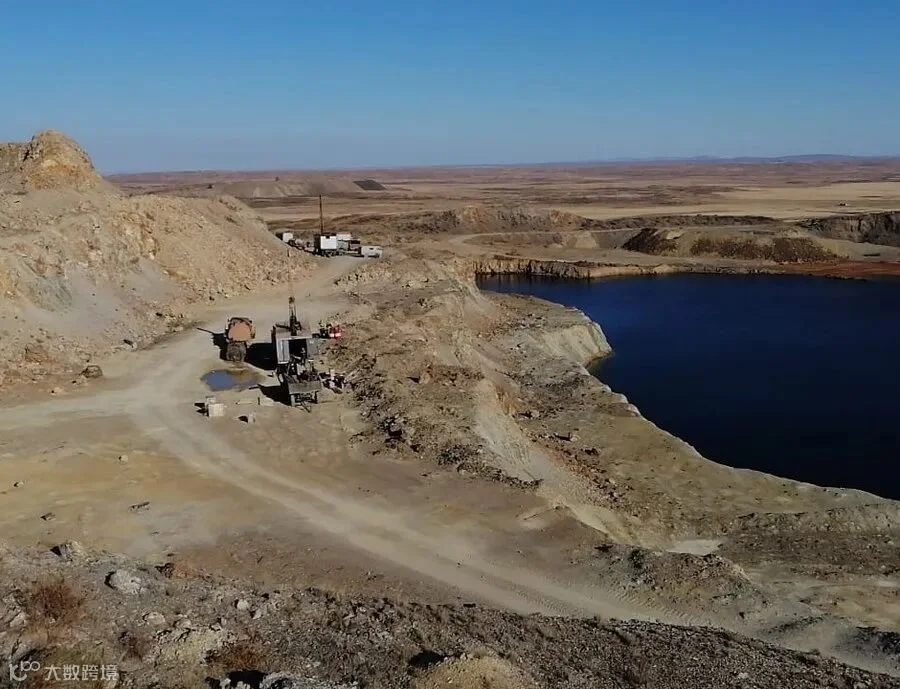
哈萨克斯坦约 210 万吨的钨储量主要集中在五个矿区:卡拉干达州的上凯拉克特、北卡特帕尔、卡拉奥巴、科克坚科尔,以及阿拉木图州的博古特。媒体特意披露北卡特帕尔的持股结构,暗示这些矿区的座次早已排定。

因此,所谓的“争夺”并非在空白区块申请勘探许可,而是从现有持有人手中收购股权或矿产使用权。在哈国法律框架下,这两条路径性质截然不同。
02 勘探许可易得,采矿落地难关重重
在哈萨克斯坦,勘探许可实行“先到先得”制,网上申请门槛较低,常被误读为“已获矿权”。然而,采矿许可是另一套严格体系:必须通过国家储量委员会审定的储量报告,方可推进后续合同。从勘探至此,耗时数年乃常态。
收购现有项目同样复杂。转让矿产使用权或持有该权利的公司股权,均需主管部门审批;若矿产列入战略清单,国家拥有优先购买权,可在同等条件下直接接手交易。此外,外资买家还需通过国家安全审查。协议签署不等于完成交割,审批周期充满不确定性。
尽职调查阶段需重点核实三点:矿产是否列入战略清单;现有许可剩余年限及勘探期最低投入义务完成情况;土地和地下水批文是否存在未决事项。其中,投入义务的遗留问题最易导致买方亏损——哈国许可附带投入要求,前手未足额投入的部分,接盘方必须补足。
03 精矿流出方向与加工瓶颈
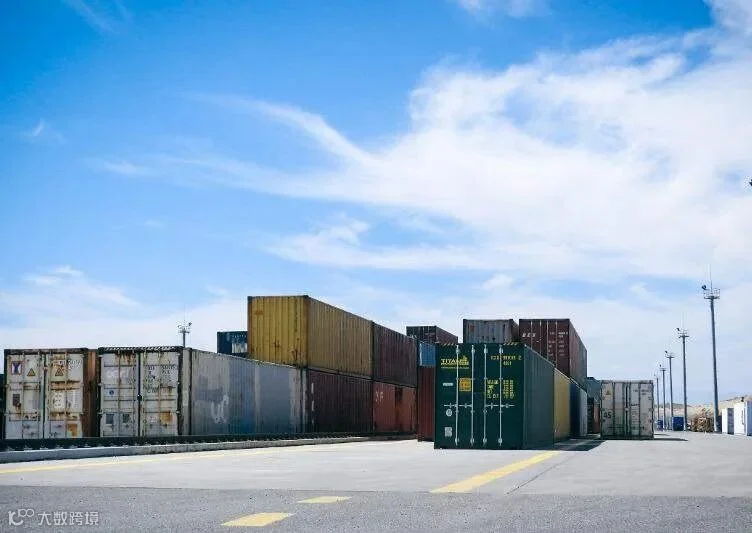
钨精矿属高值低容货物,运输成本在到岸价中占比极低。卡拉干达四矿距多斯特克/阿拉山口、博古特矿距阿腾科里/霍尔果斯虽非紧邻口岸,但对钨矿运输不构成阻碍,这与煤炭铁矿的物流逻辑不同。
真正的瓶颈在于下游加工:钨精矿需转化为仲钨酸铵才具备工业价值,而哈国本土此类产能有限。作为全球最大钨加工地,中国企业在项目模型中应更重视“卖给谁”及“何处转化”,其权重甚至高于矿权本身。鉴于哈国政策倾向于将加工环节留在本土,原料出口模式的可持续性需在合同价格条款中明确,不可依赖口头默契。
报关方面,钨矿砂及其精矿归入税则 26.11 项。此类货物的争议鲜少源于归类,多集中于品位检验与计价方式:是按干吨度还是含量结算、认可哪家机构的装船检验报告。这些细节的实际分量,往往超过矿权证书本身。

04 名单冗长不代表棋局开启
俄罗斯石油公司、哈国本地富豪、贵金属公司及中国国企同现一份名单,仅说明钨资源正在被重新定价,并不代表任何一方接近成交。追踪真实进展应关注两点:主管部门的许可公告与公司股权变更登记,唯有这些官方记录具有法律效力。
建议硬质合金或刀具业务相关企业,即刻梳理现有钨精矿的来源国分布及长协到期时间。即便哈国项目开发顺利,其产量进入原料供应链也需数年时间,但市场价格预期往往先于实际产量到来。