

燃油摩托车作为依靠内燃机驱动的轻型机动交通工具,凭借操控灵活、续航稳定等优势,在道路交通中占据重要地位。区别于电动摩托车,其通过燃油燃烧做功,无需依赖电力储能。本文基于华经产业研究院数据,深入剖析 2026 年中国燃油摩托车行业的市场现状、产业链结构、竞争格局及未来发展趋势。
行业概述
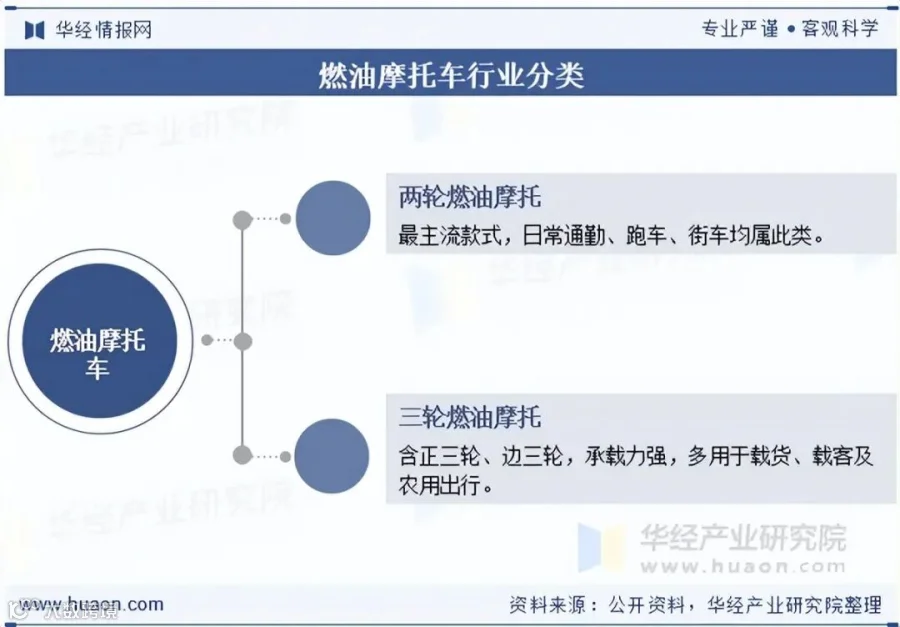
燃油摩托车是以汽油、柴油为动力来源,配备车架、行走机构、转向制动系统及传动装置的机动交通工具。其具备通行便捷、动力输出稳定等特点,是区别于电动摩托车的传统轻型代步工具,广泛应用于城乡交通及休闲娱乐领域。
行业发展背景
国家及地方政策构建了全维度的支持体系:环保端通过国四排放标准倒逼技术升级;规范端利用专项整治与“一车一票”制度净化市场;消费端借助以旧换新及驾照年检便民政策释放需求;市场端则通过多地“禁摩解禁”打开城市空间。这一系列举措全方位推动了行业的合规化与高质量发展,为行业复苏提供了坚实保障。

产业链结构
产业链全景分析
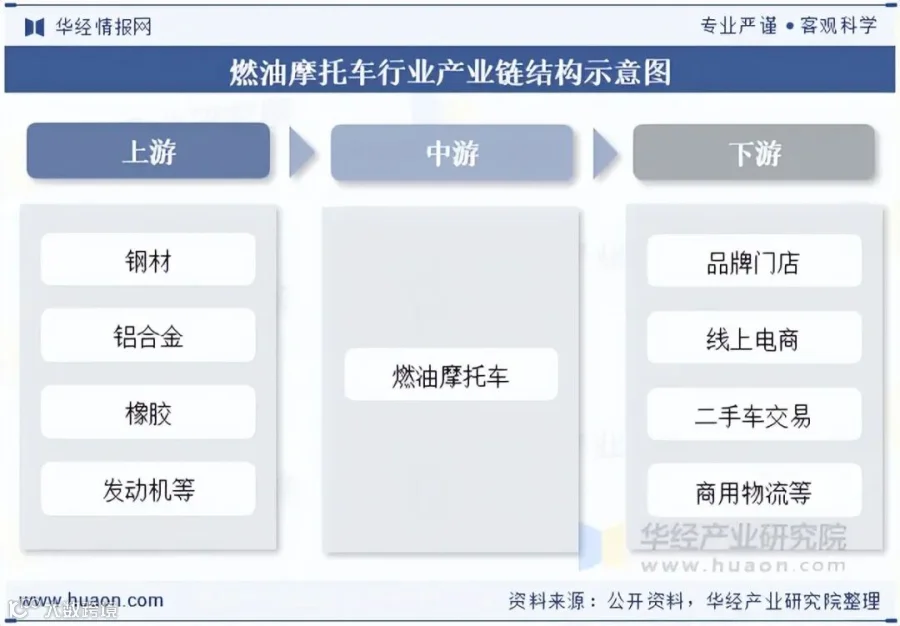
我国燃油摩托车产业链上游支撑成本与技术底线,中游决定产品竞争力,下游需求反向牵引升级。当前面临原材料波动、核心部件国产化不足及电动化替代压力,但城市解禁、出口高增及中大排量消费崛起带来了新机遇。全产业链正向轻量化、智能化、绿色合规转型,内外双循环驱动行业实现高质量存量升级。
上游原材料分析
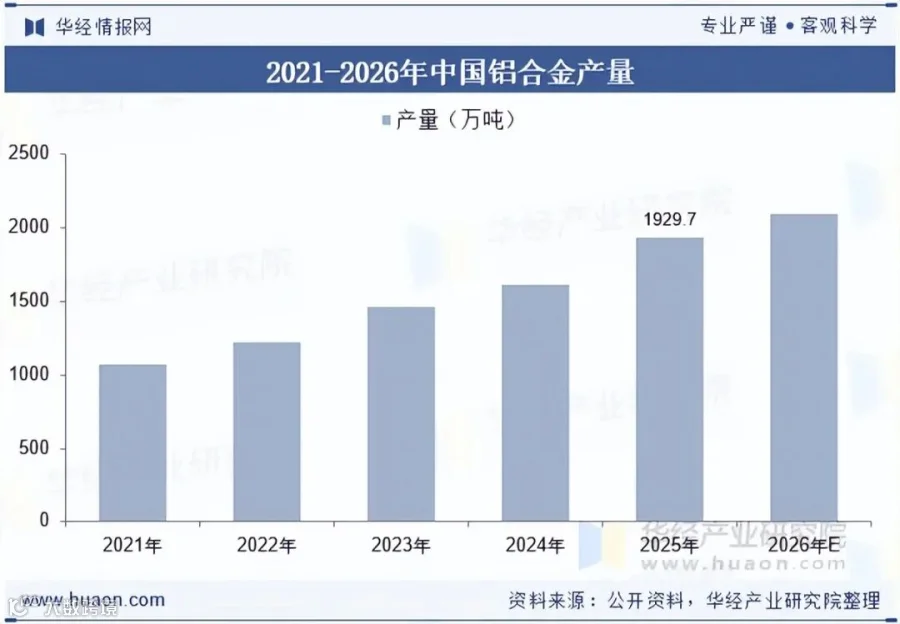
2025 年中国铝合金产量达 1929.7 万吨,同比增长 15.8%,创近六年新高。作为核心轻量化材料,铝合金广泛用于发动机壳体、轮毂等关键部件,单车平均耗铝约 13.5kg。充足的产能保障了零部件稳定供给,助力整车降重、提效及减排,契合国四排放标准升级需求。
市场发展现状
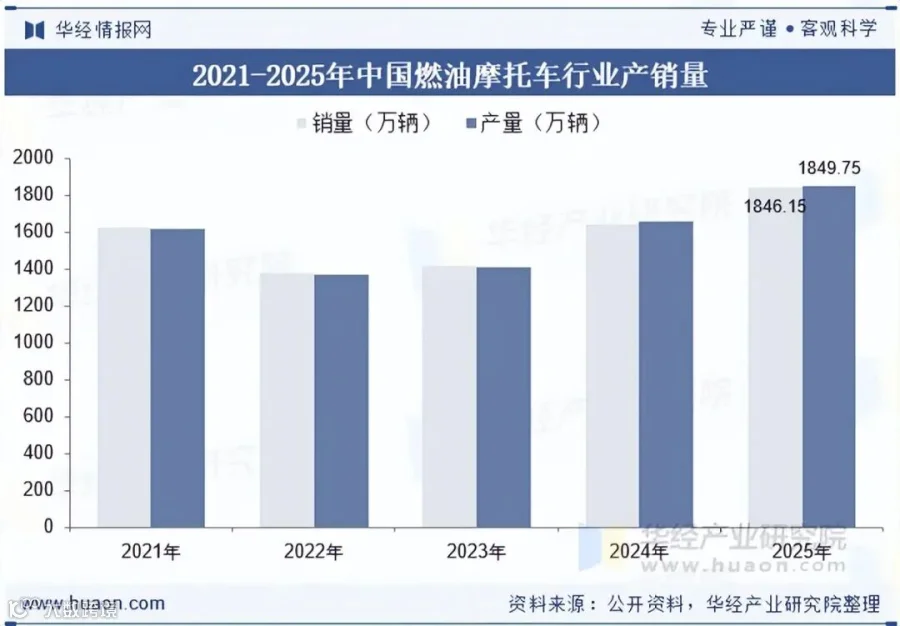
2025 年国内燃油摩托车产销分别完成 1849.75 万辆和 1846.15 万辆,同比增速均超 12%,高于行业平均水平。尽管短途通勤市场受电动化冲击及部分城市限行政策影响,但中大排量休闲车型需求旺盛,叠加出口市场持续高增,成为驱动行业增长的核心引擎。
竞争格局
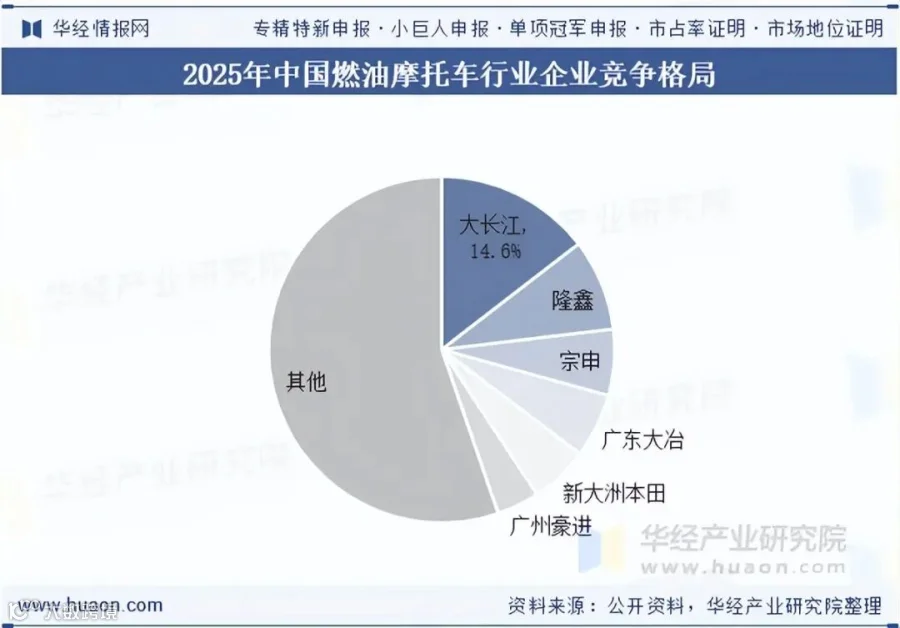
国内燃油摩托车市场形成广东、重庆、浙江三大产业集群,头部集中化显著,2025 年前十企业销量占比近 60%。大长江稳居龙头,重庆隆鑫、宗申构成“渝派双雄”。合资品牌凭借技术与渠道优势稳居中端,中小厂则聚焦低端通勤或出口市场。行业呈现“龙头固化、高端突围、尾部出清”的格局,中大排量与国际化成为核心竞争焦点。
行业发展趋势
消费升级驱动燃油摩托车加速向高端化、大排量化转型,产品属性从通勤工具向休闲娱乐载体转变。2025 年国内中大排量(250cc 以上)车型销量达 50.6 万辆,同比增长 27.5%,渗透率升至 11.5%。春风动力、隆鑫通用、钱江摩托等头部企业集中发力高端赛道,推出多缸大排量车型,打破国际品牌技术垄断。
随着 Z 世代成为核心客群,复古、仿赛、越野等个性化车型需求激增,推动行业溢价能力提升。预计 2025-2030 年,中大排量车型渗透率将持续提升,成为行业增长核心引擎,驱动产业向高附加值、高品质方向升级。