马来西亚政府宣布提高电子发票实施的豁免门槛值。该政策最初由首相在国庆献词中提出,并于 2026 年 8 月 30 日通过内陆税收局(HASiL)媒体文告正式确认。为配合此项变更,最新版《电子发票指南》(第 4.8 版)已发布,明确了新的门槛标准及相关细则。
门槛值的调整
自 2026 年 9 月 1 日起,强制实施电子发票的年营业额门槛已从 100 万马币上调至 300 万马币。年营业额或收入低于 300 万马币的纳税人,现获豁免开立电子发票(含自开电子发票)的义务。需注意,此项豁免须符合特定条件(详见下文第三部分)。
最新电子发票实施时间表
电子发票采取分阶段推行策略,旨在给予纳税人充足的准备与适应时间。现行实施安排如下:
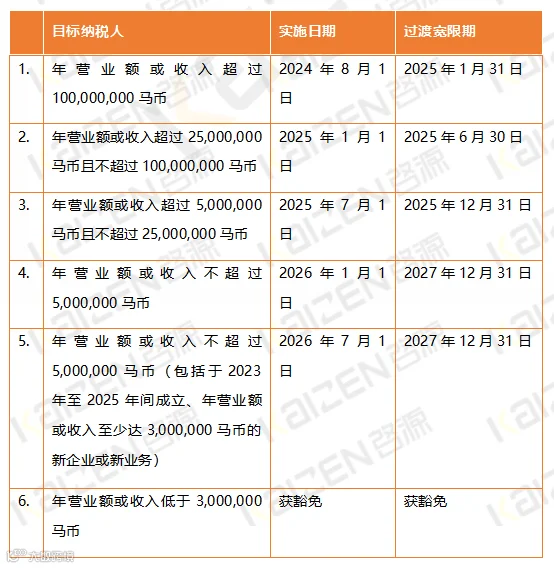
针对 2026 年起成立的新企业或新业务,若其首个营业年度的预计营业额低于门槛值(即 300 万马币),则其电子发票实施日期定为年营业额首次达到该门槛值之次年的 1 月 1 日。
豁免实施电子发票的条件
目前,以下类别的纳税人获豁免开立电子发票的义务:
- 外国外交机构;
- 未经营业务的个人;
- 法定机构、法定机关及地方政府:针对其依据成文法律执行职能所收取的款项、法定征费、传票、罚款及罚金;以及针对 2025 年 7 月 1 日之前发生的货物销售及服务提供交易;
- 国际组织:针对 2025 年 7 月 1 日之前发生的货物销售或服务提供交易(具体名单请参阅电子发票指南);
- 年营业额或收入低于 300 万马币的纳税人。
特别说明:法定机构、法定机关、地方政府及国际组织须自 2025 年 7 月 1 日起,就涉及货物销售或服务提供的交易实施电子发票。
关于“年营业额低于 300 万马币”的豁免规定适用于各类纳税人,但若存在以下任一情况,则不适用该项豁免:
- 纳税人拥有年营业额或收入至少达 300 万马币的非个人股东(或同等实体);
- 纳税人为年营业额或收入至少达 300 万马币的控股公司之附属公司;
- 纳税人拥有年营业额或收入至少达 300 万马币的关联公司或合资企业。
注:“关联公司”定义参照《1986 年促进投资法令》第 2 条,通常指直接或间接控制另一间公司、受该公司控制,或与该公司同受共同控制的公司。
啓源集团拥有经验丰富的专业团队,为客户提供马来西亚公司的筹建、注册及各类许可证/牌照的申请及后续维护、税务筹划、会计审计、移民签证及知识产权服务,有关详情请咨询我们的专业顾问。