


关注山海图,山海皆可图
泰国与马来西亚正成为全球数据中心投资的新热土。近年来,随着中国互联网及云计算企业加速出海,数据与算力需求随之外溢。在泰国,众多数据中心项目具备中资背景或主要服务于中国巨头;在马来西亚柔佛州,中国云计算大厂及第三方 IDC 巨头已成为市场主力。
泰国:地缘优势驱动基建爆发
泰国数字基础设施近年发展迅猛。一方面,中泰长期稳定的政治经济关系为企业提供了安全港;另一方面,泰国成熟的工业园区体系及其中南半岛核心区位,使其不仅能服务本地,更能辐射周边市场。

截至 2026 年上半年,曼谷及周边地区数据中心在运容量达 134MW,在建及规划总量突破 2GW。其中,字节跳动旗下 TikTok System Thailand 获批投资约 8423.5 亿泰铢,用于扩建存储及处理设施。同期,阿联酋 DAMAC 集团及新加坡 Bridge DataCentres 等项目也相继落地。
此外,微软、谷歌、亚马逊等美国科技巨头均宣布在泰投入数十亿美元。据统计,泰国在审及获批的数据中心项目总投资额已超 1.3 万亿泰铢(约合 400 亿美元)。
马来西亚柔佛:承接新加坡溢出效应
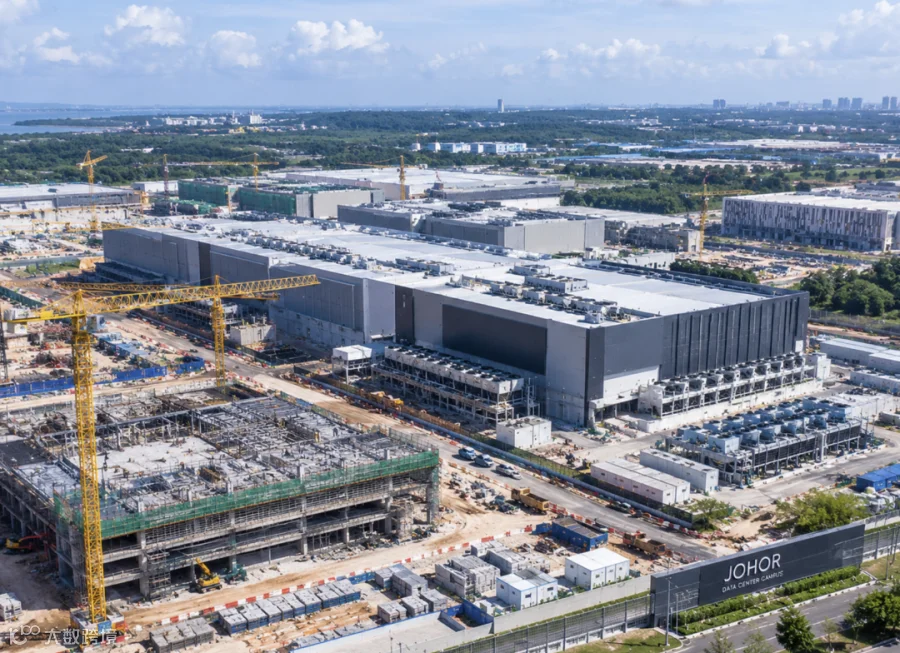
相比泰国的高调,马来西亚柔佛州则在低调中实现爆发。截至 2026 年一季度,柔佛州和雪兰莪新镇共有 59 个数据中心投资项目,算力需求总量达 8.3GW。其中 4.5GW 已建成上线,剩余 3.8GW 正在加速推进,累计投资需求超 800 亿美元。
新柔互补的产业格局
柔佛的崛起得益于其毗邻新加坡的地理优势。面对新加坡土地稀缺、电力成本高企的现状,柔佛凭借土地、电力及成本优势,形成了“新加坡负责需求与客户,柔佛负责土地与算力”的互补格局。目前,柔佛数据中心托管空置率仅为 0.7%,近乎满租。
重资产特性吸引了服务器、冷却系统、能源管理等上下游产业链在柔佛聚集。
中资与国际巨头同台竞技
在马来西亚市场,中资企业占据重要地位。万国数据分拆出的 DayOne 早在努沙再也和肯帕斯科技园布局,截至 2026 年 1 月,“已服务”容量达 390MW。背靠秦淮数据的 Bridge DataCentres 在士年纳科技园布局 MY06 园区,容量 110MW,字节跳动为其核心租户。阿里云亦于 2026 年 6 月在柔佛启用两座新数据中心,使其在马总数达五座。
国际巨头同样看好柔佛。澳大利亚 AirTrunk 在此拥有四个园区,满载 IT 负载超 700MW;微软布局第二个马来西亚云区域"Southeast Asia3";AWS 承诺至 2038 年投入超 62 亿美元建设亚太马来西亚区域。
隐忧凸显:电力短缺成最大瓶颈
东南亚虽吸引超 1200 亿美元数据中心投资,但电力短缺已成为行业发展的最大制约。AI 时代大模型训练推高了服务器功率密度,导致用电量激增。
马来西亚:审批收紧与供应滞后
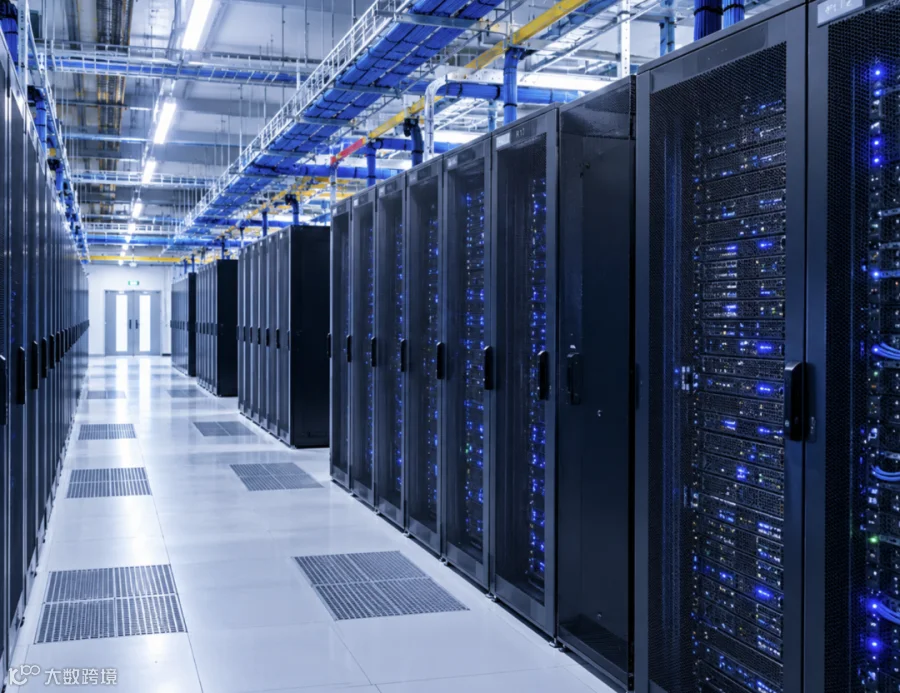
为填补电力缺口,马来西亚政府计划建设 6GW 至 8GW 燃气发电机组。然而,电厂从规划到投产需 4 至 5 年,加之明年大选临近,政府已开始收紧审批以保障民生用电。
尽管马来西亚天然气与水电资源相对丰富,但发电站与电网建设滞后。短期内大量项目集中接入,给输配电网络带来巨大压力。部分企业考虑自建电厂,但面临大型燃气发电设备供应紧张的难题。
泰国:排队两年与项目冻结
泰国形势更为严峻。目前约有 10GW 数据中心项目在排队等待电力指标,审批耗时近兩年。意向申报用电规模近 30GW,远超电力发展规划预测值。
鉴于现有电力系统无法承载如此庞大的需求,泰国国家数据中心运营政策委员会已决定暂缓 49 个在建项目、冻结 117 个待批项目,并对智算中心的能效、水资源及本土经济贡献进行多维度评估。
展望:得电力者得天下
预计 2030 年前,东南亚数据中心仍将保持快速增长,但受限于电力资源,未来每年仅能支持新增 1GW 至 2GW 容量,长期将处于供不应求状态。
数据中心与资本可跨国流动,但电网与电站具有属地性。当前,东南亚电力设备供应链承压严重。随着电力指标日益紧张,部分企业已开始重新选址。在未来东南亚算力版图中,电力保障能力将成为决定胜负的关键。
