
8 月 28 日,三部门联合印发《关于完善商品住房销售制度的通知》,央行与金融监管总局同步发布房地产信贷管理《意见》。这标志着我国住房销售制度迎来深刻改革,正式确认由「期房预售」转向「现房销售」。
新政速览
●
《关于完善商品住房销售制度的通知》
发文单位:住建部·自然资源部·金融监管总局
●
《关于改革完善房地产信贷管理、推动加快构建房地产发展新模式的意见》
发文单位:中国人民银行·金融监管总局
关键变化
新项目优先现房销售,老项目按原条件预售,中国房地产“游戏规则”迎来根本性转变。
变化一:新老划段,平稳过渡
政策出台前已取得建设工程规划许可证的老项目,仍按原条件预售;新出让土地及已拿地未取证的新项目,优先实行现房销售。
变化二:现房销售,所见即所得
以竣工验收为销售标准,推动「交房即交证」。施工后可签订定金合同收取少量定金(不超过 20%)锁定房源,定金纳入监管,交付后解除监管。
变化三:期房预售,大幅收紧
仍采用期房销售的新项目,须单体建筑主体结构封顶方可预售。首付款、个人住房贷款等全部购房资金存入监管账户,由住建部门独立监管。
土地与融资配套同步调整:
配套政策① 土地款可分期缴纳
首期缴纳比例不低于 50%,原则上分期不超过一年,特殊项目可约定两年。房企须以自有资金购地,银行不得发放用于缴交土地款的贷款。
配套政策② 开发贷期限延长、分批发放
期房项目贷款期限原则上不超过 3 年(最长 5 年);现房项目原则上不超过 5 年(最长 7 年)。按建设进度分批发放,首次还本日期原则上在竣工备案之后。
配套政策③ 按揭放款时点后移,期限延长至 40 年
现房项目在销售备案后发放按揭,期房项目严格在竣工备案后发放,避免购房者承担「一边付房租一边还房贷」的双重负担。
配套政策④ 主办银行制,资金封闭管理
一个项目确定一家主办银行;开发贷、自有资金、销售资金等全部纳入项目资金账户封闭管理,通过受托支付直达交易对象,严防资金挪用。
政策考量
房企重塑
从预售走向现房,房企的赚钱方式、扩张节奏与资产质量都将发生重构。
|
权益乘数 2.6X |
总资产收益率 33% |
项目回款周期 2.5-3 年 |
|
杠杆大幅去化,资产质量更扎实。 |
财报「虚胖」出清后明显提升。 |
资金周转速率下行,自由现金回正时点延后。 |
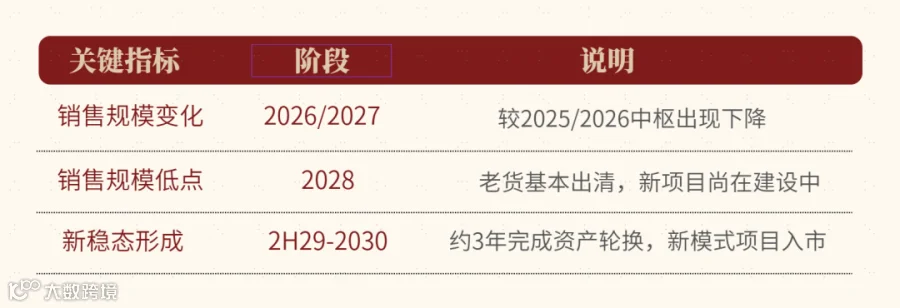
销售中枢将先下后上,企业间显著分化——低杠杆、可售新货储备充足的房企,销售韧性更强。
行业新格局
购房人权益优先,行业回归稳健,中国房地产迎来商业模式的重置时刻。
商业模式:从高杠杆高周转,到低杠杆精益经营
回款周期拉长、IRR 下行至中高个位数,竞争维度从「多项目高周转」转向产品力、成本管控与运营效率。
竞争格局:马太效应,「瘦峰肥尾」
少数低杠杆、存量充裕的头部房企有望承接更多优质资源;资本金充足的小型房企聚焦区域做小体量精品盘,逐步成为下沉市场主要供给主体。
周期新课题:上下行都需要新政策工具
下行期关注定金和合同条款的设计及其对违约风险的对冲作用;上行期房企依赖单盘收益率,上行斜率或更陡,对供地节奏与推盘管理提出更高要求。
风险提示
· 房企现金流超预期承压;
· 土地市场交易量与宏观经济超预期下行;
· 住房供需关系改善不及预期;
· 板块流动性条件超预期恶化。
内容来源
1.2026 年 8 月 29 日《现房销售政策落地,将会产生哪些影响?》
李昊 分析员 SAC 执证编号:S0080522070007 SFC CE Ref:BSI853
宋志达 分析员 SAC 执证编号:S0080524070010
徐曼迪 分析员 SAC 执证编号:S0080526060001
2.2026 年 9 月 2 日《建模分析现房销售对房企经营影响几何?》
宋志达 分析员 SAC 执证编号:S0080524070010
李昊 分析员 SAC 执证编号:S0080522070007 SFC CE Ref:BSI853
李晓豪 分析员 SAC 执证编号:S0080525080004
3.市场公开资料:住建部、自然资源部、金融监管总局《通知》 · 央行、金融监管总局《意见》等
内容审核