



出品/联商网
撰文/文一
继上海、江苏之后,ALDI 奥乐齐的“硬折扣”版图正加速向浙江渗透。
9 月 11 日,联商网在现场发现,奥乐齐杭州庆春银泰百货店正式围挡。该店由原优衣库门店改造而来,位于商场 B1 层,面积约 1200㎡,将作为奥乐齐在浙江的“首批首店”亮相。
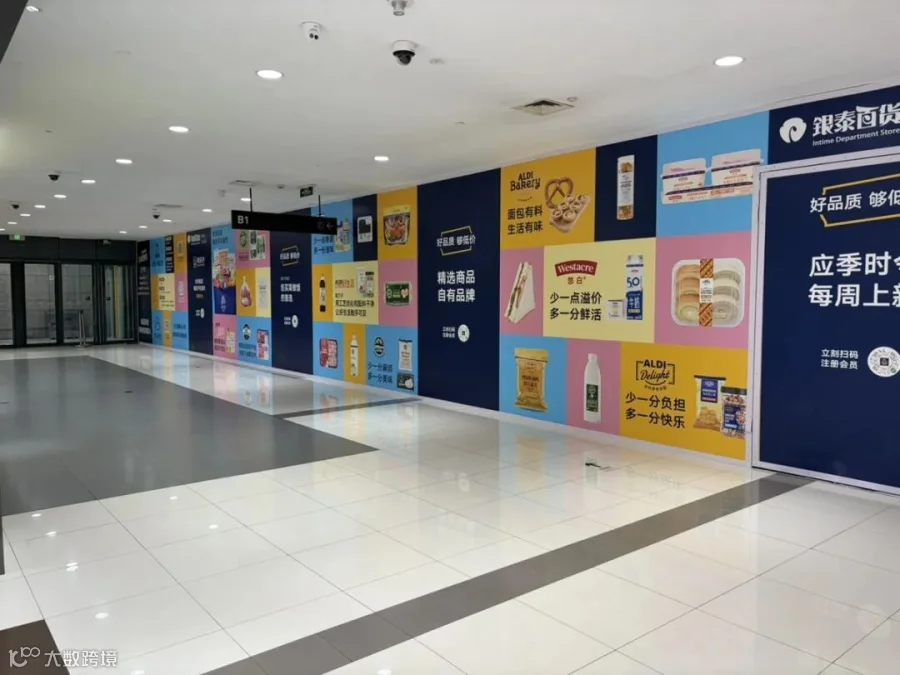
▲杭州庆春银泰百货 B1 层奥乐齐门店围挡
业内人士透露,尽管市场曾传闻临平翎湖万达广场为浙江首店,但实际上奥乐齐最早签约的是杭州庆春银泰百货,其定位为杭州首店,亦是最早开业的项目之一。
联商网从多方渠道独家获悉,奥乐齐杭州首批 11 家门店点位及落位条件已基本敲定,将分批开业,预计首批门店于 2027 年 1 月初开业。不过,奥乐齐官方暂未对具体清单及时间予以回应,内部人士表示业务筹备中可能存在变数。
值得注意的是,在奥乐齐的浙江版图中,杭州已实质性先行;宁波、绍兴虽已启动开发经理招聘,但尚未有具体的门店落地动作。
奥乐齐杭州 11 店齐发
从招聘动作到门店围挡,奥乐齐在浙江的推进速度正在加快。

综合项目方确认信息及公开招聘动作,奥乐齐在杭州的 11 家已落地门店初步成形,覆盖杭州核心城区及新兴板块:
- 西湖区:转塘之江里购物中心店(已围挡,预计 2027 年 3 月开业)、古墩印象城店(首批,2027 年 1 月初);
- 上城区:庆春银泰百货店、七堡花园城店(均为首批);
- 拱墅区:运河上街店、中大银泰百货店(2027 年);
- 临平区:翎湖万达广场店(首批)、临平银泰百货店(首批);
- 萧山区:银隆百货店(首批);
- 临安区:临安印象商业中心店(首批);
- 富阳区:今慧城商业广场店(首批)。
奥乐齐杭州拓展节奏紧凑。5 月 11 日,官方发布面向杭州、宁波、绍兴的开发经理招聘;8 月底以来,相继开启门店行政专员、区域经理、副店长及店长等岗位招聘。其中,区域经理驻点富阳今慧城,开发经理驻点红嘉汇商业中心,副店长与店长工作地点分别指向庆春银泰百货和富阳今慧城。这一系列人事布局直接印证了门店的落地进度。
目前,腾讯地图上已能检索到之江里、古墩印象城、庆春银泰、七堡花园城、运河上街、今慧城及临平翎湖万达等多个项目信息。知情人士披露,奥乐齐杭州已敲定门店将分两批推进,首批瞄准 2027 年 1 月初开业。例如,古墩印象城店已确定进驻该项目二楼,预计同期开业。
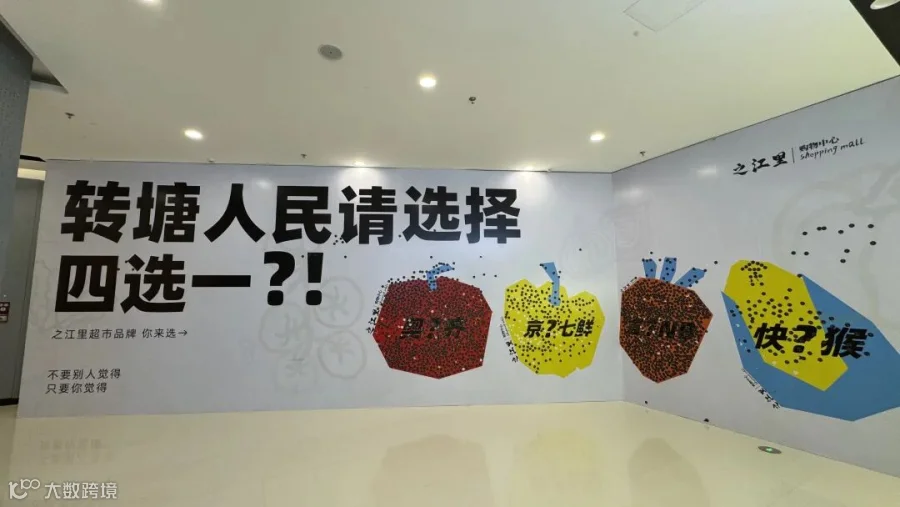
▲之江里购物中心 1F 奥乐齐门店围挡
现场勘查显示,转塘之江里购物中心店位于商场一楼原耐克等服饰区域,面积约 1200㎡。相比上海时期多在 500㎡上下的“小店模型”,杭州主力店型放大至 1000—1200㎡,更接近其在江苏的标准店型。这背后是对客群广度和商品陈列宽度的重新测算。
在租金与合作条件上,奥乐齐表现出务实态度。项目方表示:“奥乐齐自有品牌占比超 90%,商品质优价廉。其合作条件温和,租金出价高于一般超市。”
选址的“反 A 类”逻辑
纵观这 11 个项目,奥乐齐的选址偏好稳定:首选社区型、成熟型商业,而非地标型商业。
庆春银泰百货位于老城区成熟居住带,客流以周边居民为主;运河上街、七堡花园城、银隆百货、今慧城均以社区家庭为基底;翎湖万达广场作为地铁 9 号线上盖物业,周边 5 公里聚集约 60 万居民,青年占比达 83%。这类项目客流量不虚高,但客群结构稳定、家庭消费占比高、复购频次有保障,契合奥乐齐“一日三餐 + 日常刚需”的商品结构。
相比之下,湖滨银泰 in77、杭州大厦、万象城等核心地标商业均未出现在名单中,这一策略与奥乐齐在上海的做法一脉相承。其在上海偏爱控江旭辉 MALL、大华锦绣优嘉等 3 万㎡上下的小体量、大众化中档商业项目,周边住宅均价普遍高于城市平均线,中产客群密度较大。
其次是偏爱“接盘”成熟铺位,追求极致坪效。杭州首店选址庆春银泰 B1 层原优衣库位置,之江里店位于原耐克服饰区。这种接手成熟品牌铺位的做法,既能利用位于客流主动线上的优势,又能依托较好的硬装基础,大幅降低开店成本与周期。
此外,奥乐齐强“绑定”头部运营商,但不绑定头部项目。11 个项目中,银泰系占 3 个,招商蛇口、印力、万达等各有落子。这些均为具备标准化运营能力的头部商管,但落点全部是体系内的次核心项目。这与江苏策略一致:南京景枫中心、仙林金鹰,苏州绿宝广场等并非城市“头牌”,却是区域内成熟的社区型流量池。
放眼长三角,奥乐齐扩张路径清晰:以上海为大本营,沿物流可达范围向外逐层渗透,先江苏,再浙江、安徽,目标完成全覆盖。每进入一省,优先在省会或核心城市集中落地一批门店,验证适配度后再向外围复制,讲究密度优先。
就浙江市场而言,奥乐齐采取“先打透杭州,再辐射宁波、绍兴”的策略。供应链是其跨城复制的底气:上海华东区域配送中心实现生鲜 12 小时配送,嘉兴生鲜直采基地对接浙江本地 400 余家供应商,本土化采购占比 80%,生鲜直供超 95%。门店尚未大规模开业,浙江供应链搭建已基本完成。
奥乐齐在中国市场的核心竞争力在于其超过 90% 的自有品牌占比,远高于传统超市的 10%-20% 及盒马的约 60%。通过直接参与商品定义、规格制定及成本拆解,奥乐齐掌握了定价主动权,实现了可持续的低价。
硬折扣赛道迎来正面交锋
奥乐齐批量落子杭州,意味着长三角硬折扣赛道的竞争进一步白热化。杭州市场早已不是蓝海,本土商超与互联网背景折扣品牌已完成前期卡位。
赛道中,盒马超盒算 NB 深耕浙江多年,依托阿里供应链,生鲜能力与社群运营成熟;美团快乐猴凭借集团供应链和线上流量,主打小店高周转;联华华商等本土区域商超持续进行折扣化调改;传统大卖场也在精简 SKU 向民生刚需转型。杭州已成为国内硬折扣最重要的试验场之一。
相比本土及互联网系品牌,奥乐齐的差异化集中在高占比自有品牌、标准化紧凑店型、“线下门店 + 小程序”全渠道模式以及“零会员费”标签。依托 90% 自有品牌和约 2000 个精选 SKU,通过规模效应压缩供应链冗余,实现低价。
联商网顾问厉玲认为,奥乐齐入浙将加剧杭州生鲜竞争,倒逼盒马等提升品质、价格与服务。外资扎堆布局体现了对杭州消费力与商业地位的认可,最终将惠及消费者。她指出,虽然山姆全国单店销售前十无杭州门店,但这得益于盒马的强大销售能力;奥乐齐的到来将使市场竞争更充分。
挑战同样现实。上海、江苏跑通的商品模型能否完成浙江本土化改造?能否推出适配杭州口味的“一城一味”系列商品?热餐、熟食供给能否贴合本地需求?这些都是待解命题。奥乐齐需在江苏市场开发金陵盐水鸭、苏州蟹粉拌面等成功经验基础上,复制到浙江市场。
另一大考验来自点位博弈。眼下优质社区型商场铺位成为各家争夺资源,租金水涨船高。奥乐齐需在获取合适点位、控制租金成本、保障商品低价三者间做好平衡,避免高租金侵蚀硬折扣的盈利模型。
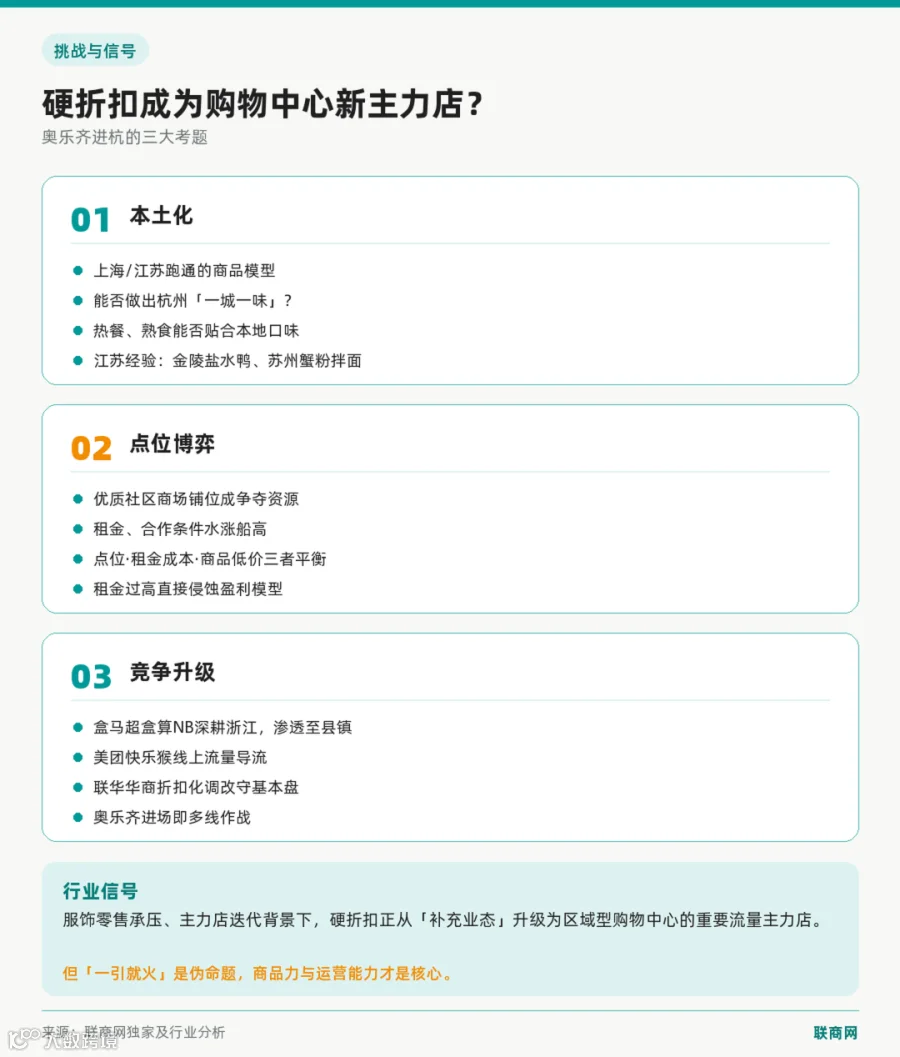
对购物中心行业而言,奥乐齐批量进驻释放了一个信号:在服饰零售承压、主力店迭代背景下,硬折扣超市正从补充业态升级为区域型购物中心的重要流量主力店。具备高频复购能力的硬折扣品牌,成为盘活存量铺位、带动工作日客流的新选择。但商场也需理性看待,品牌商品力与运营能力才是核心。
写在最后
从 2019 年上海首店,到 2025 年 4 月走出上海、2026 年 3 月破百店,再到杭州 11 家店敲定,奥乐齐在中国的路径始终是“先深耕、再复制”:把单城模型打透,把供应链铺到前方,然后批量落子。
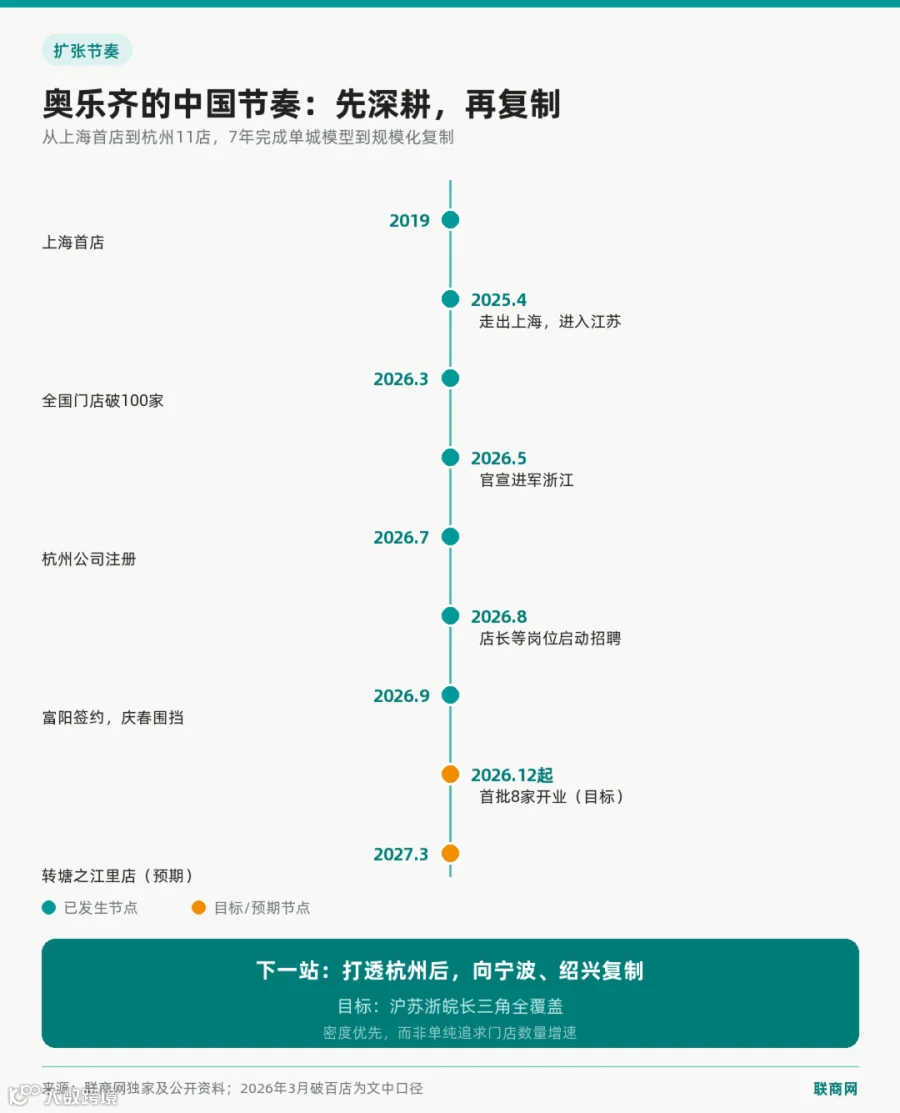
杭州是奥乐齐长三角南翼扩张的桥头堡,标志着其扩张从“一城一店试水”正式进入“一城一区网、多城梯次推进”的规模化阶段。
当外资玩家、互联网大厂系玩家与本土转型派在杭州市场正面遭遇,硬折扣赛道的洗牌恐怕才刚刚开始。