

大数跨境

新券商要来了!中金合并两家券商获批,IPO项目排名会有什么变化?

新券商要来了!中金合并两家券商获批,IPO项目排名会有什么变化? 大象IPO
2026-09-11
3
2026 年 9 月 7 日晚间,中金公司发布公告,宣布换股吸收合并东兴证券、信达证券的重大事项正式获得证监会同意注册及核准批复。这是近年来国内证券行业规模最大的券商整合案例之一。
证监会批复同意中金公司新增 31.04 亿股 A 股股份以完成本次换股吸收合并。交易完成后,东兴证券与信达证券的法人主体将依法解散,其全部资产、业务、人员及分支机构由存续主体中金公司承接,两家券商随之终止上市。
根据交易安排,中金公司 A 股将于 9 月 15 日起停牌,东兴证券、信达证券的最后交易日为 9 月 14 日,随后进入换股交割实施阶段。证监会同时要求,中金公司需在交易获批后一年内提交完整的业务整合方案,明确整合时间表与路径。
注:本次仅为监管批复,交易尚未完成交割。下文涉及的合并后规模、项目储备均为模拟假设口径,不代表交易落地后的实际结果。

中金"1+2"重组获批详情

本次交易采取全换股吸收合并方式,中金公司不支付现金,而是通过发行新股的方式,分别向东兴证券、信达证券全体 A 股换股股东发行股份以实现合并。换股比例确定为:东兴证券每 1 股换取中金公司 0.4376 股,信达证券每 1 股换取中金公司 0.5210 股。
交易完成后,中央汇金仍为中金公司控股股东;中国信达、中国东方将成为公司主要股东。在子公司层面,中金公司将 100% 承继东兴基金股权,并取得信达澳亚基金 54% 股权,东兴期货、信达期货的控股股东也将同步变更为中金公司。
此次合并将显著扩张中金公司的营业网点、零售客户规模及净资本实力。然而,公司也将面临组织架构、人员团队及业务条线的内部整合挑战。同业项目梳理与文化融合存在不确定性,协同效应能否兑现取决于后续的落地执行。
注:以下数据均源自重组报告书披露的备考合并财务报表,属历史数据模拟测算,仅供参考,不等于交易完成后的实际经营业绩。正式合并财务数据需待交割完成后,以中金公司定期报告披露为准。
根据报告书 2025 年度备考模拟数据,在合并模拟口径下,中金公司营业收入将从原单体的 284.81 亿元提升至 372 亿元,归母净利润规模同步抬升;净资本从 481 亿元跃升至 1033 亿元,资本实力大幅扩充,行业位次明显提升。
值得注意的是,由于股本大幅扩张,合并后每股收益将出现摊薄。备考报表仅是对三家公司历史报表的简单模拟合并,未考虑整合费用、内部业务抵消及未来市场环境波动等因素,不能据此推演未来年度盈利水平。

IPO 项目储备情况分析

投行 IPO 储备是本次合并最受市场关注的维度。统计口径基于交易所公开在审 IPO 项目,区分保荐机构的独立保荐与联席保荐项目。在交易尚未落地的前提下,将三家券商当前存量 IPO 排队项目简单加总可见,合并模拟状态下,IPO 储备项目数量将显著增厚。

近三年 IPO 保荐机构上市项目量排名

据统计,截至 9 月 8 日,2023 年以来 IPO 上市企业的保荐机构项目量排名如下:
国泰海通证券:98 家企业上市,位居第一;
中信证券:75 家企业上市,位居第二;
中信建投:67 家企业上市,位居第三;
中金公司:45 家企业上市,位居第四;
华泰联合证券:44 家企业上市,位居第五。
前五家券商合计占据市场份额 51.56%。在此期间,东兴证券有 8 家企业上市,信达证券有 1 家企业上市。
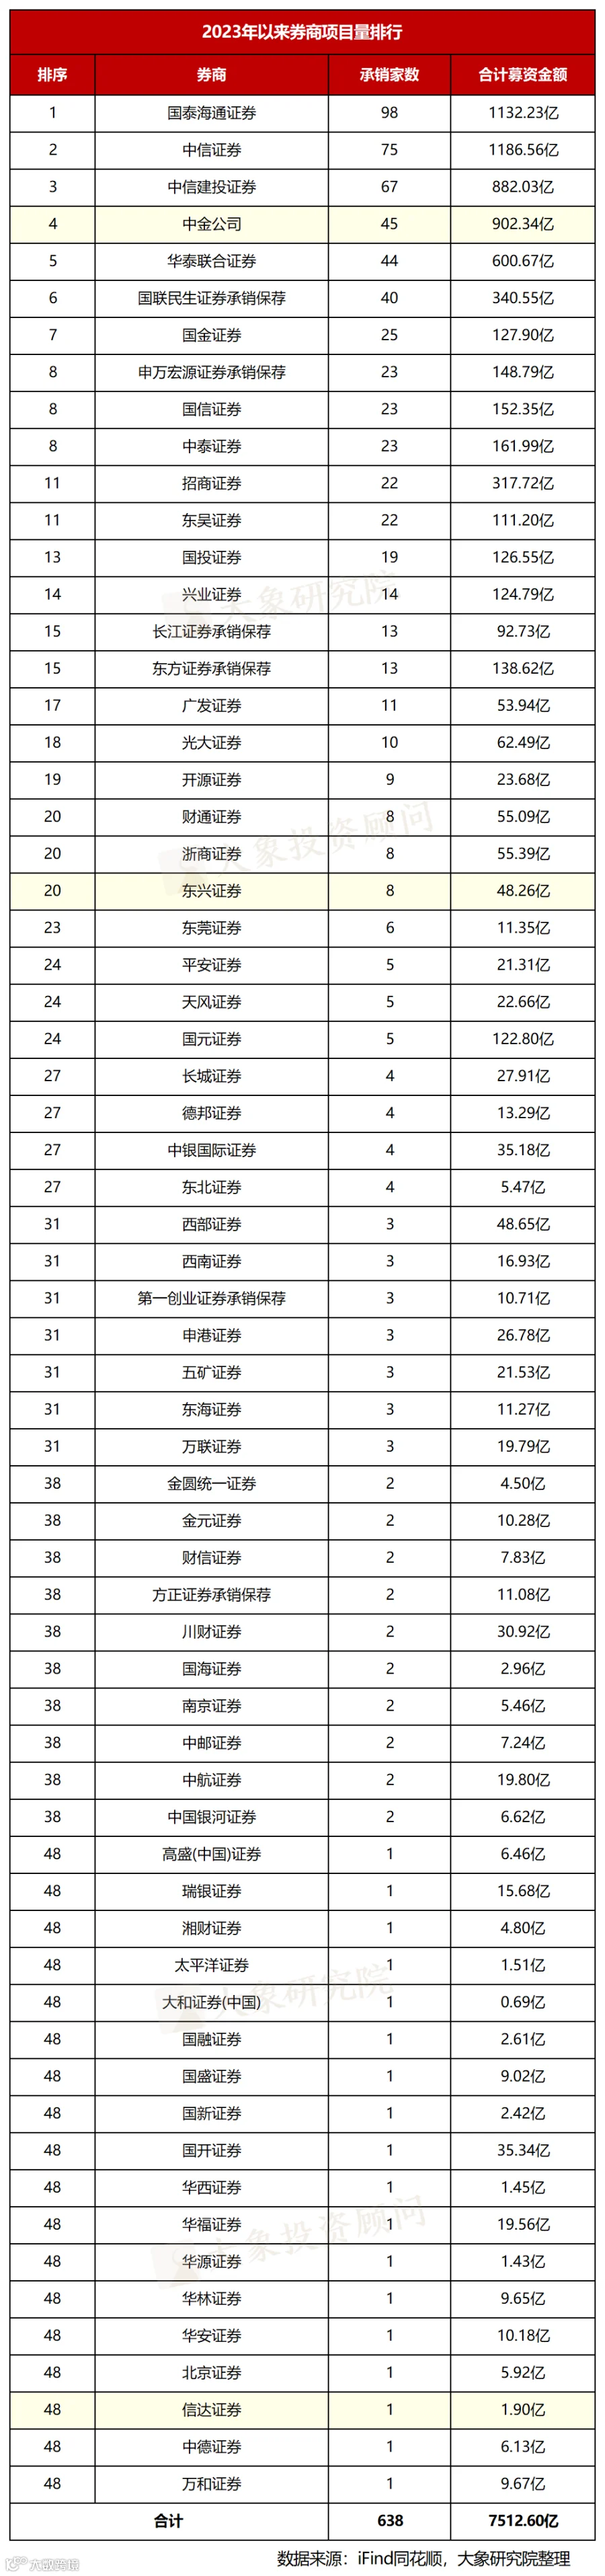
若本次换股吸收合并交易完成后,中金合并口径累计 IPO 上市家数将达到 54 家,承销上市公司募集资金为 952.50 亿元。届时,中金依然位居行业第四,但与第三名中信建投(67 家)的差距有所收窄,同时进一步拉大了与第五名华泰联合证券(44 家)的数量差距。

IPO 排队项目量排名

据统计,截至 9 月 8 日,A 股 413 家 IPO 排队企业中,各保荐机构项目量排名如下:
中信证券:50 家项目在审,位居第一;
国泰海通:47 家项目在审,位居第二;
中信建投:30 家项目在审,位居第三;
国联民生、中金公司:各 23 家项目在审,并列第四。
前五家券商合计占据在审企业份额 41.59%。在此期间,东兴证券有 1 家企业在审,信达证券暂无。
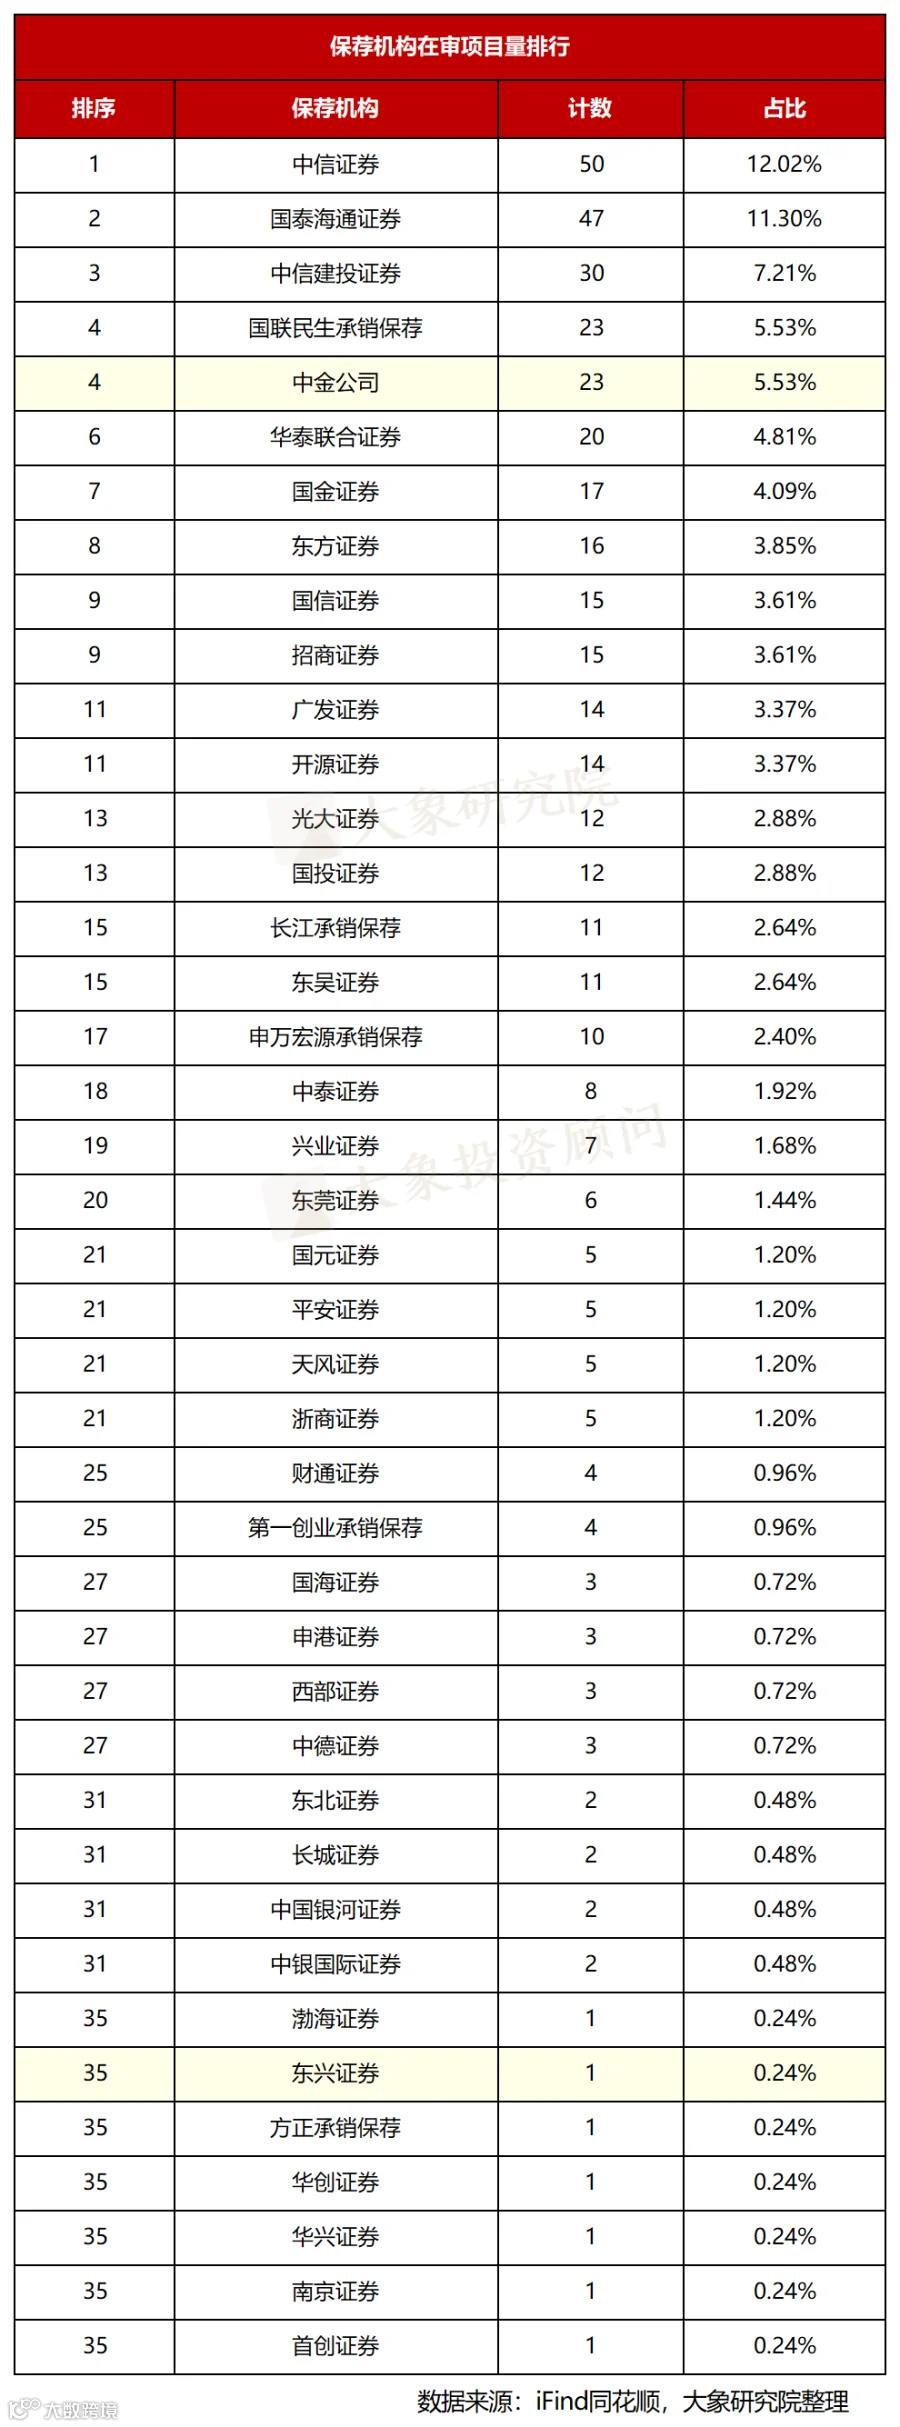
若本次换股吸收合并交易完成后,在不考虑项目移交、撤回等情形的前提下,中金合并口径下 IPO 在审项目将增至 24 家,位居行业第四,超越国联民生(23 家)。

总结与展望

整体来看,中金公司成功获批换股吸收合并东兴证券、信达证券,是近年国内券商行业整合的标志性事件,将彻底重塑中金的资本体量与投行项目储备格局。
从经营规模来看,合并后公司营收、净利润及净资本实力实现跨越式扩容,综合资本实力大幅增强,为后续承接大型资本运作项目、拓宽业务边界奠定了坚实基础。
从投行业务数据维度分析,2023 年以来中金已落地 IPO 项目数量位居行业第四,叠加东兴证券存量上市项目加持,合并后历史落地项目总量进一步提升,与头部券商的差距持续收窄;在 IPO 在审储备端,中金在审项目数量实现小幅扩容,进一步稳固了自身投行储备梯队优势。
本次合并并非简单的规模叠加。在行业头部集中、投行马太效应加剧的背景下,中金通过本次整合进一步巩固了第一梯队投行地位。但需要客观看待,本次规模提升均为静态模拟口径,合并后仍面临团队整合、项目梳理、同业竞争规范、协同效应落地等多重考验。
长期来看,本次并购重组为中金打造全能型顶级券商平台提供了重要支撑,也预示着国内证券行业正式进入规模化整合、头部集中、强弱融合的全新发展阶段。
深圳大象投资顾问有限公司,前身创建于 1998 年,总部设在深圳,并在北京杭州济南设有办公室。大象投顾是中国最早专注于 IPO 咨询的机构,也是目前市场占有率最高的机构。以当年成功过会企业及上市企业数量计算,大象投顾已连续十几年蝉联 IPO 行业研究及募投项目可行性研究顾问市场份额领导地位。
大象投顾主要为拟上市公司及上市公司提供专业的 IPO 咨询服务、再融资咨询服务及并购咨询服务。具体内容包括:A 股 IPO 行业研究、IPO 募投项目可行性研究、再融资募投项目可行性研究(增发、再融资)、并购标的可行性研究、港股 IPO 行业顾问、商业尽调、投后项目管理评价等。
截至 2025 年,大象投顾已服务超两千家境内外上市企业,包括影石创新、马可波罗、八马茶业、源杰科技、智微智能、超卓航科、公牛集团、欧派家居、香飘飘、珀莱雅、杭可科技、东山精密、盈峰环境、海格通信、精测电子、天合光能、TCL 科技、利扬芯片、贝泰妮、倍轻松、南网科技、德业股份、开普云、江淮汽车等。业务全面覆盖半导体与芯片、TMT、双碳新能源、医疗与生命科学、汽车及零部件、环保节能科技、航天航空、人工智能、工业制造等主要行业。
大象是家有方法论的咨询公司
业务咨询:189 3866 6566
【声明】内容源于网络
0
0
大象IPO
各类跨境出海行业相关资讯
内容 9811
粉丝 0
大象IPO 各类跨境出海行业相关资讯
总阅读165.1k
粉丝0
内容9.8k
