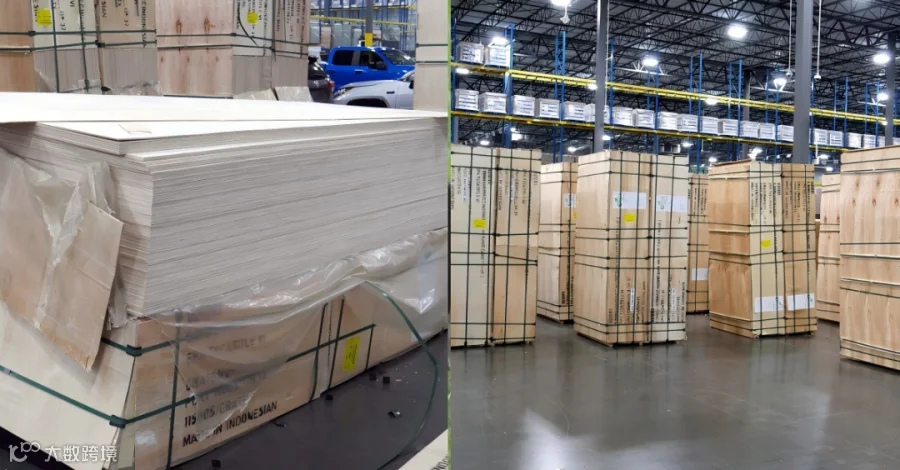
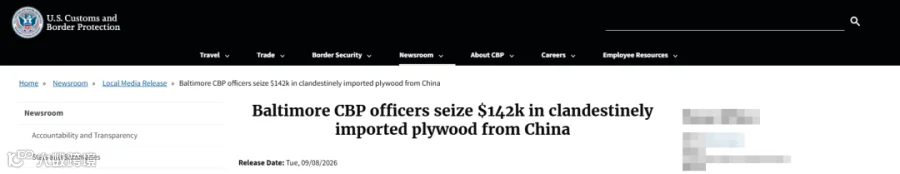
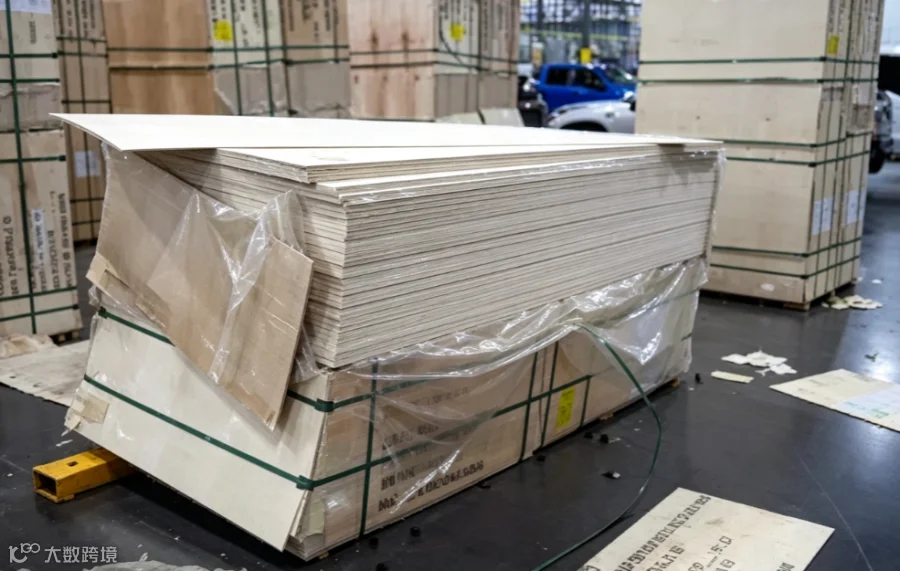
美国海关近期查获一起典型的原产地欺诈案件。一批申报为印度尼西亚产的 8500 张 Falcata 胶合板,在巴尔的摩港被扣。经核查,货物实为中国产,且存在盗用进口商身份、篡改发票低报货值(申报 1.9 万美元,实测 14.24 万美元)等严重违规行为。此案标志着美对华原产地审查已从“例行抽查”升级为“穿透式执法”。
一、案件复盘:三重造假规避高额关税
该案发生于 7 月 9 日,货物目的地为丹佛。美国海关与边境保护局(CBP)经过一个多月的调查,于 8 月 27 日正式扣货,认定其构成刑事级走私。违规事实主要集中在三个维度:
1. 进口商身份被盗用
CBP 联系报关单上的进口商,对方明确否认订购该批货物,证实身份信息被涉案公司冒用。
2. 运输发票恶意篡改
真实货值近 14.24 万美元,发票仅申报 1.9 万美元,意图通过低报减少税基。

3. 原产地伪造以避反倾销税
货物实际由中国生产,经印尼转运后伪报为印尼原产。此举旨在规避美国对华胶合板高达 276% 的反倾销反补贴综合税率。这种“绕道第三国”的操作已被定性为走私式避税。
二、执法升级:从“形式审查”到“穿透溯源”
CBP 依据《美国法典》第 19 编相关条款,将此案定性为“走私或秘密入境”,表明其性质已超越普通申报差错,属于有预谋的系统性规避关税行为。
目前的审查机制已发生根本性变化:
- 全维度穿透:同时核查进口商身份、发票真实性、原产地及资金流向,顺藤摸瓜追溯至生产源头。
- 文件要求升级:高风险品类实行“每票必查”,进口商需提交三级供应链溯源文件,包括生产工序流程图、原材料采购发票及工厂能源运转明细。
- 全球联动收紧:东南亚国家亦加强监管,越南海关监控 18 类商品,新加坡已对虚假原产地申报企业提起刑事诉讼。违规后果从“补税罚款”升级为“刑事立案”。

三、风险警示:违规成本远超想象
1. 法律后果刑事化
美国司法部全球贸易与商务执法部门已将原产地欺诈列为重点打击对象。除追缴关税和高额罚款外,故意欺诈者将面临刑事起诉。
2. “换标”路径失效
在印尼、越南、墨西哥等第三国进行简单组装、贴标或换包装,已无法满足“实质性改变”的原产地认定标准,无法规避双反税。
3. 隐性损失巨大
一旦被查扣,企业不仅损失货值,还需承担滞港费、律师费及应对调查的高昂成本,更会导致在美国海关的信用记录破产,影响后续所有出口业务。
四、合规建议:构建生存壁垒
面对严峻形势,出海企业应采取以下措施:
- 建立溯源档案:出货前即完善生产工序、采购发票及工厂运转明细等文件,作为应对核查的“护身符”。
- 确保实质性改变:若利用第三国转运,必须证明在当地加工构成了实质性的税则归类改变,而非简单的物理处理。
- 零误差申报:针对胶合板、光伏组件等 AD/CVD 清单产品,原产地申报必须绝对准确,任何误差均可能被视为走私。
- 保护身份信息:严禁将公司信息、EIN 税号借予货代或报关行填报,防止被冒名卷入案件。
- 重塑合规观念:合规不再是成本,而是市场准入的门槛和竞争壁垒。

结语:
8500 张胶合板被扣只是美线严查风暴的缩影。当 CBP 具备穿透供应链、分析影像数据的能力时,“换个标签”的灰色空间已被彻底封死。对于出海企业而言,原产地合规是必答题,唯有合规才是通往全球市场的最佳通行证。