

2026 年 9 月,哈萨克斯坦食品巨头 Shin-Line 集团与日本味千拉面运营方重光产业签署主特许经营及合资协议。双方计划于 2027 至 2031 年间,在哈萨克斯坦及周边区域开设最多 50 家味千拉面门店,首店将落户阿拉木图。哈萨克斯坦将被打造为味千在中亚、欧亚经济联盟、高加索及东欧地区的运营、物流和生产核心基地。
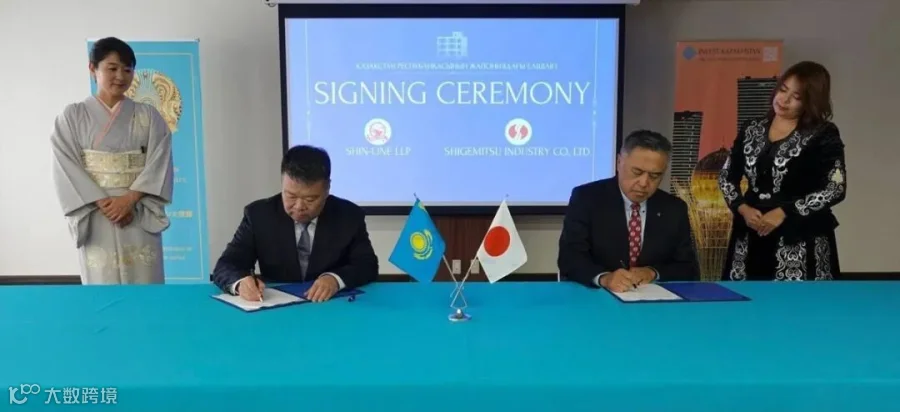
签约现场(图源:哈通社)
与此同时,味千中国 2026 年上半年营收 8.9 亿元,同比微增 1.7%;股东应占溢利 1696.7 万元,同比下降 30%;门店总数 610 家,较上年同期仅净增 2 家。
一个在国内增长近乎停滞的面食品牌,却将中亚确立为区域战略基地,这一反差背后的商业逻辑值得深究。
哈萨克斯坦餐饮市场:
30 亿美元规模,外资占比七成
哈萨克斯坦连锁餐饮市场规模约 30 亿美元,其中外资品牌占比超 70%,尤其在快餐和咖啡馆领域表现显著。这表明当地消费者对外来品牌接受度高,新品牌进入无需从零教育市场。
快餐是行业增长的核心引擎。尽管快餐门店数量不足全行业的三分之一,却贡献了 40% 至 45% 的营业额。2025 年,哈国快餐市场规模达 8000 亿坚戈(约合 15 亿美元)。阿拉木图和阿斯塔纳作为人口与写字楼密集区,外食习惯正在快速形成,成为扩张首选。
此外,哈国存在显著的结构性优势:中餐面食品类认知已成熟。目前兰州拉面连锁门店超 70 家,日均总客流量达 1.5 万人次。当地食客对“面食 + 肉汤”形态并不陌生,味千豚骨拉面无需重建品类认知。
合作方 Shin-Line 集团是关键变量。作为哈国领先的冰淇淋生产商,其 2025 年产量达 3.7 万吨,拥有 3500 名员工及 13 万个零售网点,产品出口 10 国,占据哈国冰淇淋出口量的 95%。
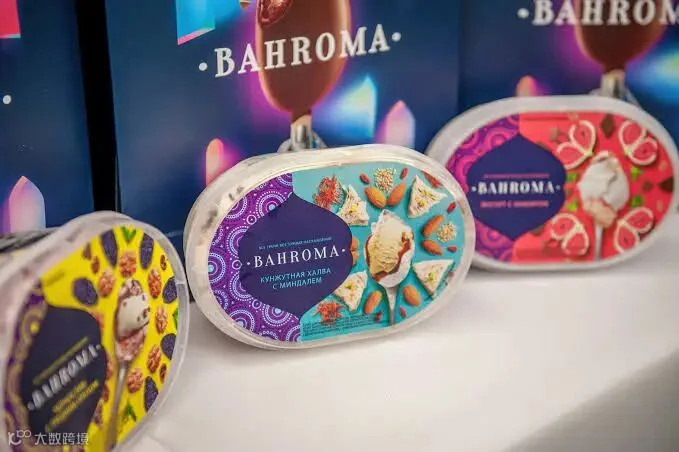
味千此次合作获得的不仅是一个代理商,而是一个具备全国分销网络、食品生产能力及出口经验的成熟本地运营平台。
在华增长停滞,
味千为何转向中亚
味千自 1996 年入华,2010 年前后门店曾超 700 家,但截至 2026 年 6 月仍停留在 610 家,“千店目标”十五年来未能兑现。
尽管公司将盈利下滑归因于开支增加和租金减少,但深层原因在于品牌定位老化与创新不足。分析师指出,中端品牌因缺乏社交声量和产品迭代,难以吸引年轻客群。
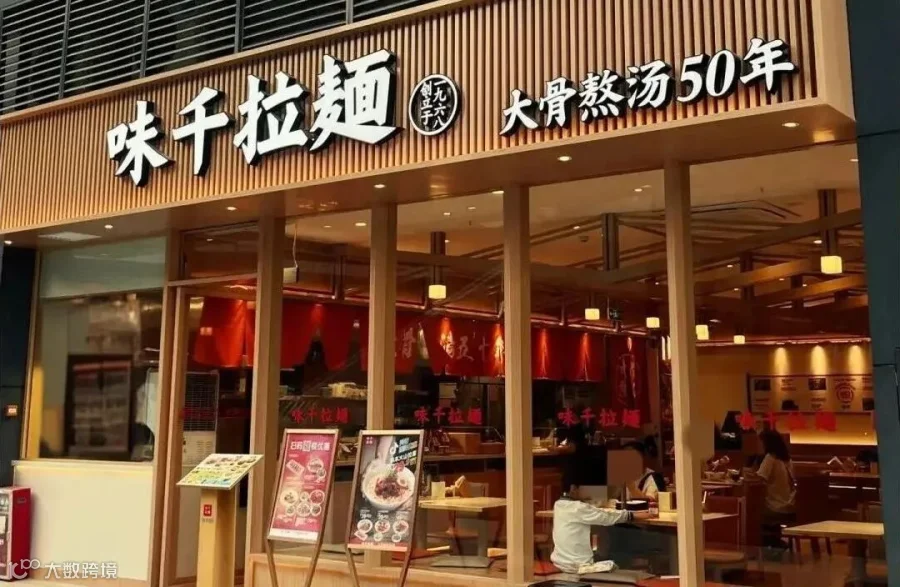
味千的困境并非孤例。2026 年二季度,肯德基同店客单价下滑 3%,必胜客下滑 11%。虽然两品牌外卖渗透率超 50%,但骑手成本、平台佣金及包装费用持续侵蚀利润。
市场结构亦发生巨变:百胜中国以 12 亿美元收购必胜客中国大陆所有权,肯德基中国门店突破 1.3 万家,麦当劳中国近 8000 家。国际品牌在中国日益依赖本土资本主导运营,而非单纯依靠品牌差异化。
中端面食赛道竞争尤为激烈。遇见小面截至 2026 年 6 月全球门店达 550 家,同比增长 31.9%,凭借年轻化设计和灵活定价抢占市场。面对品牌形象、产品迭代及线上能力的多重挤压,味千在存量市场中寻找海外增量成为理性选择。
中国餐饮品牌
在中亚市场的落地样本
在味千之前,多个中国餐饮品牌已在亚跑出可量化成绩。
粉巴扎:新疆炒米粉的海外验证
2026 年 8 月,粉巴扎海外首店在阿拉木图开业。依托乌鲁木齐 4000 平米智能工厂及标准化酱包体系,该店客流量持续走高。其核心逻辑是“标准化酱包 + 本地口味微调”,酱料辣度可灵活适配区域偏好。
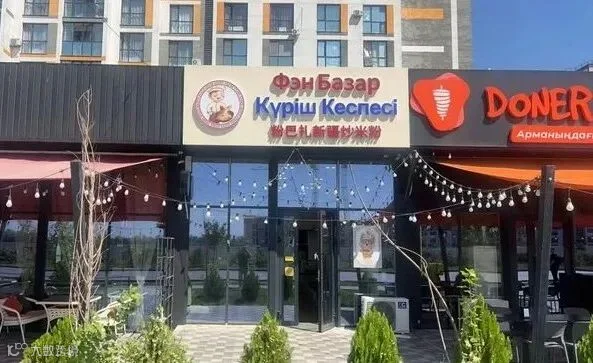
粉巴扎阿拉木图门店
汤火功夫:麻辣烫的中亚布局
汤火功夫以加盟模式为核心,海外门店超 600 家。2026 年正式启动俄罗斯及中亚战略,全面覆盖哈萨克斯坦、乌兹别克斯坦等国。这表明中亚正成为中国快餐连锁的“标配市场”。
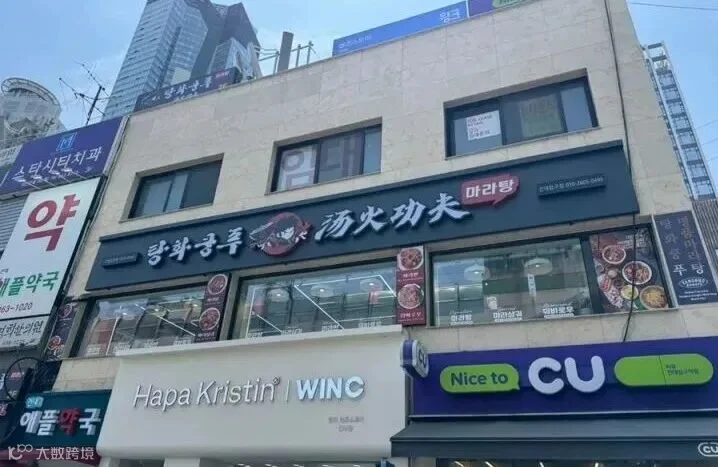
汤火功夫韩国门店
WeDRINK:茶饮品牌的迅速扩张
茶饮品牌 WeDRINK 自 2025 年 3 月进入哈萨克斯坦,一年多时间门店突破 400 家。
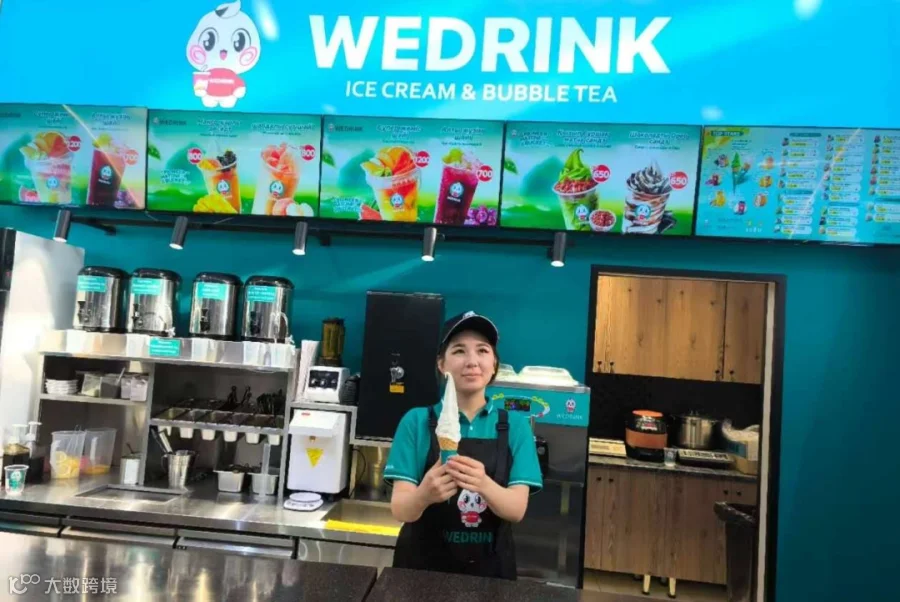
WeDRINK 哈萨克斯坦门店
从粉巴扎的首店验证,到汤火功夫的战略布局,再到 WeDRINK 的快速复制,不同品类与模式的共同成功证明:中亚市场对中国餐饮品牌的接受度已然建立。
对中国餐饮企业
出海中亚的判断
第一,竞争窗口正在收窄。
哈萨克斯坦 30 亿美元的连锁市场虽空间巨大,但韩国企业已系统性进入。KOTRA 曾在阿拉木图举办"K 连锁品牌进军说明会”,目前哈国已有 62 家 K 连锁门店,居中亚五国之首。中国品牌若不及时卡位,未来将面临更激烈的同质化竞争。

第二,进入模式呈现分化。
味千选择“主特许经营 + 合资”,依托 Shin-Line 建设中央厨房并严守清真标准,将哈国定位为区域生产基地。相比之下:
- 粉巴扎采用“供应链前置”模式,利用国内工业化能力解决海外标准化问题;
- 汤火功夫输出成熟的海外加盟运营经验;
- WeDRINK 通过品牌与供应链双重本地化,打造“当地品牌”形象。
三种模式在资本投入、风险承担及扩张速度上各具特点。对中小企业而言,味千的合资模式门槛较高,但一旦跑通,区域辐射能力最强。
第三,基地效应取决于生产与物流。
Shin-Line 位于阿拉木图州的 50 公顷生产基地设施完备。味千中央厨房依托此基地,原料可通过中欧班列或中吉乌铁路输入,成品则可辐射中亚、欧亚经济联盟及高加索市场。“中国供应链 + 哈萨克斯坦生产基地 + 区域分销网络”的模式具有极高的参照价值。
第四,清真认证是重要加分项。
哈萨克斯坦清真认证虽属自愿,但对面向穆斯林消费者的品牌而言,提前完成认证有助于建立信任背书,减少区域扩张阻力。
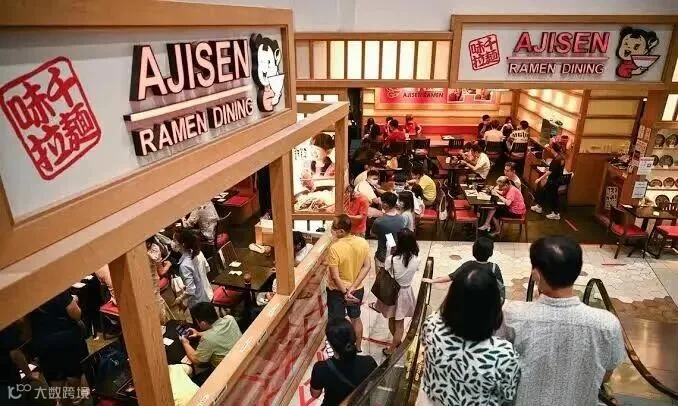
味千在中国市场停滞十五年后,选择哈萨克斯坦作为区域基地,是寻找第二增长曲线的现实决策。对于意图出海的中国餐企,味千的路径提供了一个关键启示:在中亚,寻找一个有产能、有渠道、有合规能力的本地平台合作,可能比重建供应链更为务实高效。
作者:David Dai
编辑、校对:David Dai