本文作者:左臣明 淘天集团研究中心
导 言
近年来,一场声势浩大的“农业大摸底”引发关注:新疆阿拉尔在盐碱沙漠种出水稻,尼勒克养出冷水三文鱼;江西上犹产出鲜炖即食燕窝,云南永德成为全球最大夏威夷果产区。这些“反常识”产地正走出县城,改写中国物产版图。
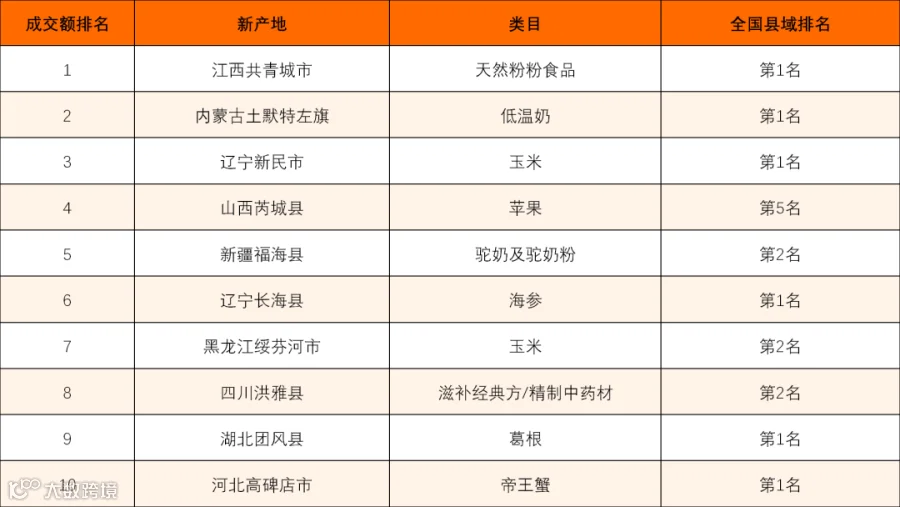
淘宝数据显示,过去一年平台涌现 186 个农产品“新产地”,覆盖 26 省 154 县 128 个品类,其中 51 个县夺得所在类目全国第一。从江西共青城的天然粉粉食品到山西万荣的西梅,再到山东海阳的多种鱼类冠军,县域电商竞争已从“有没有”转向“排第几”。
这份名单背后蕴含着五种“新”:涌现之新让沉默县域被看见;升级之新推动从卖原料到造商品;替代之新实现高端货架国产化;心智之新赋予传统品类年轻消费场景;流通之新促使农产品版图从少数枢纽走向万县开花。每一个反常识产地的崛起,都是规模化、标准化、数字化路径的验证,也是可复制的乡村振兴样本。
01 一年涌现 186 个新产地,51 个县拿下全国第一
“淘宝新产地”指过去一年(2025 年 8 月 1 日至 2026 年 7 月 31 日)在淘宝天猫平台成交额达到一定规模、成长性高且年成交额达 2021 年 10 倍以上的县域农产品品类。
数据显示,过去一年共涌现 186 个新产地,覆盖 26 个省份、154 个县及 128 个品类。增长曲线显示,47 个新产地从 0 起步成为品类主力,61 个新产地成交额较 2021 年增长超 100 倍,近六成新产地完成从“沉默”到“爆发”的跃迁。在竞争位次上,103 个新产地跻身全国类目前三,其中 51 个直接拿下全国第一。
表 1 淘宝新产地成交额 TOP10

02 山东、福建、云南、河南领跑,五强省份各有绝活
从省份分布看,山东以 25 个新产地居首,福建 17 个,云南、河南各 15 个,湖南、安徽各 13 个。前五强合计 98 个,占比 52.7%。各省凭借独特资源禀赋形成差异化优势:
- 山东:冠军数量最多,拥有 8 个全国第一。海阳县独揽鳕鱼、淡水鱼、青花鱼三个冠军,海鲜与山货双线发展,产业阵容最为完整。
- 福建:6 个新产地从 0 起步,数量居全国首位,呈现山海茶经济并重格局。
- 云南:西部省份表现突出,产地数量并列第三,5 个新产地位居全国前三,其中蒙自蓝莓位居全国第一。
- 河南与湖南:主打“粮仓菜篮子”线上化。河南手握沁阳玉米须茶等 3 个全国第一;湖南吉首市一县独占土豆、新鲜玉米、南瓜 3 个全国第一。
- 安徽:以特色油种、奇亚籽、乳鸽三个冠军展现“小而美”品类供给能力。
表 2 新产地数量 TOP10 省份

03 中西部成主战场,内陆县正在改写供给版图
新产地并非东部沿海独角戏。统计显示,186 个新产地中,东部 67 个,中部 57 个,西部 46 个,东北 16 个。中西部地区合计 103 个,占比 55.4%,成为主战场。
西部省份表现尤为亮眼,新疆(驼奶粉、三文鱼)、西藏(冬虫夏草、生猪肉)、青海(三文鱼、藜麦)、宁夏(牛腱子)首次成建制进入新产地版图。昔日西部农产品多被视为粗粮杂粮,如今高端滋补、冷水鱼、藜麦等宴席级品类层出不穷。内陆县、边疆县、山区县正成为产业地图上最活跃的坐标。
表 3 新产地区域分布


04 五大品类扛七成,养生补品和乳品成新引擎
从品类结构看,果品、粮油米面、蔬菜、水产品、干货位居前五,合计 132 个,占新产地总数 71%。其中水产品冠军最多(10 个),果品和粮油米面各有 9 个冠军,构成新产地“主力军团”。
两大新引擎值得关注:一是养生补品,葛根、鲜炖即食燕窝、传统滋补品等批量上榜,代用茶成为新赛道;二是乳品,原制奶酪、羊奶粉、驼奶粉等高端乳品完成进口替代,折射出“从喝奶到喝对奶”的消费升级趋势,“奶业振兴”在县域层面得到生动注脚。
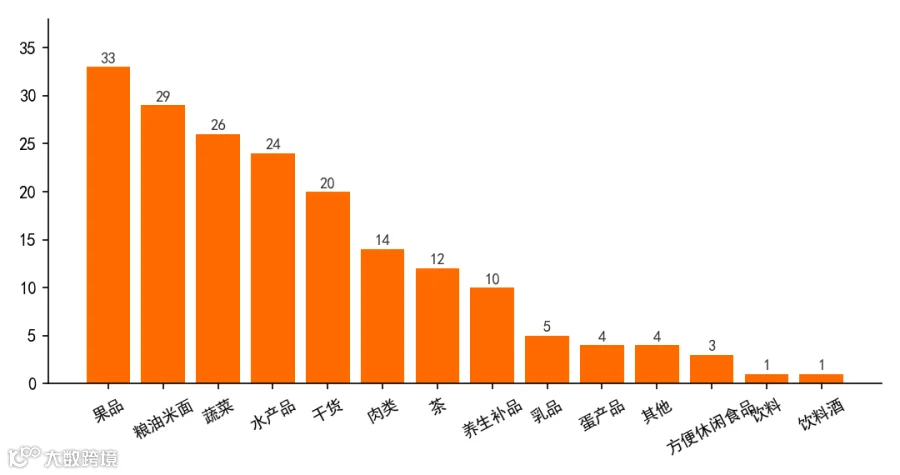
图 1 新产地品类分布
05 涌现之新:从 0 起步到全国冠军
在 186 个新产地中,108 个属于“涌现之新”。其中 47 个从 0 起步,61 个成交额较 2021 年增长超 100 倍,完成了从“沉默”到“爆发”的跃迁。
一批从 0 起步的全国冠军最具代表性:新疆阿拉尔的沙漠糯米、山西万荣的西梅、山东龙口的干货礼盒、江西共青城的天然粉粉食品,均在一县之内撑起新品类或登顶全国第一。
“反常识产地”不断涌现,设施农业、品种驯化与工厂化养殖打破了“什么地方产什么”的传统认知。浙江瑞安甘蔗、河北涞水藜麦、安徽休宁奇亚籽等均是从 0 起步的全国第一。部分县域依托数字化生态实现“一县多品”,如湖南吉首、山东蒙阴和海阳。这些变化表明,电商并未发明新产地,而是通过数据、物流和消费匹配,改变了县域生产力进入全国市场的方式。

06 升级之新:从“卖原料”到“造商品”
过去提到羊奶粉多指向海外品牌,如今陕西富平凭借生鲜羊奶及配方羊奶粉拿下全国第一,实现了从“卖原料”到“造商品”的跨越。类似富平这样实现“升级之新”的产地共有 58 个。
这种升级并非简单地将农产品搬上网,而是通过配方、加工和包装,将初级农产品转化为易储存、具品牌溢价的商品。内蒙古土默特左旗将原奶制成低温奶,成交额增长 117 倍;福建古田将单一菌菇发展为干货组合与礼盒,拿下全国第一。
“升级之新”揭示了电商倒逼县域产业进化的逻辑:依托本地加工基础、读懂消费趋势的经营主体以及完善的冷链品控体系,助力“农业大县”进化为“电商强县”。
07 替代之新:从“漂洋过海”到“国产当家”
名单中有 34 个“替代之新”产地,标志着部分过去依赖进口的高端品类在中国县城崛起。
- 高端水产:帝王蟹、鳕鱼、三文鱼等 16 个产地实现十倍至数万倍增长。新疆尼勒克利用天山冰川水养殖三文鱼,辽宁长海将海参做到全国第一,山东海阳鳕鱼夺冠。内陆冷水设施养殖与沿海海洋牧场共同推动了“海鲜自由”。
- 高端果品坚果:云南蒙自等地蓝莓打破进口垄断,永德夏威夷果同比增长 550%,成交额是 2021 年的 56 倍,成功置换消费者心智。
- 高端乳品:内蒙古察哈尔右翼前旗原制奶酪、新疆福海驼奶粉等均取得优异成绩,将小众品类推向全国大众市场。
“替代之新”不仅意味着国产同类产品的出现,更在于本土供应大幅提升了高端品类的性价比,使其从少数人选择走向日常消费。

08 心智之新:从“传统食材”到“新生活方式”
年轻人的养生清单正被县城重新定义。葛根粉、冬虫夏草、即食燕窝等以即冲、即饮、即食形式进入日常,药食同源成为最大品类惊喜。共有 28 个新产地属于此类“心智之新”。
- 新中式养生:西藏比如冬虫夏草增长 12 倍,云南瑞丽传统滋补品增长 200 倍,四川青川葛根增长 244 倍,传统滋补品变身年轻新宠。
- 主粮功能化:胚芽米、天然粉粉食品等被赋予轻食、控糖等新叙事。五常胚芽米成交额是 2021 年的 10 倍,位居全国第一。
- 新式养生茶饮:福建武夷山肉桂茶、河南沁阳玉米须茶、湖北恩施莓茶等均从 0 起步或做到全国第一,满足办公室、健身房等场景的功能性饮茶需求。
“心智之新”表明,电商不仅是流通革命,更是心智革命。同一片土地上的作物,装入不同的消费场景和叙事,便能承载全新价值。
09 流通之新:从“少数枢纽”到“万县开花”
87 个新产地属于“流通之新”,它们在传统主产区之外长出新的供给节点,推动农产品版图从“少数枢纽”走向“多点开花”。
- 生鲜蛋白带重构:冷链下沉让“最短半径供应”成为可能。甘肃临夏生牛肉、辽宁东港青口贝等大幅增长,县域只需稳定服务周边即可拥有持续电商空间。
- 大宗果蔬分布式化:山西芮城苹果、湖南衡阳竹笋等在非主产区形成具备电商特色的“次级供应网络”。
- 主粮县域化:辽宁台安面粉、江苏新沂面粉等崛起,“产地主粮”成为新的消费叙事。
- 传统农批市场数字化:河北高碑店帝王蟹、义乌薏米等依托深厚交易市场底蕴,将线下组织能力转化为线上供给能力。
农产品流通正从中心辐射结构走向分布式结构,产地与消费者距离缩短,地方特色更易识别,县域收益更易留存。
10 叠加之新:“新”得越充分,产业越持久
名单中,109 个产地同时具备两种及以上创新特征。其中 3 个产地实现四重叠加,15 个实现三重叠加。
四重叠加的典型代表包括:察哈尔右翼前旗的原制奶酪(被看见、原料变成品、国产替代、新中式饮食);陕西富平的配方羊奶粉(卖生鲜到卖成品、进口到国产平替、食品到健康心智);河南沁阳的玉米须茶(废弃物变爆款代茶饮)。
“叠加之新”启示我们:真正的“新产地”不靠单一维度爆发,而靠多种变化力量共振。叠加越充分,越能沉淀为持续的产业能力。
结语 让“产地”本身成为品牌
让“产地”本身成为消费者愿意支付溢价的“品牌”,是中国农产品消费发生的深刻变化。搜索关键词从泛泛的“草莓”聚焦到“丹东草莓”,地名已成为品质承诺和信任载体。
如果说农产品电商第一阶段解决“卖不卖得出”,下一阶段则是“产地优选”,回答“卖得好、卖得久、能否成品牌”。消费者认产地、产业带造商品、供给版图多点开花,这三种变化在县域共振,“新产地”即是这场变化的见证。
在淘宝,优质原产地农产品可获得“产地优选”标识及流量倾斜。淘宝新产地的本质,是用数字化基础设施为中国农产品品牌化提供全链路支撑:以数据识别“隐形产区”,以消费趋势反哺产品设计,以冷链织密分布式供给。当每一个县域都能将天赋变为产品、将产品变为品牌,中国农产品电商将完成从“产品上行”到“品牌崛起”的关键一跃。
数据说明
本报告数据来源覆盖淘宝天猫全平台。“新产地”以电商销售所在县为统计口径,反映产品的电商销售规模与增长。多数为农产品生产地,少数为农产品加工、包装或集散地。是否属于原产地,以国家地理标志、农业农村部品牌名录等官方认定为准。