


2026 年,跨境电商行业正加速分化为两个截然不同的世界。一端是陷入困境的白牌卖家:义乌某卖家测算显示,全托管订单利润不足 5%,且面临包装合规与下架风险,甚至出现“做一单亏一单”的局面。另一端则是蓬勃发展的品牌阵营:速卖通新入驻品牌数量同比增长 72%,超 500 个品牌销售额翻倍,海关数据显示自主品牌出口增长 12.9%。同样的中国工厂货源,在白牌区被压至 9.9 美元区间,而品牌化则能获取显著溢价。行业的分水岭已不再局限于产品本身,而在于谁掌握了定价权。依靠低价竞争的路径在 2026 年已难以为继。
白牌困局:定价权旁落与利润归零
回顾过往案例,白牌模式的弊端日益凸显。以亚马逊厨房小工具为例,出厂成本 3 美元,售价 9.9 美元,扣除平台佣金、广告及 FBA 物流后,利润微乎其微。转入全托管模式后,平台持续压低供货价,从 6 美元降至 4.5 美元,导致利润率跌破 5%。一旦遭遇清关延误,库存积压将直接导致亏损。这种模式下,卖家实质上是在为平台打工,选品、定价与流量分配权均掌握在平台手中,供应商仅剩的筹码——供货价,也被无限压缩。

全托管订单利润微薄,部分卖家面临亏损风险
白牌模式的生存空间正被多重因素挤压。2020 年至 2022 年间,低价直邮与免税红利曾支撑铺货模式盈利,但随着政策收紧、关税新政落地以及物流成本上升,价差优势荡然无存。据一位深耕亚马逊 3C 品类八年的卖家测算,仅关税一项便使普通电脑键盘增加 20 美元的硬成本,彻底抹平了消费电子的价格优势。此外,全托管模式占用大量资金,货权与账期受制于平台,卖家承担库存风险却仅换取不足 5% 的毛利,这种商业模式已触及天花板。
更严峻的是,低价赛道的竞争者仍在涌入。数据显示,全国电商卖家超千万,其中跨境卖家仅百余万,占比不足 10%,且仅有三成商家专注跨境业务。随着更多卖家进入该领域,价格战必将进一步加剧,利润空间将被压缩至极限。
品牌崛起:溢价能力与市场增量
与白牌的窘境形成鲜明对比的是品牌出海的强劲势头。速卖通推出的“超级品牌出海计划”成效显著,2025 年上半年新入驻品牌数量同比激增 72%,超 500 个品牌实现销售额翻倍,2000 多个品牌借此开拓了海外新市场。海关总署数据印证了这一趋势:2025 年自主品牌产品出口增长 12.9%。尽管上半年跨境电商进出口总额同比增长 5.7%,但这部分增量主要流向了具备品牌实力与本地化运营能力的企业。市场增长不再普惠,资源正向头部品牌集中。
品牌溢价的案例在 2025 年层出不穷。割草机器人在欧美市场爆单,某眼镜品牌通过跨境直播实现月销 10 万单,“娃衣”细分品类月销售额突破千万,东南亚与日韩市场销量同比增长三倍。这些成功案例并非依赖低价,而是精准切中特定人群需求,构建了“懂我”的品牌价值,从而掌握了定价主动权。

品牌化战略推动销售额显著增长
平台转向:算法倾斜与生态重构
各大电商平台也在主动推动品牌化转型。Temu 在 GMV 突破 900 亿美元后,开始引入品牌专区与品质保障计划;SHEIN 推出 Xcelerator 计划,开放供应链赋能第三方品牌;速卖通则通过降低综合成本与类目佣金,吸引大量亚马逊卖家布局。三大平台的共同策略表明,单纯依靠低价的时代正在落幕。
流量分发机制也随之改变。虽然 Temu 等平台仍保留全托管入口,但流量明显向具备海外仓履约能力及品牌资质的供应商倾斜。缺乏本地化服务能力的“甩手掌柜”正逐渐被系统边缘化。平台需要的不再是单纯的低价货源,而是能够提升用户体验与复购率的合作伙伴。白牌卖家被视为可替代的临时工,而品牌卖家则被视为长期共赢的合伙人。
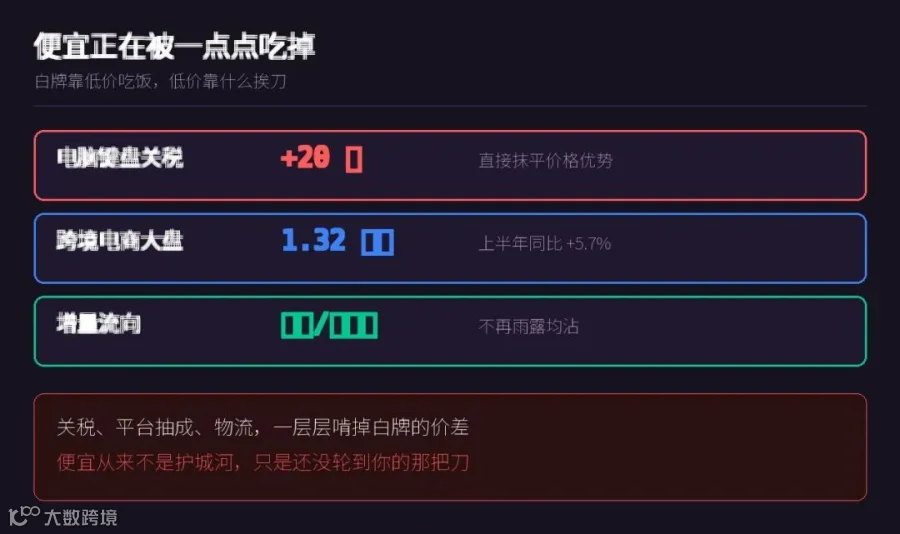
关税成本上升削弱白牌价格优势
重塑定价权:从拼价格到建资产
定价权的本质在于自主决定售价的能力。白牌卖家的定价权受制于平台,缺乏议价空间;而品牌卖家则可通过差异化设计、垂直人群定位及本地化口碑构建议价筹码。同样一款保温杯,白牌陷入低价红海,品牌却能凭借信任感让买家心甘情愿多支付 10 美元。这额外的溢价不仅是利润来源,更是复购的基石。
白牌与品牌的核心差异在于资产属性。白牌交易是一次性的,链接失效即归零;品牌则是可持续积累的资产,商标、口碑与老客资源将随时间增值。2026 年,继续沉迷于低利铺货的卖家,无异于重蹈 2020 年纯铺货模式的覆辙。
构建定价权需聚焦四个维度:一是品牌建设,利用商标获取流量倾斜与防跟卖保护;二是产品差异化,通过设计、专利或独家功能建立壁垒;三是人群聚焦,深度绑定细分群体;四是本地化运营,优化详情页、客服与售后体验。占据其中一项即可拥有议价权,多项兼备则可规避价格战。
具体执行路径包括:首先,收回定价权,从全托管转向“半托管 + 海外仓”模式,掌握履约与定价主导权;其次,打造差异化卖点,哪怕是一个细微的设计创新或本地化服务,也能助您跳出价格绞肉机;最后,拓展高利润市场,如欧洲地区,其月销量增长率超 25%,且价格竞争远不如美国激烈,利润率呈上升趋势。

掌握定价权是品牌盈利的关键
欧洲机遇与品牌转型路径
欧洲市场常被低估,实则潜力巨大。数据显示,欧洲市场销量基数虽不及美国,但月均增长率稳定在 25% 以上,且避免了美国市场的恶性价格战,平均利润率持续攀升。同样的货品,在欧洲通过品牌化与本地化运营,可获得比美国白牌区高出数个点的利润。
品牌转型路径清晰可行:第一步,注册品牌商标,以低成本获取平台流量扶持与保护机制;第二步,实施深度本地化,针对目标人群优化文案、包装与视觉呈现,摒弃机器翻译;第三步,采用“半托管 + 海外仓”模式,剥离全托管抽成,掌控履约与定价。完成这三步,产品即可从白牌区跃升至品牌区,实现价格与利润的双重提升。
品牌化并非大企业的专利,无需巨额广告投入。2026 年成功的多为“小而美”的细分品牌,依托垂直人群、差异化卖点与本地化内容即可立足。例如 GL.iNet 通过速卖通将旅行路由器销量提升三倍,未投放任何广告,仅凭深耕小众需求便跻身类目前三。任何愿意停止低价内卷的卖家,均可开启品牌资产积累之路。

欧洲市场高增长与高利润并存
实践案例证明,通过注册品牌、优化本地化详情页及采用半托管模式,一款小家电可从 9.9 美元提升至 24.9 美元,利润率从 5% 跃升至 18%。白牌道路已趋狭窄,品牌化的牌局刚刚开启。面对同样的货源,是继续在 9.9 美元区被动接受压价,还是通过品牌化获取溢价?这取决于卖家的战略选择。
当前您的出海业务处于哪个阶段?
A. 纯白牌全托管,利润被压至 5% 以下
B. 白牌铺货,有意转型品牌但缺乏方向
C. 已尝试品牌化,但尚未实现有效溢价
D. 品牌模式跑通,已掌握自主定价权