很多企业家早已设立香港、BVI、Cayman公司,真正的问题往往在融资、红筹重组、返程投资启动后才暴露:37号文到底怎么处理。
公司设立多年,并不意味着要补登记。关键要看境外公司的实际用途、历史出资、权益装入及返程进度。本文按3类常见存量架构,拆解不同阶段对应的37号文处理路径。
案例:王先生2018年在香港设立贸易公司,主要向东南亚客户销售设备。该公司从未持有境内企业股权,也未用于境外融资、红筹重组或返程投资。
37号文监管对象是“特殊目的公司”,核心要素包括:境内居民 + 投融资目的 + 境内/境外合法资产或权益 + 境外直接设立或间接控制的企业。
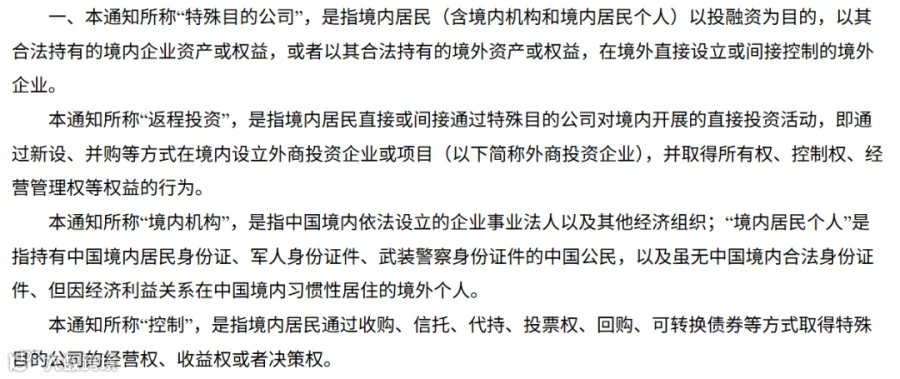
《国家外汇管理局关于境内居民通过特殊目的公司境外投融资及返程投资外汇管理有关问题的通知》汇发[2014]37号
此类纯海外经营公司通常不属于典型的37号SPV场景,其合规路径通常是由境内企业作为投资主体,办理ODI备案及外汇登记后投资或持有境外公司。完成相关手续后,境外企业利润可凭业务登记凭证及利润真实性材料汇回境内投资主体;缺少相应ODI合规基础,后续利润合规回流可能受到限制。
部分企业家在设立BVI、Cayman等境外主体后,已经使用境外合法资金或境外资产、权益向该主体实际出资,但境内端尚未发生股权重组或返程投资。对于这类情形,判断关键在于其是否已形成或拟实施返程投资安排。
如果境外主体已形成或拟实施返程投资安排,境内居民尚未向SPV实际出资,仅完成SPV设立或支付注册费用的,办理37号初始登记;在37号登记完成前,已经发生注册费用以外的实际出资,包括境外资金出资、境外资产或权益出资,或者将境内资产或权益直接、间接装入SPV的,根据《资本项目外汇业务指引(2024年版)》,应办理37号补登记。
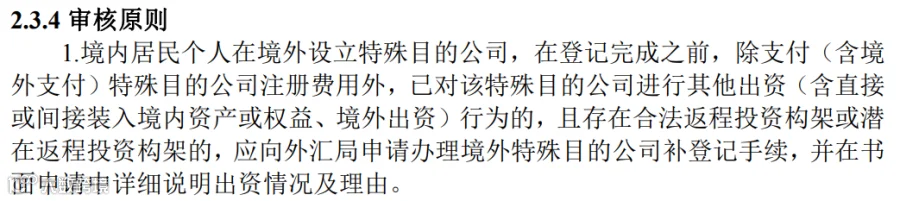
需要特别注意,资金是否从境内直接汇出并非判断出资唯一标准。在该境外主体属于37号文所规范特殊目的公司的前提下,境内居民以境外合法资金、资产或权益出资,同样属于需要关注的出资行为。
一般境外持股或出资问题不能通过37号补登记解决。37号补登记以相关境外主体属于37号文规范的特殊目的公司,并已形成或拟实施返程投资安排为前提。若境外主体在设立、出资及后续安排中均未形成返程投资路径,即使境内居民已向其出资,也不具备办理37号补登记的基础。
更复杂的情形,是境外SPV早已完成返程投资,并已经形成对境内业务的持股或控制关系。此后,企业又经历融资、增资、股权转让或上市筹备,历史上的37号登记缺失往往会在尽调、资金回流等环节被重新核查。
公开案例中,某材料公司在上市申报过程中,就曾对实际控制人早期返程投资相关外汇登记问题进行整改。其境外股东较早参与境内企业投资,但实际控制人当时未及时完成相应外汇登记,后续在上市审核阶段重新梳理历史持股及返程投资关系,并补充办理相关登记。
这类情况通常需要沿着历史时间线梳理SPV设立、实际控制人持股、返程投资、历次融资及股权变动,再判断补登记及后续变更登记如何处理。交易链条越长,整改复杂度通常越高。
存量境外架构的合规处理,应结合境外主体的实际用途、资金及权益来源、返程投资进度和历史变动综合判断,不宜仅以设立时间或是否出资作为依据。属于37号文规范范围的,应根据所处阶段办理初始登记、补登记或变更登记;一般境外投资则需结合投资主体和交易性质,适用ODI等相应监管路径。
注意,补登记仍需由外汇局结合资产及资金来源、历史交易真实性和外汇违规情况进行个案审核;涉嫌违反外汇管理规定的,还可能依法处理。
相关阅读
37号文补登记流程与要求
大陆居民设立香港公司:ODI与37号文的路径差异
境内居民个人转让境外SPV股权:37号文登记、税务处理与合规要点解析
境外股份减持后,37号文变更及资金合规回流实务
两仪跨境投资团队成立于2015年,深耕各大自贸区的跨境创新业务领域,在跨境投融资活动的咨询与落地服务方面,拥有同行业领先的经验;目前已在境内12个城市和境外5个地区或国家设立全资子公司,服务超千家企业的跨境投融资和落地业务。
业务涵盖跨境投资及资产管理,跨境项目融资策划,跨境投资架构搭建全球企业落地业务服务,企业出海战略路径咨询,企业跨境转型方案设计,国际贸易架构规划以服务等。紧跟国家"一带一路"政策导向,聚焦于国际矿产并购,生物医药,半导体和港股 IPO等前沿领域,致力于为企业跨境落地提供全方位的支持与服务。
END
商务合作|咨询服务|报告研究|文章转载