

中小企业如何利用香港税制节税
税收筹划方法|合法避税案例
导 语
不少外贸、跨境的中小企业,接触香港公司之后,最关心的一件事:怎么在合规前提下,用好香港税制,优化企业税负。
先划重点:本文介绍的是**合法税务规划**,不是逃税。一切方案都建立在真实业务、完整单据、如实申报的基础上。
温馨提示:本文仅为税务知识科普,不构成税务筹划建议,实际方案请咨询香港持牌税务专业人士,结合你的业务场景评估落地。


香港税制适合中小企业的核心基础
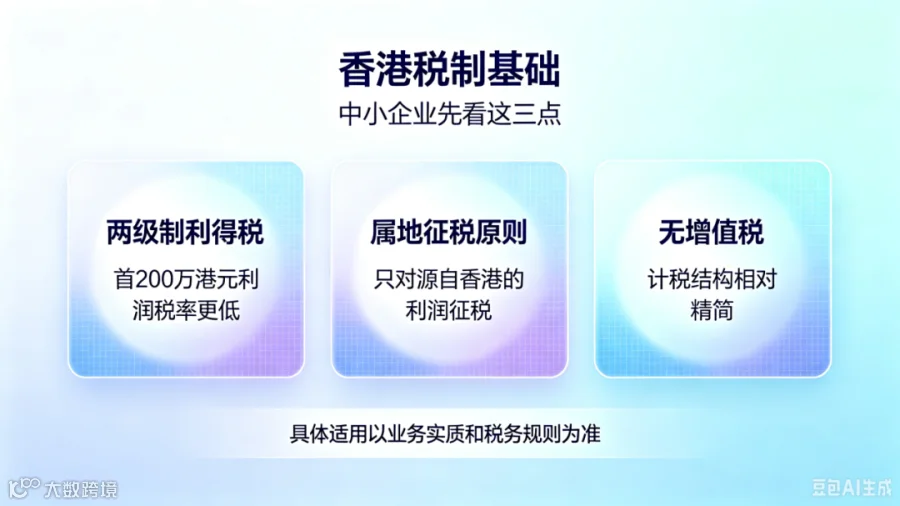
香港利得税采用**两级制税率**,也是中小企业最常用的政策:
- 有限公司:首 200 万港元应评税利润,税率 8.25%;超出部分 16.5%
- 非法团业务(独资 / 合伙):首 200 万港元应评税利润,税率 7.5%;超出部分 15%
同时香港实行**地域来源征税原则**:只对源自香港的利润征收利得税。如果利润业务发生在境外,满足相应条件,可按规则进行申报处理。
香港没有增值税,计税逻辑相对简单,每年一次报税,对于跨境中小企业比较友好。
4个合规税务规划思路(中小企业常用)
思路 1
用好两级制利得税优惠

独立香港公司,无关联企业,利润首 200 万港元直接享受低税率,不需要提前单独申请。
⚠️重要限制:同一关联企业集团,**只能提名一家公司享受首 200 万低税率**。如果名下多家关联香港公司,不能多家同时占用这个优惠额度,需要提前做好规划。
思路 2
用好两级制利得税优惠
合理申报经营成本,做足税前扣除
香港税务认可和业务相关的真实支出,只要票据完整、业务真实,审计后可以作为成本抵扣利润,降低应评税利润。
可扣除项目举例:
- 采购货款、物流运费
- 业务推广费、办公费用
- 董事薪酬、业务差旅费
关键点:所有支出都要有合同、流水、单据留存,以备税局核查,不可以虚构成本。
思路 3
亏损结转抵减以后年度利润

香港公司经营产生的亏损,可以向后结转,用来抵扣后续课税年度的应评税利润,没有固定年限限制。
适合初创前期投入大、前期亏损,后期逐步盈利的中小企业。
前提:亏损由真实经营业务产生,账目完整,如实做账审计申报。
思路 4
基于业务实质,判断利润来源
如果你的客户、供应商、合同签订、货物交付全部在香港以外地区,业务实质不在香港,可结合规则评估是否符合离岸相关申报条件。
⚠️注意:**不是注册香港公司就自动离岸免税**,需要完整业务证据链,由审计师协助申报,税局有权进行问询核查。不能仅凭收款账户在香港以外直接判定。

合规实操案例(业务简化示意)
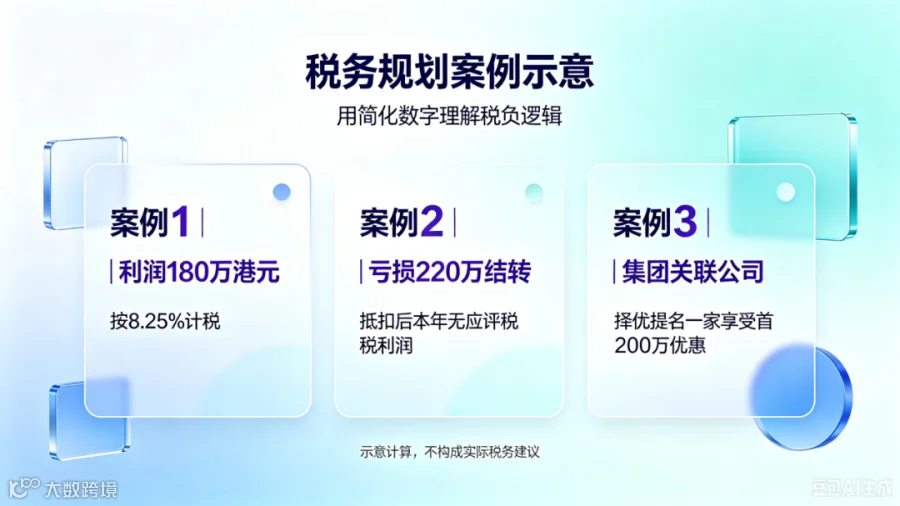
案例 1

外贸小型有限公司,无关联企业

本年度应评利润 180 万港币。
直接适用两级制优惠,按 8.25% 计税。
应缴利得税 = 180 万 ×8.25% = 148,500 港币。
案例 2

初创企业,前期亏损结转

跨境贸易公司前两年累计亏损 220 万港币。本年度扣除成本后,账面利润 150 万港币。可以使用历史亏损抵扣本年利润,抵扣后本年无应评税利润,本年无需缴纳利得税。
提醒:连年大额亏损会更容易引来税局问询,业务单据务必齐全。
案例 3
集团多家香港关联公司

集团有 2 家香港有限公司,A 公司利润 250 万,B 公司利润 160 万。
规则要求,只能选其中一家享受首 200 万低税率。企业需要评估,选择利润更高的 A 公司享受两级优惠,B 公司全部利润使用标准税率计税。
一定要避开的风险红线
❌红线 1:虚构业务、虚增成本,单纯为了减少税款
没有真实业务支撑,仅靠自制单据做账,一旦被税局核查,会产生罚款,情节严重会有更重后果。
❌ 红线 2:多家关联香港公司,每家都申报首 200 万优惠
违反两级制关联企业限制,属于反避税重点关注场景。
❌ 红线 3:误以为 “开香港账户 = 利润来自香港” 或者 “账户不在香港 = 自动离岸免税”
利润来源看业务实质,不是收款账户地点。
❌ 红线 4:零业务也不做账审计、不报税
无论有无利润,香港公司都需要按规定完成做账审计与税务申报。

简单总结
中小企业利用香港税制做税务规划,核心不是找漏洞,而是**吃透政策、还原真实业务、保留完整证据**。
1. 优先用好两级制利得税优惠,留意关联企业名额限制;
2. 真实业务成本正常入账抵扣,不虚构开支;
3. 初创企业可合理利用亏损结转政策;
4. 离岸申报要看业务实质,证据链先行;
5. 所有规划,都建立在如实做账、按时申报的基础上。
税务规划的底层逻辑,是顺着政策合理安排业务架构,而不是挑战规则。合规,才是长期经营的底气。
💬 你在香港公司税务规划上有哪些疑问?欢迎留言交流。
关注我
跨境欧亚通
抖音号丨
莫婷财税专注跨境