



近期小编在香港买了块2万块的手表,在报消费税时因为税基和海关人员有了分歧;小编认为,个人海外消费有5000块的免税额度,所以税基应该是15000,而海关以该手表不可分割,不享受免税额度为由,坚持按20000为税基。
谁对谁错,我们为大家拆解。
一
误区:免税额度是每件
商品都能用的抵扣额
多数人认知里,无论从境外买回什么,先用冲抵5000元的免税额度,剩余部分按税率补税。一件商品是这样,一箱商品也是这样。这个认知带来的直接后果,就是前述场景里的错愕,买一块两万元的手表,预期税款是(20000-5000)×50%=7500元,实际却是20000×50%=10000元。
2010年海关总署第54号公告确立了5000元免税额度,规定超额的自用物品仅对超出部分征税。此后十几年,这条规定在传播中不断被简化,最终沉淀为“超额部分补税”的思想钢印。
问题在于,这条法规的完整表述里有一个例外,而例外极少被触发。多数旅客的购物清单由多件零散商品构成,超出额度时无一例外适用“超出部分征税”,经验反复验证口诀,例外条款就慢慢从公众认知里消失了。
这个例外条款便是:不可分割的单件物品应当全额征税。
二
不可分割规则
《进境物品关税、增值税、消费税征收办法》(国务院关税税则委员会公告2024年第11号)第十一条的完整表述是:“超过规定免税数额的行李物品,仅对超过部分征税,但对不可分割的单件物品应当全额征税。”
从立法结构看,这是一条“原则加例外”的规定。前半句“仅对超过部分征税”是一般情形,后半句是对不可分割单件物品的专门排除。法规并没有设置“多件物品”这个前提,恰恰相反,它默认有些物品是拆不开的:一块手表、一个手袋、一台相机,在物理上无法分割,也就不存在“只对其中超出额度的部分征税”的操作空间。免税额度对这类物品整体失效,只能以全额为计税基础。这条规则自2010年延续至今,海关在政策咨询中的答复也始终一致。
三
不同情形下的方式与税率
现行进境物品消费税率为13%、20%、50%三档。与手表相关的两档是:高档手表(完税价格1万元及以上)适用50%;普通手表(1万元以下)归入其他商品类别,适用20%。
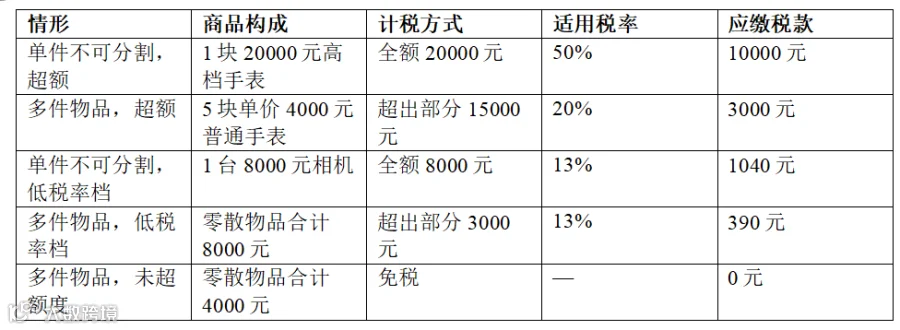
几组数字放在一起,差异的来源就清楚了。单件全额征税时,5000元免税额度整体失效,税基不减;同一笔预算拆成多件后,额度发挥作用,税基压缩到超出部分;税率档的差异再叠加一层,高档手表与普通手表相差30个百分点。
三个因素共同作用,同样是两万元,税款可以从10000元降到3000元。
需要说明,这里的“买法差异”是税制结构自然形成的结果,旅客据此安排购物清单没有问题,但前提是所携物品确属个人合理自用。为避税而委托他人分散携带,或者明显超出自用数量,性质就变了,可能触及走私或违规。
四
不可分割原则适用边界
其一,邮寄渠道适用同一规则。2024年第11号办法规定,总值2000元以内的寄递物品、或总值超过2000元的不可分割单件寄递物品,适用简易征收办法。海淘或亲友邮寄一件高价商品进境,同样不能套用“超出部分征税”。该办法自2024年12月1日施行,寄递免税额度已由原来的800元、1000元统一提高到2000元。
其二,计税价格以实际成交价为基础。海关总署公告2024年第175号确立的审价原则是:进境物品计税价格以实际购买价格为基础,由海关依法审核确定;没有实际购买价格的,才参照计税价格表及其他合理方法。真实折扣形成的低价会被认可,商家配合开具的低价发票则构成申报不实。
其三,“多件”以合理自用为目的。上表中多件物品的低税负,前提是确属个人合理自用。同款商品购买数量明显超出自用范围,海关可按货物处理,甚至涉及走私认定。税负差异可以用来规划购物清单,不能用来设计避税方案。
本文核心观点均为原创
数据搜集及文本润色环节借助AI工具辅助完成
——END——
欢迎关注【Asone Global 合创出海研究】公众号,私信公众号并点击“出海社群”加入我们,共同学习、共同成长。