

一家中国企业准备进入东南亚市场,常常先问:
新加坡、越南、印尼,到底选哪一个?
但这个问题从一开始就问错了。
因为一家真正做区域生意的企业,很少需要一个“什么都做”的国家。总部和资金管理可以放在一个地方,生产在另一个地方,最大的消费市场可能又在第三个国家。
真正的问题不是“哪个国家最好”,而是:
每个国家,最适合完成什么?

最新发布的《2026年东盟商业展望调查》,恰好给出了一个观察窗口。报告反复强调,东盟不是一个均质化市场。不同经济体在监管、基础设施、人才、消费者和技术成熟度上的差异,决定了企业很难用一套模式横扫整个区域。
即是说,随着企业从“进入东盟”走向“深耕东盟”,
下一阶段比选址更重要的,是 架构。
过去企业出海,很容易把“国家”和“业务”绑定在一起。进入越南,就设一家越南公司;进入印尼,再搭一套印尼团队;业务继续扩大,就把财务、人事、采购、IT和管理层一层层复制过去。
这种方式在市场刚起步时很直观,
但市场越多,问题也越明显。
因为东盟本来就不是一个统一市场。
新加坡是成熟的金融和专业服务中心;越南拥有庞大的制造业基础;印尼有超过2.8亿人口,是区域最大的消费市场;泰国长期积累了完整的汽车产业链;马来西亚近年快速成为数据中心和数字基础设施投资热点;菲律宾则拥有成熟的商务流程外包和共享服务体系。
甚至同一个产品,在六个市场面对的语言、消费者收入、销售渠道、支付方式和监管要求都可能不同。

也正因此,这份报告在讨论企业区域经营时,用到了一个很值得我们注意的逻辑:
hub-and-spoke——中心与辐射
简单理解,就是企业不需要在每个市场都建立一套完全相同的组织,而是把某些高价值、可以共享的功能集中到一个区域节点,再让不同国家承担更贴近本地市场的功能。
这背后是一个很重要的经营变化:
企业开始从“复制公司”,转向“配置功能”。
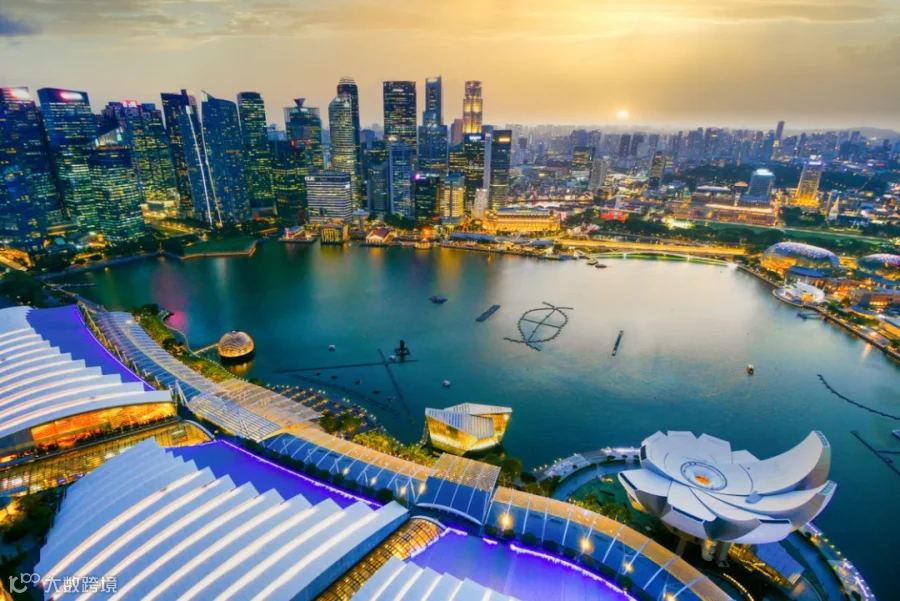
新加坡的强项从不是服务本地600多万人口,而是跨境管理:金融、供应链、区域团队、专业服务和高价值决策。
这和新加坡经济发展局(EDB)今年对自身角色的描述几乎一致。EDB把新加坡称为企业管理跨境业务的 “control tower”——控制塔:战略、知识产权和关键区域职能可以集中在这里,再管理东南亚不同市场。
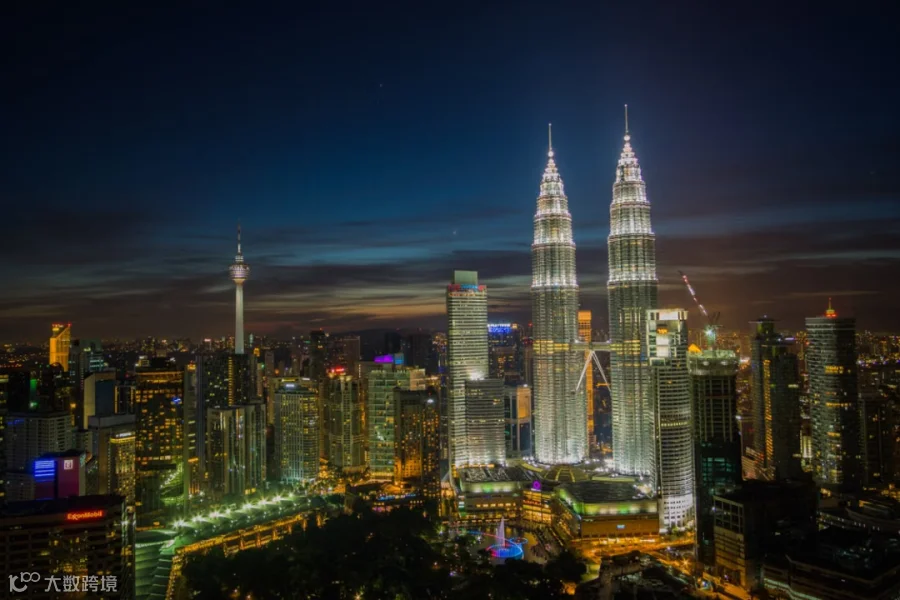
这种判断并非停留在概念上。马来西亚投资发展局(MIDA)数据显示,2025年全国获批投资达到4267亿令吉,其中信息通信领域达到1529亿令吉,AI、大数据、数据中心和云计算是主要推动力;马来西亚目前也已成为东南亚重要的数据中心投资目的地。

越南的优势又是另一套逻辑。官方数据显示,2024年越南吸收的外资中,加工制造业占约66.9%,达到255.8亿美元。
对制造企业而言,越南的意义首先不是“办公室放在哪里”,而是产业链、工程人才以及生产能力。

泰国拥有几十年积累下来的汽车工业基础。
到2026年5月,泰国投资促进委员会(BOI)批准的电动车产业链投资已超过1370亿泰铢,覆盖整车、电池、关键零部件和充电设施近200个项目。

可千万别把它们看作“另一个越南”。前者最大的筹码之一是人口和消费规模,后者则在共享服务、BPO和英语人才方面形成长期积累。
报告也因此分别从社交电商和本地AI、服务业与金融普惠等不同角度讨论两国。
把这些市场摆在一起,答案其实越来越清楚:
东盟最大的优势,不是有一个国家能把所有事情都做完,而是多个市场可以承担不同角色。
真正需要设计的,是它们之间怎么连接。
这也是很多中国企业理解新加坡时容易出现的误区。如果只比较人口、工资和制造成本,新加坡很难与印尼、越南甚至马来西亚竞争。
但区域总部本来就不是用这些指标来衡量的。一个区域节点真正需要解决的是:企业同时经营五六个市场以后,谁来统一做决策、管资金、协调供应链、管理风险和配置人才?
正如新加坡经济发展局对本国的定位——亚洲最受欢迎的区域总部目的地。并指出Amazon、Dyson、Unilever等跨国企业都以新加坡管理区域业务。这种模式并不意味着企业“把业务都放在新加坡”。
恰恰相反。
它更像一个控制台:
越南工厂负责生产,印尼团队负责市场,马来西亚承接部分数字和运营能力,泰国融入汽车或工业供应链,而新加坡负责把资金、战略、区域采购和管理连接起来。
所以,对中国企业而言:
“在新加坡设区域总部”与“去越南建厂、去印尼做市场”,从来不应该是一道选择题。
它们解决的是完全不同的问题。
这也是从“单点出海”进入“区域经营”的关键一步——不再要求每一个国家都成为一座孤岛,而是让不同市场成为同一套组织里的不同节点。
还有一个变化,会让这种区域架构越来越重要。
今年6月,东盟宣布完成《东盟数字经济框架协议》(DEFA)谈判。这是东盟首个覆盖整个区域的数字经济协议,目标包括推动数字贸易、跨境数据流动、电子支付、数字身份、网络安全和新兴技术等领域进一步连接。
东盟估算,如果协议得到充分实施,区域数字经济规模到2030年可能达到2万亿美元。

但《2026年东盟商业展望调查》发现,企业准备得远没有政策推进得快。受访企业中,约35%不了解DEFA,49%听说过却没有评估它对自身业务的影响;评估过相关性的占12%,真正已经制定行动计划的只有4%。
这组数字值得注意的,并不只是企业“不熟悉一个政策”。
它暴露的是一个更实际的问题:
东盟正在努力把市场连起来,
但很多企业自己的组织仍然是割裂的。
一个国家一套客户数据,一个国家一套财务系统,一个市场自行采购,一个市场自行做物流,所有重大决策最后又回到中国总部审批——当区域业务规模不大时,这种方式还能运行;当企业同时管理五六个东盟市场,它就会越来越昂贵,也越来越慢。
未来DEFA能否真正做到高度统一,还有很多细节需要观察。但政策方向已经非常明确:东盟内部的数字连接和跨境经营摩擦,有可能继续下降。
企业自己的组织如果没有同步改变,反而可能成为新的瓶颈。
这也是整个系列走到第三篇以后,最值得提出的一个变化。
第一阶段出海,企业最关心的是“有没有一个点”。
于是注册公司、建厂、开办公室、找到经销商,都代表进展。但当这些点越来越多以后,真正的问题会从点的数量转向点之间的关系。
一家准备长期经营东盟的企业,最终都绕不开几个问题:
哪里做区域决策?
哪里生产?
哪里最接近客户?
哪些人才和后台必须本地化?
答案当然不会只有一种。
制造企业、消费品牌、SaaS公司和专业服务机构,需要的区域架构完全不同。
但有一点越来越明确:“每进入一个国家,就复制一家公司”不会永远是最优解。
东盟不是一个市场,
也没有必要被强行做成一个市场。
它真正值得利用的,恰恰是不同国家之间的差异。
成熟的区域布局,不是消灭这种差异,而是知道在哪里利用哪一种差异,并用一套组织把它们连接起来。
这也许是“东盟出海进入下半场”最实质的一步:
过去企业在地图上增加据点。
接下来,需要开始设计这些据点之间的关系。
东盟不是一个市场,但可以是一张网络。
而真正成熟的出海企业,不是把同一种公司复制到十个国家,而是让每一个节点,都有自己的位置和作用。
主要资料来源:AmCham Singapore、Accenture、Google《2026 ASEAN Business Outlook Survey: Advancing ASEAN into the Agentic Era》;ASEAN Secretariat;Singapore Economic Development Board(EDB);Malaysia Investment Development Authority(MIDA);越南计划投资部;Thailand Board of Investment(BOI)。本文基于报告及官方公开资料进行独立整理与分析。