

你今年是不是忙着应对个税和社保基数调增的要求?
是不是刚处理完跨境电商店铺收入、收款主体和纳税主体不一致的问题,又开始解释境外分红、受益所有人、服务费和转让定价?
是不是企业所得税汇算清缴刚结束,税局又质疑:“你们研发费用为什么增长这么快?”于是财务、HR、研发一起翻资料,研发立项书在哪里?工时怎么算?领料单有没有?研发人员为什么全年100%计入研发?五年前的测试记录还能不能找到?
如果这些事情你今年碰到了两三件,可能不是你特别倒霉,而是税收监管背后的财政逻辑可能变天了。
最近海外投行关于中国税制改革的研究,提出了一个值得财税人员关注的判断:
中国税收政策的重心,正在从新冠时期的减税降费,逐步转向财政纪律与收入重建。
一、土地收入减少,赤字压力增大
1) 财政赤字和财政收支缺口
近年财政支出保持较高强度,而收入增长相对承压,财政体系对稳定、可持续收入来源的需求明显上升。
土地财政减少,冇米下锅,税收政策重心自然转变。

2) 财政收入结构
中国政府收入并不只有税收,还包括社会保障缴费、土地出让收入、国有企业利润及其他基金收入。
过去相当长时间,土地财政是地方财政的重要支柱,但这一来源正在快速收缩。2021年全国国有土地使用权出让收入约8.71万亿元,到2025年已降至4.15万亿元,四年减少超过4.5万亿元;2026年上半年仅9778亿元。
土地收入下降不仅意味着少卖地,还会同步削弱房地产开发、投资建设及相关产业链带来的税收贡献。
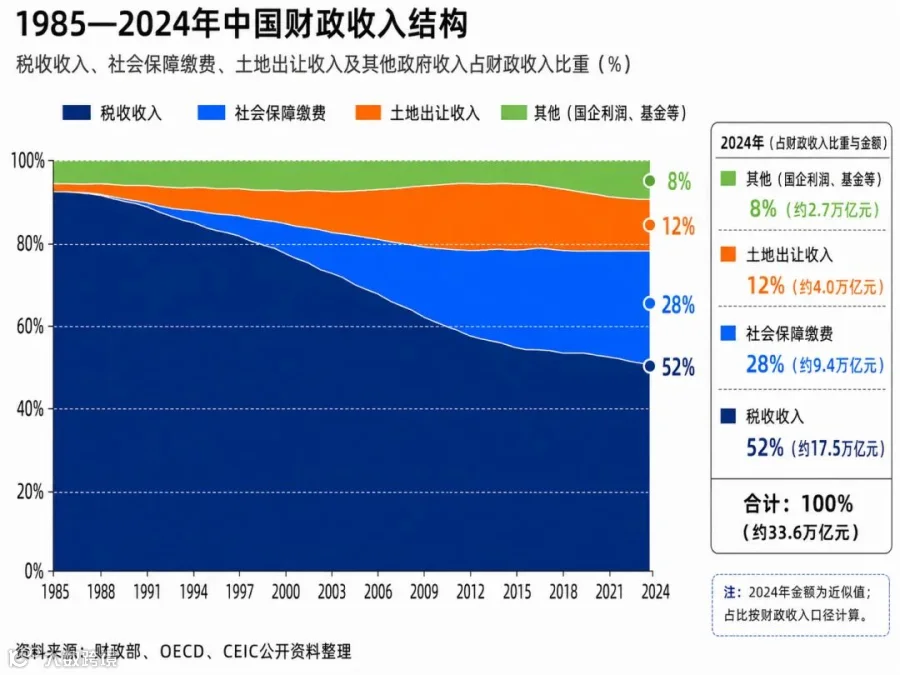
在传统收入来源减弱的背景下,税收的重要性自然上升。
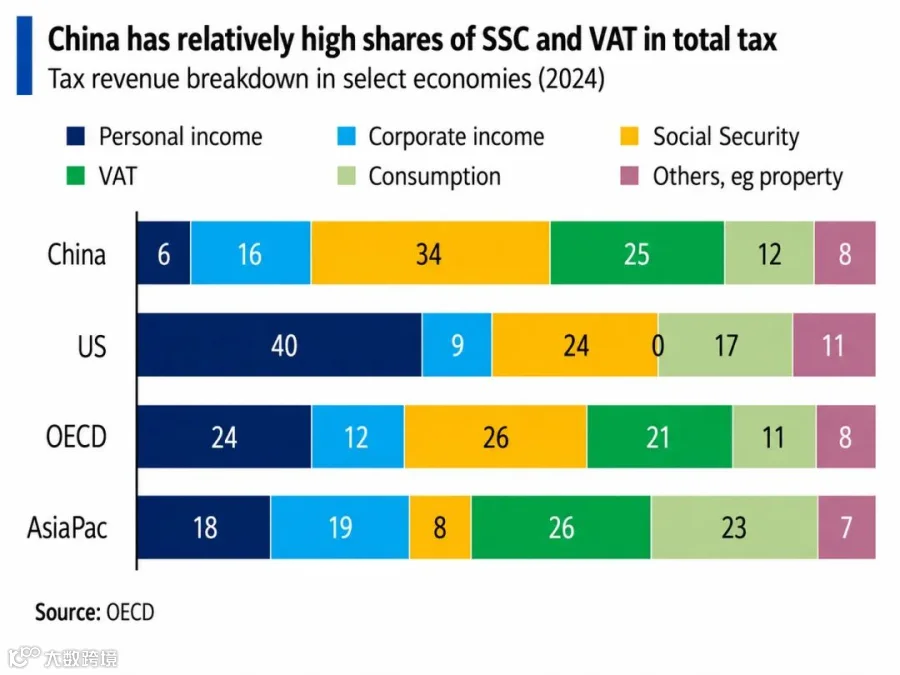
24年中国税收收入占GDP约13%;如果按OECD统一口径,把社会保障缴费等计入,中国广义税收占GDP约19.5%,仍低于OECD平均水平。
更重要的是结构差异:中国长期更依赖增值税、消费税等间接税,而个人所得税占比相对较低。个人所得税约占总税收6%,明显低于OECD平均水平。
因此,未来税改表现为:
扩大直接税覆盖范围、规范税收优惠、提高征管效率,同时重构部分间接税。
换句话说,过去更多依赖经济扩张带来新增税源,未来则会越来越重视把原本遗漏、低征管或优惠过度的税基重新纳入监管。
二、税务监管趋势
1)个人所得税
税局对于个税开源的切入点是如何把国民在国外的收入,和如何把外国人在国内的收入收回来。
1.1)境外资产
今年7月,财政部、税务总局发布26年第21号公告,明确居民将资产装入离岸信托,以及通过离岸信托取得收益,都可能产生个人所得税义务。
这件事的重要性,是它释放了信号:
过去个人税务管理更多围绕工资薪金;
以后监管视角正在逐步延伸到:
境外投资、离岸信托、资本收益、境外任职收入以及全球所得。
1.2)境外收入
国内老虎和富途证券进一步收紧,在境外证券投资的人被税局打电话问候之后,税务执法进一步延伸到overseas employment income——境外任职收入。
对于外派人员而言,如果仍属于中国税收居民,在境外任职取得的工资薪金仍需纳入中国综合所得计算个税,境外已缴所得税则可按规定在抵免限额内抵免。
但如果境外实际缴纳的个税高于按照中国税法计算的抵免限额,通常当年在中国无需再就该部分境外所得补税;超过抵免限额的部分也不会直接退还,但可以在以后连续五个纳税年度内,就来源于同一国家的所得继续结转抵免。
1.3)外国鬼佬收入
26年9月,财政部、税务总局发布第27号公告,取消实施多年的外籍个人从外商投资企业取得股息红利免征个税政策,明确此类股息红利按利息、股息、红利所得适用20%个人所得税率,并由企业履行代扣代缴义务。
2) 社保
25年最高法《劳动争议司法解释》明确:企业和员工约定不缴社保,或者员工自己写下我自愿放弃,都不好使。
美银测算,如果全面规范缴费,物业、物流等劳动密集型行业的EPS,可能下降20%—40%。
对企业来说,社保规范化一头抬高公司人工成本,另一头又会增加员工个人缴费,工资条一到手,员工就问:“工资为啥又少了?”
所以企业和低收入员工,对这个好政策都不感冒。
另外现在第一代农民工陆续退休,就会有一些法律中介来撩:要不要帮忙告你原东家,没替你缴社保,一告一个准哦。
3) 企业所得税
表面睇起来:企业所得税法定税率还是25%,高新技术企业符合条件仍然可以按15%缴税,咩都冇变化。
但是实际上:优惠从拿到资格就能享受,逐步变成每年都要证明自己配得上这个优惠。
26年上市公司云南铜业的案例就很典型。其下属赤峰云铜高新资格被追溯取消,需要补缴相关税费及滞纳金合计5.12亿元,预计影响26年归母净利润约2.03亿元。需要注意,这5.12亿元包括高新资格取消后联动追缴其此前享受的先进制造业增值税优惠。它真正警示的是:一个资格被追溯取消,可能牵动的不止一个税种。
所以现在普通企业,也是非常矛盾:
要不就是搏一搏单车变摩托;
要不就直接放弃高新,免得秋后算账,被滞纳金拖垮。
4) 间接税
4.1)出口退税
出口退税本质上不是对出口企业的额外奖励,而是遵循增值税目的地征税原则,让出口商品尽量不承担国内增值税。
2026年部分光伏、电池产品退税率下调或取消,意味着部分原本可以退出的进项税重新进入企业成本。逻辑是向低价征税:
反正你们低价卷也是便宜鬼佬,还不如倒逼企业想想办法,依靠产品、品牌和技术赚钱。
4.2)消费税
现行消费税里,消费税全部归属中央,且主要在生产和进口环节征收。未来改革方向是征收环节后移并稳步下划地方,也就是一部分品目可能从生产端移到批发、零售端征收,同时把相应税收收入逐步划给地方。
所以,消费税改革其实包含两层变化:
第一层:中央税→部分变成地方收入。
第二层:生产地税源→更多向消费地税源靠拢。
这对地区利益会有明显影响。如果未来征税环节后移到零售端,广东、上海、浙江、江苏等消费能力强、零售规模大的地区,理论上可获得更多相关税源,而传统生产型地区原来依附生产端形成的部分税源优势就会相对减弱。
这会改变地方政府的激励。过去地方招商更看重厂房、投资、产值;未来可能更重视品牌总部、销售公司、连锁零售、商业综合体和消费场景。财政部也明确提到,改革目的之一是拓展地方收入来源,引导地方改善消费环境。
三、开票经济
2026年,开票经济整治明显提速。
所谓开票经济,本质上是脱离真实经营,通过空壳主体、循环开票、相互开票等方式虚增收入、套取资金或获取不当税收利益。
值得关注的是,供应链贸易和大宗商品贸易正在成为重点风险区域。这类业务交易金额大、上下游链条长、货权多次转移,容易出现票走了、钱走了,但货没有真正走的情况,一旦夹杂空壳公司、循环贸易或融资性贸易,风险会沿着上下游迅速传导。
之所以能推动开票经济整治,是因为随着金税四期推进,税务机关可以将发票流、资金流、合同流、物流、工商、社保、海关等数据交叉比对,穿透式核查已经具备越来越强的技术基础。
还有个小细节不知道大家是否有关注到,国家税务总局修订了《增值税及附加税费申报表(试行)》,试点在河北、江苏、湖北、陕西、上海。
想想在整治开票经济的时候,为什么就找这几个地方做试点?
四、谁会承担更多税负?
一直按规范缴社保、研发证据链完整、跨境利润有真实人员和功能支撑的企业,监管再严,影响相对有限;反过来,如果利润建立在低社保基数、年底突击研发、空壳境外主体上,一旦穿透监管加强,可能连商业模式都要重算。
这其实就是马太效应:强者恒强。越规范的企业,越容易把税务合规变成竞争壁垒;换个角度来看,未来我们也可能走韩国模式,让头部的大企业赢者通吃,再去打全球市场。
但监管也要避免另一个极端:不能政策一收紧,就多年追溯、集中秋后算账,让民营企业家产生规则随时会变的错觉。好的税收治理,不只是查得准,更要把规则讲在前面、风险提示做在前面、整改窗口留在前面。
上级强调加强征管,也不应成为基层一刀切的挡箭牌。真正高水平的执法,是让企业提前知道红线在哪里,而不是等企业踩线以后再证明自己执法有力。
关联文章:
《意大利TP》,《委内瑞拉TP》,《印度索尼TP》,《马来西亚TP》、《墨西哥TP》、《TP风险》、《法国能源TP》、《法国TP》、《芬兰TP》