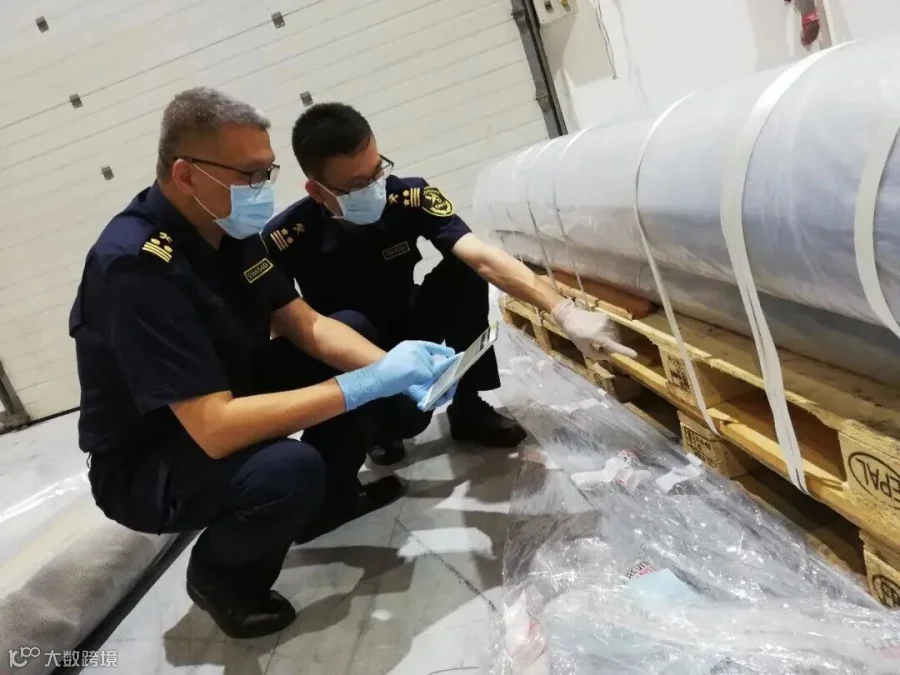
本周共梳理并研判18起涉及商品归类的海关行政处罚案件。从违规情形来看,12起源于未提交出口许可证,3起兼具未提交出口许可证及影响出口退税管理双重情节,1起仅影响出口退税管理,1起触犯两用物项出口管制规定,另有1起影响海关统计准确性。
关于品名真实性与货物属性:多起案件显示,当事人将不锈钢板、卷、管材等钢铁原料伪报为人造石板材、装饰板、支架、家具配件或汽车脚垫等制成品,旨在逃避钢材出口许可证监管,并利用退税率差谋取不当利益,引发出口退税风险。
关于两用物项管制与技术参数:针对反应釜等设备归类,核心风险在于不能仅凭HS编码监管条件判定管制义务,必须严格对照《两用物项出口管制清单》中的技术参数,以确认是否需申领两用物项出口许可证。
关于理化指标驱动归类:对于矿产品及石油蜡类货物,子目注释明确成分与含量为归类决定性因素,实际检测数据效力优于商业品名或合同描述。
关于归类违法裁量边界:若同一行为同时违反许可证件管理与出口退税管理规定,构成法条竞合,依法择重处罚;若因归类认知偏差、无主观恶意且未实际获取退税,存在不予行政处罚的可能。
二、重点案例详情
案例一 申报品名与材质不符——人造石板材
申报税号:6810191000(出口退税率13%)
应归税号:7219339000(出口退税率0%,需提交出口许可证)
罚款金额:人民币0.41万元
案例简析:
品目6810涵盖水泥、混凝土或人造石制品,而7219对应不锈钢热轧平板轧材,属钢铁原料。两者在材质及品目条文上截然不同。依据归类总规则一,实物为不锈钢卷,不得归入6810项下。
案例二 制成程度判定争议——装饰板
申报税号:7610900000(出口退税率13%)
应归税号:7211190000(出口退税率0%,需提交出口许可证)
罚款金额:人民币0.5万元
案例简析:
品目7610专指铝制预制建筑结构体。涉案货物材质为不锈钢,且仅为平板轧材,未经折弯、装配等结构体加工,不符合7610品目要求。根据第72章品目注释,经简单轧制裁切的不锈钢板材应归入7211钢铁原材料。该申报行为同时影响国家许可证件管理及出口退税管理,二者存在因果关系,依据《海关行政处罚实施条例》第五十一条第二款,按处罚较重的影响许可证件管理规定予以处罚。
案例三 制成程度判定争议——家具配件
申报税号:9403990000(出口退税率13%)
应归税号:7306610000、7306309000(出口退税率0%,需提交出口许可证)
罚款金额:人民币0.99万元
案例简析:
品目9403注释规定,家具零件须为专用于家具、已成型可直接装配的专用部件。7306项下的钢铁管及空心异型材,即便定长切割,在未加工成专用零件前仍属通用管材原料。钢铁方管、圆管型材受出口许可证管理,仅做定长切割不能免除监管证件要求。
案例四 理化指标决定归类——石蜡
申报税号:2712909000(出口退税率0%,无出口监管条件)
应归税号:2712200000(出口退税率0%,需提交出口许可证)
罚款金额:人民币1.4万元
案例简析:
品目2712子目条文对石蜡分类有明确界定:27122000子目限定为“石蜡,按重量计含油量小于0.75%”;含油量≥0.75%石蜡应归入2712909000其他矿物蜡。本案货物虽商业名为石蜡,但实测含油量0.57%,符合27122000子目理化指标,依据归类总规则一、六,应归入2712200000,该商品属出口许可证管理范围。
案例五 两用物项参数管制——玻璃釜反应器
申报税号:8479820090
应归税号:8479820010(两用物项,需两用物项出口许可证)
罚款金额:人民币1万元
案例简析:
847982项下普通反应釜与管制子目的区分关键,在于《两用物项出口管制清单》2B350.g.1技术参数。合规要点:不可仅凭HS编码监管条件判断;若货物技术参数触及管制清单,必须申领两用物项出口许可证。出口反应、搅拌类设备时,务必核实技术参数,规避出口管制风险。
案例六 矿产品品位归类——锑矿
申报税号:26171090(其他锑矿砂及其精矿,文中未明示,税号为推测)
应归税号:26169000(其他贵金属矿砂及其精矿)
罚款金额:人民币1万元
案例简析:
该票货物申报为锑矿砂,拟归入品目2617;但实测锑含量不足20%,伴生金含量超15克/吨,黄金成为主要价值组分。依据归类总规则一,货物不应归入以提取贱金属锑为目的的2617品目,而应归入贵金属矿砂品目2616。本案因归类申报不实影响海关统计,未涉及税款、许可证及出口退税,依《海关行政处罚实施条例》第十五条第一项处罚。进口矿砂不可轻信贸易品名,须结合化验报告判定主要金属以确定品目。
案例七 蓄电池归类认知偏差——应急电源
申报税号:8507809000(出口退税率9%)
应归税号:8507100000(出口退税率0%)
处罚结果:不予行政处罚
案例简析:
品目8507蓄电池的子目区分取决于电极材质及电池类型。本案系企业因认知偏差导致归类错误,无主观违法故意,且未实际获取出口退税,危害轻微。需注意:不予行政处罚不代表归类正确;若已实际取得出口退税,则不适用免罚情形,将面临处罚及退税追缴。
进行报关申报时,务必对商品实施准确归类。若涉及两用物项管制,须严格按规定申领相应许可证,切勿心存侥幸。如实申报是降低进出口查验率的最佳途径;申报不符不仅会招致海关行政处罚,还将阻碍货物顺利出运。建议规范单证资料,坚持按实归类与合规操作,将专业事务委托给专业人士。
-
国际物流服务:海运整柜/散货/空运订舱、码头拖车; -
报关报检服务: 盐田,蛇口,南沙,黄埔,佛山,肇庆等广东口岸报关和全国报检服务; -
单证服务:各国原产地证、大使馆加签、信用证代操服务,代做报关资料服务; -
其他服务:办理进出口权、代办出口退税、外贸专业咨询;