



你的每一份支持,都是我们持续发文的底气!
请点击「点赞」给予鼓励,点亮「在看」让更多人看到我们的内容!
9月9日,苹果正式发布首款折叠屏手机iPhone Duo,预计将于10月23日在巴西正式上市。相比全新的产品形态,对于巴西消费者而言,或许更值得关注的是它的价格。
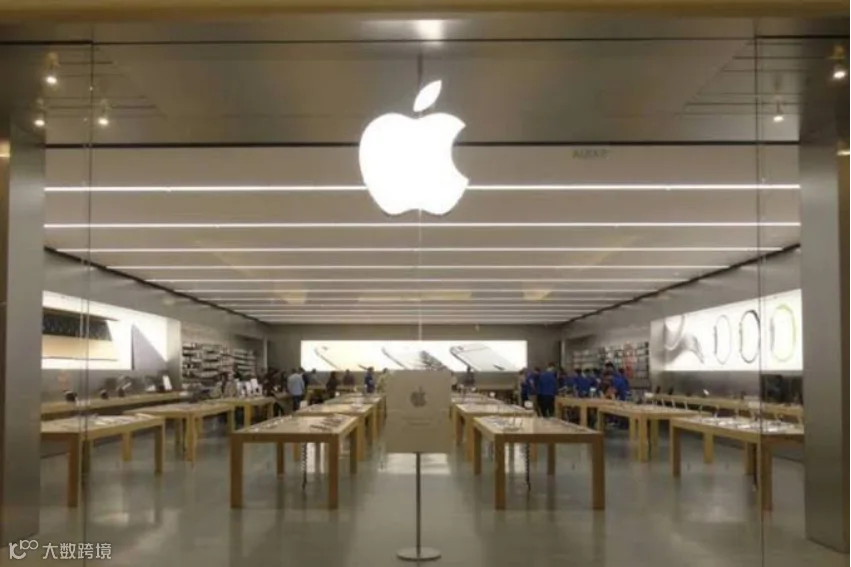
位于Morumbi Shopping的官方苹果店 | 图源:Exame
iPhone Duo入门级256GB版本在美国的官方售价为US$1,999,而巴西官方售价直接达到R$21,999。
按照9月9日约1美元兑5.11雷亚尔计算,美国售价折合约R$10,226。即使暂不考虑美国各州另行征收的销售税,巴西官方售价仍比美国高出约115%。
如果换成更熟悉的接近低税市场的香港作为参照,iPhone Duo 256GB版本在香港官网售价为HK$17,499,折合约R$11,392。也就是说,巴西售价仍然比香港高出约93.1%。
答案当然不只有税,但巴西长期以来较高且复杂的消费和进口税负,确实解释了其中相当大的一部分。
那么,一台售价超过2万雷亚尔的iPhone,在进入巴西市场的过程中,究竟要经过多少层税?
与许多国家相比,巴西进口电子产品并在本地销售时,涉及的税种明显更加复杂。
除正常的进口税II(Imposto de Importação)和州级流转税ICMS外,还可能涉及:
IPI(Imposto sobre Produtos Industrializados),工业产品税;
PIS/Cofins-Importação,进口环节联邦社会贡献;
ICMS-ST(Substituição Tributária),即在特定情况下由供应链上游企业提前代缴后续销售环节预计产生的ICMS。
下面以商品在圣保罗州进口并销售为例,进行一组简化模拟。
首先缴纳进口税:
II = R$8,500 × 16% = R$1,360
随后是15%的工业产品税IPI。
进口环节IPI的特殊之处在于,其计税基础需要包含进口税,因此并不是简单按照原始R$8,500计算。即:
IPI =(R$8,500 + R$1,360)× 15% = R$1,479
进口PIS和Cofins分别按照2.10%和9.65%的税率计算,合计为11.75%。
在本案例中:
PIS/Cofins-Importação = R$8,500 ×(2.10% + 9.65%)= R$998.75
随后进入州税环节,圣保罗州一般ICMS税率为18%。
ICMS的计算方式比前面几项税更加复杂,进口环节ICMS的计税基础不仅包括商品的海关完税价格,还包括II、IPI、PIS、Cofins以及相关进口费用,并且就连ICMS本身也需要计入ICMS的计税基础,这是因为ICMS的税基是最终开票金额。
这就是巴西税制中经常提到的“cálculo por dentro”——价内计税。
将前述金额加总,再按照18%的价内方式计算ICMS后,ICMS金额约为R$2,708。
至此,这台模拟完税价格为R$8,500的iPhone,在完成进口清关后,累计金额已经达到约R$15,046,其中进口环节的名义税额约为R$6,546,相当于最初R$8,500海关完税价格的约77%。
这也是为什么,在巴西计算进口商品税负时,不能简单把“16% + 15% + 11.75% + 18%”直接相加,因为真正推高税负的,不只是税率本身,还有不同税种之间复杂的计税基础和计算顺序。
而且这还没结束,对于在圣保罗销售的智能手机,还需要考虑ICMS Substituição Tributária——即ICMS-ST。
需要注意的是,ICMS-ST并不是一种“新税”,而是政府要求供应链上游企业提前代缴后续销售环节预计产生的ICMS。
2026年8月1日起,圣保罗州对便携式智能手机采用43%的IVA-ST。也就是说,在符合ST规则的情况下,税务机关会在上游交易价格基础上加上43%的推定增值,再计算整个后续流通环节的ICMS。
为了继续这个案例,如果极度简化地假设进口商以刚刚计算出的R$15,046作为后续交易价格,而且暂不考虑其他物流、关务费用和加入额外利润,那么推定ST计税价格便是:
R$15,046 × 1.43 ≈ R$21,516
值得注意的是,这个数字已经非常接近苹果公布的:
R$21,999官方零售价。
按18%的ICMS计算,R$21,516对应的整个推定流通链条ICMS约为R$3,873。
扣除上游自身交易对应的约R$2,708后:
模拟ICMS-ST约为R$1,165。

本文税额为基于2026年9月公开税率进行的简化案例测算,仅用于帮助公众号读者理解巴西进口税制及ICMS-ST的基本计算逻辑,不代表苹果公司的实际进口价格、实际纳税金额或真实供应链结构。相关测算仅作一般性参考,不构成正式商业税务测算、税务筹划建议或法律意见,亦不应直接作为企业定价、投资决策或纳税申报依据。实际税负应结合具体产品、进口主体、交易结构及适用州级税务规则另行评估。
实际上,在巴西开展进口与销售业务时,最终税负并非由单一税率决定,而是与进口主体、进口模式、产品税号、税收抵扣、交易定价、进口所在州及后续销售路径等多项因素密切相关。对于苹果这类大型跨国企业而言,其在进入巴西市场前通常会结合供应链布局、税务架构和定价策略,对整体税负进行系统测算与优化。
- END -
本文由《中巴商业资讯网》编译,文章版权归原作者及原出处所有 。内容为作者个人观点,并不代表《中巴商业资讯网》赞同其观点和对其真实性负责,《中巴商业资讯网》只提供参考并不构成任何投资及应用建议。《中巴商业资讯网》拥有对此声明的最终解释权。